Dein Kreditantrag ist fast fertig. Dann kommt der Schritt „Identität per Video bestätigen“ – und es hakt. Die Kamera stellt den Ausweis nicht scharf, das WLAN bricht ab oder du willst einfach nicht mit einer fremden Person per Video sprechen. Jetzt fragst du dich: Gibt es einen Sofortkredit ohne VideoIdent?
Die kurze Antwort: Ja. VideoIdent ist nur einer von mehreren erlaubten Wegen. Du kannst dich auch mit dem Online-Ausweis, über dein Online-Banking, in der Postfiliale oder direkt am Bankschalter ausweisen. Was es dagegen nicht gibt: einen seriösen Kredit ganz ohne Identitätsprüfung.
Hier erfährst du, welche Wege es gibt, was du dafür brauchst, wie schnell das Geld wirklich kommt – und woran du Betrüger erkennst, die genau dieses Thema ausnutzen.
Sofortkredit ohne VideoIdent – was steckt dahinter?
Bei einem Sofortkredit ohne VideoIdent wird deine Identität ganz normal geprüft – nur eben nicht im Videochat. Alles andere bleibt gleich: Die Bank prüft dein Einkommen, meist auch deine Schufa, und entscheidet dann über deinen Antrag.
Beim VideoIdent hältst du deinen Ausweis in die Kamera. Ein geschulter Mitarbeiter prüft live, ob der Ausweis echt ist und ob du die Person auf dem Foto bist. Das klappt schnell – aber nur, wenn alles passt: gutes Licht, ruhige Kamera, stabiles Internet und ein Ausweis ohne Kratzer.
Fällt einer dieser Punkte weg, bricht der Mitarbeiter ab. Das ist sogar Vorschrift: Ist die Prüfung wegen schlechter Bild- oder Tonqualität nicht sicher möglich, muss ein anderes erlaubtes Verfahren her. Genau darum bieten viele Banken mehrere Wege an.
Gut zu wissen: Du wählst nicht „VideoIdent oder Kredit“. Du wählst nur, wie du deinen Ausweis zeigst. Die Kreditentscheidung hängt davon nicht ab.
Identitätsprüfung beim Kreditantrag: Warum sie Pflicht ist
Banken und Kreditvermittler müssen dich identifizieren, bevor sie dir Geld leihen. Das steht im Geldwäschegesetz (GwG). Ziel ist, dass niemand unter falschem Namen Kredite aufnimmt oder Geld aus Straftaten über fremde Konten schleust.
Dabei erfasst die Bank unter anderem deinen Namen, dein Geburtsdatum, deinen Geburtsort, deine Staatsangehörigkeit und deine Adresse. Geprüft wird das mit einem gültigen amtlichen Ausweis – also Personalausweis, Reisepass oder einem gleichwertigen Dokument.
Welche Wege ohne persönliches Treffen erlaubt sind, regeln das Gesetz und die Finanzaufsicht BaFin. Für VideoIdent gilt bisher ein eigenes BaFin-Rundschreiben mit strengen Regeln. Ab dem 10. Juli 2027 gilt zusätzlich eine EU-weite Geldwäscheverordnung. An der Grundregel ändert das nichts: kein Kredit ohne Identitätsprüfung.
Identifizieren, legitimieren, authentifizieren – der Unterschied
Diese drei Wörter klingen gleich, meinen aber Verschiedenes:
| Begriff | Was bedeutet das? | Beispiel beim Kredit |
|---|---|---|
| Identifizieren | Feststellen, wer du bist – anhand deines Ausweises | VideoIdent, PostIdent, eID oder Bankschalter beim ersten Antrag |
| Legitimieren | Umgangssprachlich dasselbe wie identifizieren; oft auch: sich mit Ausweis „ausweisen“ | „Bitte legitimieren Sie sich per PostIdent“ |
| Authentifizieren | Bestätigen, dass du es bist – bei jemandem, der dich schon kennt | Login ins Online-Banking mit Passwort und TAN |
Einfach gesagt: Identifizieren passiert einmal, am Anfang. Authentifizieren passiert danach bei jedem Login.
2-Faktor-Authentifizierung: Was PSD2 damit zu tun hat
Seit 2019 schreibt die EU-Zahlungsdiensterichtlinie PSD2 für das Online-Banking eine starke Kundenauthentifizierung vor. Du brauchst dafür zwei von drei Dingen: etwas, das du weißt (PIN, Passwort), etwas, das du hast (Smartphone, TAN-Generator), oder etwas, das du bist (Fingerabdruck, Gesicht).
Das ist wichtig für einen Weg ohne VideoIdent: Beim BankIdent meldest du dich mit genau dieser 2-Faktor-Authentifizierung in deinem eigenen Online-Banking an. Funktioniert dein TAN-Verfahren nicht, klappt auch BankIdent nicht. Prüf das also vorher.
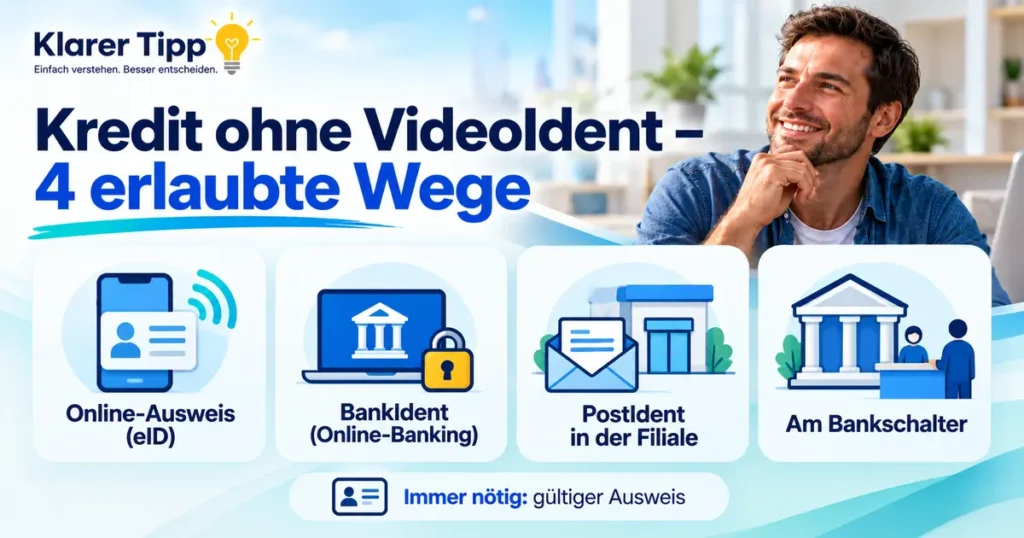
Kredit ohne VideoIdent: Diese 4 Wege sind erlaubt
Diese Identifizierungsarten sind beim Kredit in Deutschland gängig. Welche davon dein Anbieter anbietet, siehst du im Antrag.
Weg 1: Online-Ausweis (eID) per Smartphone
Dein Personalausweis hat einen Chip. Damit kannst du dich online ausweisen. Du hältst den Ausweis an die Rückseite deines Smartphones, gibst deine sechsstellige PIN ein – fertig. Deine Daten gehen verschlüsselt an die Bank. Kein Video, kein Mitarbeiter, keine Wartezeit.
- Du brauchst: Smartphone mit NFC, die kostenlose AusweisApp des Bundes und deine Ausweis-PIN.
- Gut: Dauert oft nur wenige Minuten und geht rund um die Uhr.
- Achtung: Viele Menschen kennen ihre PIN nicht mehr. Eine neue PIN bekommst du beim Bürgeramt. Ein Online-Dienst per Brief soll laut Bund in der zweiten Jahreshälfte 2026 zurückkommen – ob er schon läuft, siehst du auf personalausweisportal.de.
Die Online-Funktion ist bei Ausweisen, die seit Juli 2017 ausgestellt wurden, automatisch eingeschaltet. Auch der elektronische Aufenthaltstitel und die eID-Karte für EU-Bürger haben diese Funktion.
Weg 2: Bank-Ident-Verfahren über dein Online-Banking
Beim BankIdent (auch KontoIdent genannt) nutzt du dein bestehendes Girokonto. Deine Bank hat dich bei der Kontoeröffnung schon einmal geprüft. Darauf baut das Verfahren auf.
So läuft es meist ab: Du loggst dich über einen sicheren Dienst in dein Online-Banking ein. Dann gibst du eine kleine Referenzüberweisung von wenigen Cent frei – von deinem Konto an den Dienstleister. Oft unterschreibst du zusätzlich digital mit einem Code per SMS. Manche Anbieter wollen außerdem ein Foto deines Ausweises.
- Du brauchst: ein Girokonto auf deinen eigenen Namen mit Online-Banking und funktionierendem TAN-Verfahren.
- Gut: Komplett online, kein Video, meist in wenigen Minuten erledigt.
- Achtung: Ein Gemeinschaftskonto wird oft nicht akzeptiert. Und deine Angaben im Antrag müssen genau zu den Kontodaten passen.
Deine Zugangsdaten werden bei seriösen Diensten nur für diesen einen Vorgang genutzt und nicht gespeichert. Gib sie trotzdem nur ein, wenn du direkt vom Kreditantrag dorthin geleitet wurdest – nie über einen Link aus einer E-Mail oder WhatsApp.
Weg 3: PostIdent in der Postfiliale
Der Klassiker. Nach dem Online-Antrag bekommst du einen PostIdent-Coupon – per E-Mail oder als Ausdruck. Damit und mit deinem Ausweis gehst du in eine Postfiliale. Ein Mitarbeiter prüft dich vor Ort und schickt das Ergebnis an die Bank.
- Du brauchst: gültigen Ausweis, Coupon und eine Postfiliale in deiner Nähe.
- Gut: Kein Smartphone, keine Kamera, kein Internet nötig. Die Kosten trägt in der Regel das Unternehmen, nicht du.
- Achtung: Du bist an Öffnungszeiten gebunden – das kostet oft einen Tag.
Kleiner Stolperstein: „PostIdent“ gibt es auch online – per Videochat, per Online-Ausweis oder als automatische Prüfung mit der Kamera. Wenn du keinen Videochat willst, wähl ausdrücklich die Variante in der Filiale oder per eID. Rechne mit etwas mehr Zeit: Bei manchen Anbietern kann die Prüfung per PostIdent bis zu drei Tage dauern.
Weg 4: Identifizierung direkt am Bankschalter
Hat dein Kreditgeber Filialen, kannst du dich auch dort mit deinem Ausweis identifizieren lassen. Das ist der älteste und einfachste Weg. Er passt gut, wenn du sowieso eine Bank vor Ort hast oder dir Technik schwerfällt. Reine Online-Anbieter haben aber keine Filialen.
Kredit ohne PostIdent und VideoIdent – geht das?
Ja. Wenn du weder zur Post noch in einen Videochat willst, bleiben dir der Online-Ausweis (Weg 1) und BankIdent (Weg 2). Beide gehen komplett von zu Hause aus und sind oft sogar schneller als VideoIdent.
Und was ist mit „Foto-Ident“ per Selfie? Für vollautomatische Prüfungen gibt es in Deutschland noch keine eigene Verordnung – ein Entwurf liegt seit 2024 vor. Manche Dienste bieten automatische Kamera-Prüfungen schon als Teil eines geprüften Verfahrens an. Ob das für deinen Kredit möglich ist, entscheidet der Anbieter. Klar ist: Ein Ausweisfoto, das du per E-Mail oder WhatsApp schickst, ist nie eine erlaubte Identifizierung.
Identifizierungsarten im Vergleich
| Verfahren | Was du brauchst | Dauer (ca.) | Uhrzeit | Video? |
|---|---|---|---|---|
| Online-Ausweis (eID) | NFC-Smartphone, Ausweis, PIN | wenige Minuten | rund um die Uhr | Nein |
| BankIdent | Online-Banking auf deinen Namen, TAN | wenige Minuten | meist rund um die Uhr | Nein |
| PostIdent in der Filiale | Ausweis, Coupon, Postfiliale | Weg + Wartezeit, oft 1 Tag mehr | Öffnungszeiten | Nein |
| Bankschalter | Ausweis, Filiale des Kreditgebers | Termin oder Wartezeit | Öffnungszeiten | Nein |
| VideoIdent (zum Vergleich) | Kamera, Internet, Ausweis | ca. 5–10 Minuten | Servicezeiten des Anbieters | Ja |
Tipp: Wenn du dein Online-Banking gut kennst, ist BankIdent meist der bequemste Weg. Wenn du deine Ausweis-PIN weißt, ist der Online-Ausweis oft am schnellsten.
Für wen passt welcher Weg?
| Deine Situation | Passt das? | Bester Weg |
|---|---|---|
| Kamera oder Internet zu schwach für den Videochat | Ja | BankIdent oder PostIdent |
| VideoIdent wurde abgebrochen | Ja | Beim Anbieter nach anderem Weg fragen |
| Kein Smartphone, wenig Technik-Erfahrung | Ja | PostIdent in der Filiale oder Bankschalter |
| Kein Videocall mit Fremden gewünscht (Privatsphäre) | Ja | eID oder BankIdent |
| Antrag abends oder am Wochenende | Ja | eID oder BankIdent (rund um die Uhr) |
| Ausweis abgelaufen | Nein | Erst neuen Ausweis beantragen |
| Kein Girokonto auf eigenen Namen | Eingeschränkt | eID oder PostIdent – aber für die Auszahlung brauchst du ein Konto |
| Das eigentliche Problem ist die Schufa | Nein | Ident-Weg löst kein Schufa-Problem → Alternativen weiter unten |
Was du für den Antrag brauchst
Die Voraussetzungen für den Kredit selbst sind dieselben wie bei jedem anderen Kredit. Der Ident-Weg ändert daran nichts:
| Voraussetzung | Was genau? |
|---|---|
| Alter | Mindestens 18 Jahre (Höchstalter je nach Anbieter) |
| Wohnsitz | Gemeldet in Deutschland |
| Konto | Deutsches Girokonto (IBAN) auf deinen Namen |
| Einkommen | Regelmäßig und nachweisbar, z. B. Gehalt oder Rente |
| Bonität | Je nach Anbieter: Schufa-Abfrage und/oder eigene Prüfung |
| Ausweis | Gültiger Personalausweis oder Reisepass mit aktueller Adresse bzw. Meldebescheinigung |
| Für den Ident-Weg | eID: PIN + NFC-Handy · BankIdent: Online-Banking + TAN · PostIdent: Filiale in der Nähe |
Wichtig: Steht auf deinem Ausweis noch die alte Adresse oder ein alter Nachname, kann der Abgleich scheitern. Lass den Ausweis vorher beim Bürgeramt aktualisieren.
So läuft der Antrag ab
Der Ablauf ist fast derselbe wie beim VideoIdent – nur der Ident-Schritt ist anders.
Die Schritte im Überblick
- Antrag online ausfüllen – Betrag, Laufzeit, Einkommen und Kontodaten eingeben.
- Bonität wird geprüft – oft bekommst du in wenigen Minuten eine erste Rückmeldung.
- Ident-Weg wählen – eID, BankIdent oder PostIdent statt VideoIdent.
- Identität bestätigen – per Smartphone, Online-Banking oder in der Filiale.
- Vertrag digital unterschreiben – meist mit einem Code per SMS.
- Unterlagen hochladen, falls verlangt – z. B. Gehaltsnachweise oder Kontoauszüge.
- Auszahlung auf dein Konto.
Nur Schritt 3 und 4 sind anders als beim VideoIdent. Der Rest bleibt gleich.
Blitzkredit oder Express in 30 Minuten: Wie schnell kommt das Geld?
Viele Anbieter werben mit Blitzkredit, Notkredit mit Sofortauszahlung oder Sofortdarlehen. Die ehrliche Antwort: Wie schnell das Geld kommt, hängt an drei Dingen – an der Kreditentscheidung, an deinem Ident-Weg und an der Art der Überweisung.
| Schritt | Schnellster Fall | Normaler Fall |
|---|---|---|
| Kreditentscheidung | wenige Minuten | 1 Werktag, wenn Unterlagen fehlen |
| Identitätsprüfung | eID oder BankIdent: Minuten | PostIdent: oft 1 Tag mehr |
| Auszahlung | Echtzeitüberweisung: Sekunden | 1–2 Werktage |
Seit dem 9. Oktober 2025 müssen alle Banken im Euroraum Echtzeitüberweisungen anbieten. Ob dein Kreditgeber das bei der Auszahlung auch nutzt, entscheidet er selbst. Geld in 30 Minuten ist also möglich – aber nur, wenn wirklich alles digital und sofort klappt. Garantieren kann das niemand.
„Express-Kredit in 30 Minuten ohne Identitätsprüfung“ gibt es bei seriösen Anbietern nicht. Wer so wirbt, will in der Regel deine Daten oder eine Vorab-Gebühr.
Minikredit ohne VideoIdent: Wenn du nur 500 Euro brauchst
Oft geht es gar nicht um viel Geld. Die Autoreparatur, eine Nachzahlung, ein kaputtes Handy – 300, 500 oder 800 Euro würden reichen. Dafür gibt es Minikredite mit kurzer Laufzeit von meist ein bis zwei Monaten.
Auch hier gilt: Ohne Identitätsprüfung geht nichts. Viele Minikredit-Anbieter setzen fast nur auf VideoIdent, weil alles in wenigen Minuten ablaufen soll. Schau im Antrag, ob es BankIdent, eID oder PostIdent als Alternative gibt. Wenn nicht, frag beim Kundenservice nach, bevor du startest.
Kleiner Betrag: Worauf du achten solltest
- Laufzeit: Ein Minikredit muss meist in 30 bis 60 Tagen komplett zurück. Prüf ehrlich, ob du das schaffst.
- Zusatzpakete: Manche Anbieter verkaufen eine schnellere Bearbeitung oder Ratenzahlung extra. Das kostet oft mehr als die Zinsen.
- Schufa: Viele Minikredite werden an die Schufa gemeldet. „Ohne Schufa“ ist bei kleinen Beträgen selten.
Ist dein eigentliches Problem nicht der Videochat, sondern die Schufa? Dann lies unsere Seite zum 1000 Euro Sofortkredit ohne Schufa.
Spielt die Schufa bei der Ident-Methode eine Rolle?
Nein. Die Identitätsprüfung und die Bonitätsprüfung sind zwei getrennte Schritte. Beim BankIdent sieht der Dienstleister deinen Namen und dein Konto – nicht deine Schufa. Beim PostIdent sieht der Postmitarbeiter nur deinen Ausweis.
Ob die Bank die Schufa abfragt und den Kredit dort meldet, hängt allein vom Anbieter ab. Bei deutschen Banken ist das fast immer so. Wie der Schufa-Score funktioniert, erklären wir hier: SCHUFA-Score einfach erklärt.
Vorteile der anderen Ident-Wege
- Keine Technikhürde beim Videochat – kein Wackeln, kein Spiegeln, kein Abbruch wegen schlechten Lichts.
- Rund um die Uhr – eID und BankIdent funktionieren auch abends und am Wochenende.
- Oft schneller – eID und BankIdent dauern meist nur wenige Minuten, ohne Warteschlange.
- Mehr Privatsphäre – niemand sieht per Kamera in deine Wohnung.
- Für Ältere geeignet – PostIdent und Bankschalter sind vertraut und brauchen kein Smartphone.
- Gleich sicher – alle vier Wege sind nach dem Geldwäschegesetz anerkannt.
- Keine Extrakosten für dich – die Ident-Kosten trägt in der Regel der Anbieter.
- Gleiche Kreditbedingungen – Zinsen und Laufzeit hängen nicht vom Ident-Weg ab.
Nachteile und Risiken
- Nicht jeder Anbieter hat Alternativen – manche bieten nur VideoIdent an. Prüf das vor dem Antrag.
- PostIdent kostet Zeit – Weg zur Filiale, Öffnungszeiten, oft ein Tag Verzögerung.
- eID scheitert oft an der PIN – ohne PIN kein Online-Ausweis, und die neue PIN gibt es meist nur beim Bürgeramt.
- BankIdent braucht ein eigenes Konto – Gemeinschaftskonto oder Konto einer anderen Person gehen nicht.
- Daten müssen exakt passen – ein Tippfehler oder eine alte Adresse stoppen den Vorgang.
- Betrüger nutzen das Thema – gefälschte „Kredit ohne Legitimierung“-Angebote zielen auf genau diese Suche.
Sofortkredit ganz ohne Identitätsprüfung? Warum es das nicht gibt
Du findest im Netz Begriffe wie „Kredit ohne Identitätsprüfung“, „Sofortkredit ohne Legitimierung“ oder „Minikredit ohne Legitimierung“. Klingt verlockend. Ist aber bei seriösen Anbietern nicht möglich.
Jede Bank und jeder Kreditvermittler in Deutschland und der EU muss dich vor dem Vertrag identifizieren. Wer behauptet, darauf zu verzichten, hält sich entweder nicht an das Gesetz – oder es gibt gar keinen Kredit. Dann geht es meist um eine Vorab-Gebühr, einen teuren Brief per Nachnahme oder um deine Ausweisdaten.
Was es gibt: Anbieter, die dich nicht per Video prüfen. Das ist ein großer Unterschied.
Warum Anträge abgelehnt werden
| Grund | Was steckt dahinter? | Was du tun kannst |
|---|---|---|
| Daten passen nicht | Name, Adresse oder Geburtsdatum weichen vom Ausweis oder Konto ab | Antrag genau wie im Ausweis ausfüllen |
| Ausweis abgelaufen | Ein abgelaufener Ausweis ist nicht gültig | Neuen Ausweis beantragen |
| Alte Adresse | Umzug nicht im Ausweis eingetragen | Beim Bürgeramt ändern lassen |
| eID-PIN gesperrt | Dreimal falsche PIN eingegeben | Mit PUK entsperren oder neue PIN beim Bürgeramt |
| Gemeinschaftskonto | BankIdent kann dich nicht eindeutig zuordnen | Eigenes Konto nutzen oder anderen Ident-Weg wählen |
| PostIdent-Coupon abgelaufen | Coupons gelten nur eine bestimmte Zeit | Neuen Coupon beim Anbieter anfordern |
| Einkommen zu niedrig | Die Rate passt nicht in dein Budget | Kleineren Betrag oder längere Laufzeit wählen |
| Negative Schufa | Ablehnung wegen Bonität – nicht wegen des Ident-Wegs | Alternativen prüfen (siehe unten) |
| Mehrere Anträge gleichzeitig | Wirkt auf Banken wie Geldnot | Erst vergleichen, dann gezielt einen Antrag stellen |
Wie hoch sind deine Chancen?
Der Ident-Weg verändert deine Chancen nicht. Entscheidend sind Einkommen, Schufa und deine bestehenden Raten. Diese grobe Einschätzung hilft dir:
| Deine Ausgangslage | Chance auf Zusage | Hinweis |
|---|---|---|
| Festes Einkommen, saubere Schufa | Gut | Ident-Weg frei wählbar |
| Festes Einkommen, kleine Schufa-Einträge (erledigt) | Mittel | Anbieter mit eigener Bonitätsprüfung prüfen |
| Rente, saubere Schufa | Mittel bis gut | Höchstalter des Anbieters beachten |
| Befristeter Job oder Probezeit | Eingeschränkt | Kleinerer Betrag, kürzere Laufzeit |
| Offene, unbezahlte Schulden | Gering | Erst Schulden klären, Schuldnerberatung nutzen |
| Laufende Insolvenz | Keine | Kein seriöser Anbieter vergibt dann Kredit |
Das ist eine Orientierung, keine Zusage. Jeder Anbieter entscheidet selbst.
Schritt-für-Schritt-Anleitung
- Bedarf klären: Wie viel brauchst du wirklich? Nimm nicht mehr als nötig.
- Rate durchrechnen: Was bleibt nach Miete, Strom und festen Kosten übrig? Die Rate muss auch in einem schlechten Monat passen.
- Ident-Weg vorbereiten: Kennst du deine Ausweis-PIN? Funktioniert dein TAN-Verfahren? Ist dein Ausweis gültig?
- Anbieter vergleichen: Achte auf den effektiven Jahreszins und darauf, welche Ident-Wege angeboten werden.
- Antrag ausfüllen: Alle Daten genau so wie im Ausweis und auf dem Konto.
- Ident-Weg wählen: eID, BankIdent oder PostIdent statt VideoIdent – und direkt erledigen.
- Vertrag lesen: Zins, Laufzeit, Gesamtbetrag, Zusatzversicherungen. Erst dann unterschreiben.
- Auszahlung prüfen: Kommt der volle Betrag an? Gibt es keine versteckten Abzüge?
Nach der Unterschrift hast du 14 Tage Widerrufsrecht. Und du darfst einen Verbraucherkredit jederzeit vorzeitig zurückzahlen. Die Bank darf dafür höchstens eine kleine Entschädigung verlangen (maximal 1 % der Restschuld, im letzten Jahr 0,5 %).
Häufige Fehler vermeiden
- Erst am Ende nach dem Ident-Weg schauen – dann merkst du zu spät, dass nur VideoIdent geht.
- Ausweis-PIN raten – nach drei Fehlversuchen ist die Funktion gesperrt.
- Gemeinschaftskonto für BankIdent nutzen – führt fast immer zum Abbruch.
- Coupon liegen lassen – PostIdent-Coupons laufen ab. Geh am besten am selben oder nächsten Tag zur Filiale.
- Zwei Ident-Wege gleichzeitig starten – das kann den Antrag durcheinanderbringen. Einen Weg zu Ende bringen.
- Bei fünf Anbietern parallel beantragen – das sieht nach Geldnot aus. Lieber erst vergleichen.
- Auf „ohne Identitätsprüfung“-Werbung klicken – das führt fast immer zu unseriösen Seiten.
Video-Ident-Verfahren: Warnung vor Missbrauch
Das VideoIdent selbst ist ein sicheres, erlaubtes Verfahren. Aber Betrüger missbrauchen es. Polizei und Verbraucherzentralen warnen seit Jahren vor diesen Maschen:
- Fake-Jobs: Du sollst als „App-Tester“ oder „Bank-Tester“ ein VideoIdent machen. In Wahrheit eröffnest du ein echtes Konto auf deinen Namen – und Kriminelle nutzen es für Geldwäsche.
- Falsche Kreditangebote: Ein angeblicher Kreditgeber schickt dir einen Link zu einer App für ein VideoIdent. Statt eines Kredits wird ein Konto für Betrüger eröffnet.
- Ausweis per WhatsApp: Jemand will Fotos deines Ausweises und ein Selfie mit Ausweis über einen Messenger. Damit können Fremde in deinem Namen handeln.
Merke: Ein seriöser Kreditgeber schickt dich nur aus deinem eigenen Antrag heraus zur Identifizierung. Kein seriöser Arbeitgeber verlangt ein VideoIdent oder eine Kontoeröffnung. Und kein seriöser Anbieter will vor der Auszahlung Geld von dir.
Weitere Warnsignale bei Kreditangeboten
- Versprechen „ohne Identitätsprüfung“ oder „ohne Legitimierung“
- Gebühren vor der Auszahlung, z. B. für „Bearbeitung“ oder „Express“
- Unterlagen per Nachnahme
- Kein Impressum, keine Aufsicht genannt
- Kontakt nur über WhatsApp oder Telegram
- Druck wie „Angebot nur heute gültig“
Schon passiert? Das solltest du sofort tun
- Die Bank informieren, bei der das Konto eröffnet wurde, und das Konto sperren lassen.
- Anzeige bei der Polizei erstatten – das geht auch online.
- Bei Bedarf kostenlose Hilfe bei der Verbraucherzentrale holen.
Alternativen, wenn es mit dem Kredit nicht klappt
Manchmal liegt das Problem gar nicht beim Videochat. Hier findest du passende Wege für andere Situationen:
- Dein Problem ist die Schufa? 1000 Euro Sofortkredit ohne Schufa: realistische Wege.
- Du bist in Rente und dir ist Technik zu viel? Kredit für Rentner.
- Du brauchst mehr Geld und hast eine feste Stelle? Express-Kredit aus dem Ausland ohne Schufa-Abfrage.
- Du willst einen flexiblen Rahmen statt eines festen Betrags? Rahmenkredit ohne Schufa.
- Du willst alle Sofortkredit-Wege auf einen Blick? Sofortkredit: alle Optionen im Überblick.
Und wenn das Geld schon jetzt nicht reicht: Ein weiterer Kredit ist nicht immer die beste Lösung. Eine Schuldnerberatung (z. B. bei der Verbraucherzentrale oder Caritas) hilft kostenlos.
Häufige Fragen und ehrliche Antworten
Gibt es wirklich einen Sofortkredit ohne VideoIdent?
Ja. Viele Banken bieten neben VideoIdent auch den Online-Ausweis (eID), BankIdent über dein Online-Banking oder PostIdent in der Filiale an. Welche Wege es gibt, steht im Antrag des jeweiligen Anbieters.
Bekomme ich einen Kredit ganz ohne Identitätsprüfung?
Nein, nicht bei seriösen Anbietern. Das Geldwäschegesetz schreibt die Identifizierung vor jedem Kreditvertrag vor. Wer damit wirbt, darauf zu verzichten, ist unseriös.
Welche Identifizierungsarten sind beim Kredit erlaubt?
Gängig sind VideoIdent, der Online-Ausweis (eID), BankIdent mit Referenzüberweisung und digitaler Unterschrift, PostIdent in der Filiale und die Identifizierung am Bankschalter.
Wie funktioniert BankIdent genau?
Du loggst dich über einen sicheren Dienst in dein Online-Banking ein und gibst eine Überweisung von wenigen Cent frei. Oft unterschreibst du zusätzlich digital per SMS-Code. Das Konto muss auf deinen Namen laufen.
Ist BankIdent sicher – wer sieht meine Bankdaten?
Seriöse Dienste nutzen deine Zugangsdaten nur für diesen einen Vorgang und speichern sie nicht. Gib sie aber nur ein, wenn du direkt aus deinem Kreditantrag weitergeleitet wurdest – nie über Links aus E-Mails oder Messengern.
Was brauche ich für den Online-Ausweis?
Ein Smartphone mit NFC, die kostenlose AusweisApp des Bundes, deinen Personalausweis und deine sechsstellige PIN. Bei Ausweisen ab Juli 2017 ist die Online-Funktion automatisch eingeschaltet.
Ich habe meine Ausweis-PIN vergessen – was nun?
Eine neue PIN bekommst du beim Bürgeramt. Ein Online-Dienst, mit dem du einen PIN-Brief bestellen kannst, soll laut Bund in der zweiten Jahreshälfte 2026 zurückkommen. Bis dahin nutzt du am besten BankIdent oder PostIdent.
Was ist der Unterschied zwischen Identifizieren und Authentifizieren?
Identifizieren heißt: Die Bank stellt einmalig anhand deines Ausweises fest, wer du bist. Authentifizieren heißt: Du bestätigst später bei jedem Login mit zwei Faktoren, dass du es bist – zum Beispiel mit Passwort und TAN.
Warum braucht BankIdent eine 2-Faktor-Authentifizierung?
Weil du dich in dein Online-Banking einloggst. Das erfordert nach der EU-Richtlinie PSD2 zwei von drei Faktoren: Wissen, Besitz oder ein körperliches Merkmal. Ohne funktionierendes TAN-Verfahren klappt BankIdent nicht.
Kostet PostIdent mich etwas?
In der Regel nicht. Die Kosten für PostIdent trägt meist das Unternehmen, das dich zur Identifizierung auffordert. Verlangt jemand von dir Geld dafür, sei vorsichtig.
Kann ich PostIdent nutzen, wenn VideoIdent abgebrochen wurde?
Oft ja. Viele Anbieter bieten PostIdent oder einen anderen Weg als Ersatz an. Frag beim Kundenservice nach, statt einen neuen Antrag zu stellen.
Bekomme ich einen Minikredit ohne VideoIdent?
Das hängt vom Anbieter ab. Viele Minikredit-Anbieter nutzen zuerst VideoIdent. Prüf vor dem Antrag, ob BankIdent, eID oder PostIdent möglich ist.
Wie schnell bekomme ich das Geld ohne VideoIdent?
Mit eID oder BankIdent oft genauso schnell wie mit VideoIdent. Mit PostIdent rechnest du meist mit einem Tag mehr. Die Auszahlung selbst kann per Echtzeitüberweisung in Sekunden kommen – wenn der Anbieter das nutzt.
Ist ein Express-Kredit in 30 Minuten realistisch?
Nur im besten Fall: digitaler Antrag, sofortige Zusage, Identifizierung per eID oder BankIdent und Auszahlung per Echtzeitüberweisung. Garantieren kann das kein seriöser Anbieter – und ohne Identitätsprüfung geht es nie.
Hat der Ident-Weg Einfluss auf meine Schufa?
Nein. Die Identitätsprüfung ist kein Bonitätscheck. Ob die Schufa abgefragt und der Kredit gemeldet wird, hängt nur vom Anbieter ab.
Woran erkenne ich Betrug mit Video-Ident?
Wenn ein Arbeitgeber, ein „Tester-Job“ oder ein Kreditgeber dich über einen fremden Link oder per WhatsApp zu einem VideoIdent schickt. Seriös ist nur eine Identifizierung, die du selbst aus deinem eigenen Antrag startest.
Was ändert sich ab dem 20. November 2026 bei Krediten?
Dann gelten neue Regeln für Verbraucherkredite. Auch kleine und sehr kurze Kredite fallen darunter. Anbieter müssen deine Kreditwürdigkeit prüfen. Die Pflicht zur Identitätsprüfung bleibt wie bisher.
Kann ich den Kredit vorzeitig zurückzahlen?
Ja, das ist bei Verbraucherkrediten gesetzlich immer erlaubt. Die Bank darf höchstens eine kleine Entschädigung verlangen: maximal 1 % der Restschuld, im letzten Jahr der Laufzeit 0,5 %.
Fazit: Erlaubt – aber nie ganz ungeprüft
Ein Sofortkredit ohne VideoIdent ist ganz normal möglich. Du kannst dich mit dem Online-Ausweis, über dein Online-Banking, in der Postfiliale oder am Bankschalter ausweisen. Alle vier Wege sind erlaubt und genauso sicher.
Was es nicht gibt: einen seriösen Kredit ganz ohne Identitätsprüfung. Wer das verspricht, will an dein Geld oder an deine Daten.
Bereite deinen Ident-Weg vor dem Antrag vor: PIN prüfen, TAN-Verfahren testen, Ausweis checken. Dann klappt es oft schneller als mit jedem Videochat. Und wenn dein eigentliches Problem die Schufa ist, schau dir die Alternativen oben an.
Alle Angaben ohne Gewähr, Stand Oktober 2026; maßgeblich sind die Bedingungen des jeweiligen Anbieters.
Zuletzt aktualisiert am 29.10.2026