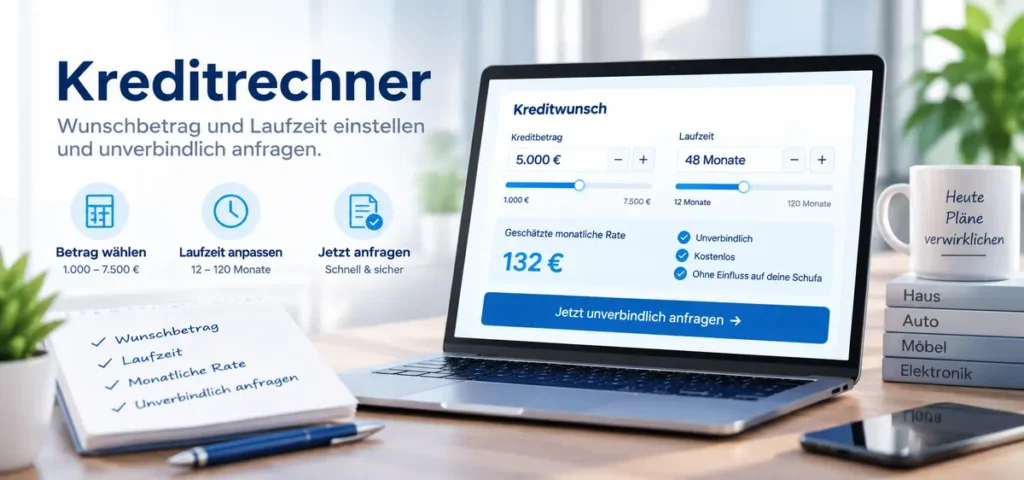
Du brauchst Geld – für ein Auto, eine kaputte Waschmaschine oder einfach, um wieder Luft zu haben. Aber eine Frage lässt dich nicht los: Kann ich mir die Rate jeden Monat wirklich leisten? Genau dafür ist unser Kreditrechner da. Du gibst ein, wie viel du brauchst und wie lange du zahlen willst. Dann siehst du sofort, welche Banken passende Ratenkredite anbieten und wie hoch die monatliche Rate ungefähr ist.
Das Rechnen und Vergleichen kostet nichts, verpflichtet zu nichts und hat keinen Einfluss auf deine Schufa. Weiter unten findest du Beispielrechnungen, einen einfachen Haushalts-Check und Tipps, worauf du beim Kreditvergleich achten solltest.
Kreditrechner: Ratenkredite im Vergleich
Transparenz: Der Vergleich wird von unserem Partner financeAds bereitgestellt. Er zeigt nicht alle Banken am Markt. Schließt du über einen Link einen Kredit ab, erhalten wir eine Provision – für dich wird der Kredit dadurch nicht teurer. klarer-tipp.com vergibt selbst keine Kredite.
So funktioniert der Kreditrechner in 3 Schritten
- Betrag eingeben: Trag beim Nettodarlehensbetrag ein, wie viel Geld du brauchst. Tipp: Nimm nur so viel, wie du wirklich brauchst – jeder Euro mehr kostet Zinsen.
- Laufzeit und Verwendungszweck wählen: Stell ein, über wie viele Monate du zurückzahlen willst, und klick auf „Filter anwenden“. Die Liste aktualisiert sich sofort.
- Angebote vergleichen: Du siehst Banken mit Zins und Monatsrate. Passt ein Angebot, gehst du über „zum Anbieter“ direkt zur Bank und stellst dort deine Anfrage.
Du kannst so oft rechnen, wie du willst. Probier ruhig verschiedene Beträge und Laufzeiten aus. Persönliche Daten musst du im Rechner nicht eingeben – die fragt erst die Bank ab.
Was zeigt dir der Kreditrechner genau?
Damit du die Ergebnisse richtig liest, solltest du ein paar Begriffe kennen. Sie stehen so oder ähnlich bei jedem Angebot.
Die wichtigsten Begriffe beim Kredit berechnen
- Nettodarlehensbetrag: Das Geld, das wirklich auf deinem Konto landet.
- Laufzeit: Wie viele Monate du zurückzahlst. Längere Laufzeit = kleinere Rate, aber mehr Zinsen insgesamt.
- Monatliche Rate: Der feste Betrag, der jeden Monat abgeht. Zins und Tilgung stecken zusammen darin.
- Sollzins (gebundener Sollzins): Der reine Zins für das geliehene Geld.
- Effektiver Jahreszins: Die wichtigste Zahl beim Vergleich. Er enthält den Zins und alle Pflichtkosten pro Jahr.
Ein normaler Ratenkredit hat eine feste Rate. Am Anfang zahlst du damit mehr Zinsen, später mehr Tilgung. Einen eigenen Tilgungsrechner für deinen Kredit brauchst du dafür nicht – den genauen Tilgungsplan bekommst du von der Bank mit dem Vertrag.
Was bedeuten „ab 1,99 %“ und „2 von 3 Kunden“?
Bei den Angeboten steht oft ein sehr niedriger „ab“-Zins. Den bekommen aber nur Kunden mit sehr guter Bonität. Wichtiger ist das Kleingedruckte darunter. Banken müssen nach der Preisangabenverordnung ein repräsentatives Beispiel nennen: einen Zins, den mindestens zwei von drei Kunden bekommen – oder einen günstigeren. Rechne beim Vergleich also lieber mit diesem Zins und nicht mit dem „ab“-Wert. Dann erlebst du später keine böse Überraschung.
Beispiele: So viel kostet dein Kredit wirklich
Zahlen sagen mehr als Worte. Die Tabelle zeigt Rate und Zinskosten bei zwei verschiedenen Zinssätzen. Die Zinsen sind Beispielwerte, kein Angebot. Welchen Zins du bekommst, hängt von deiner Bonität ab.
| Kreditbetrag | Laufzeit | Rate bei 7,9 % eff. | Zinskosten gesamt | Rate bei 12,9 % eff. | Zinskosten gesamt |
|---|---|---|---|---|---|
| 1.000 € | 12 Monate | 86,82 € | 41,80 € | 88,94 € | 67,28 € |
| 3.000 € | 24 Monate | 135,17 € | 244,15 € | 141,49 € | 395,84 € |
| 5.000 € | 36 Monate | 155,82 € | 609,67 € | 166,54 € | 995,33 € |
| 7.500 € | 48 Monate | 181,79 € | 1.225,86 € | 198,22 € | 2.014,65 € |
| 7.500 € | 72 Monate | 130,14 € | 1.870,06 € | 147,39 € | 3.111,88 € |
(Berechnung: Ratenkredit mit gleichbleibender Monatsrate, gerundet)
Was du aus der Tabelle lernen kannst
Schau dir die letzten beiden Zeilen an. Bei 7.500 Euro sinkt die Rate um gut 50 Euro, wenn du 72 statt 48 Monate zahlst. Klingt gut. Aber du zahlst dafür rund 650 Euro mehr Zinsen. Und ein paar Prozentpunkte beim Zins machen schnell 800 Euro Unterschied. Darum lohnt sich ein Ratenkredit-Vergleich fast immer.
Welche Rate kannst du dir leisten? Der Haushalts-Check
Die schönste Rate hilft dir nichts, wenn am Monatsende das Geld fehlt. Bevor du Kredite berechnest, mach einen kurzen Kassensturz. Das dauert zehn Minuten und schützt dich vor großem Ärger.
| Position | Beispiel (Single, Teilzeit) | Deine Zahl |
|---|---|---|
| Nettoeinkommen | 1.650 € | … |
| – Miete inkl. Nebenkosten | 650 € | … |
| – Strom, Handy, Internet | 110 € | … |
| – Versicherungen | 60 € | … |
| – Lebensmittel, Drogerie | 350 € | … |
| – Fahrtkosten | 90 € | … |
| – Bestehende Raten | 0 € | … |
| = Frei verfügbar | 390 € | … |
| Puffer für Unvorhergesehenes (ca. 1/3) | 130 € | … |
| = Maximale neue Rate | ca. 260 € | … |
Die Faustregel: Plane nie den ganzen freien Betrag für die Rate ein. Behalte einen Puffer für Reparaturen, Nachzahlungen oder Geburtstage. Die Bank rechnet übrigens ähnlich – nur meist mit festen Pauschalen für deine Lebenshaltung.
Für wen ist der Kreditrechner geeignet?
Der Vergleich zeigt klassische Ratenkredite von Banken. Er passt, wenn du einen festen Betrag brauchst und in festen Raten zurückzahlen willst.
| Situation | Passt der Rechner? | Hinweis |
|---|---|---|
| Auto oder Reparatur | Ja | Ratenkredit mit fester Rate |
| Möbel, Haushaltsgeräte, Umzug | Ja | Typischer Einsatz für einen Ratenkredit |
| Mehrere Kredite zusammenlegen | Ja, mit Vorsicht | Nur sinnvoll, wenn die neue Rate und die Gesamtkosten kleiner sind |
| Dispo ausgleichen | Ja | Ratenkredit ist meist günstiger als ein dauerhaft genutzter Dispo |
| Haus kaufen oder bauen | Nein | Dafür brauchst du eine Baufinanzierung |
| Negative Schufa | Eher nein | Die Banken im Vergleich prüfen die Schufa (siehe unten) |
Autokredit: Was du beim Rechnen beachten solltest
Viele nutzen den Kreditrechner für einen Autokredit. Rechne aber nicht nur den Kaufpreis ein. Zulassung, Versicherung, Steuer und die erste Inspektion kommen dazu. Beim Autohaus bekommst du oft eine eigene Finanzierung angeboten. Vergleiche den effektiven Jahreszins – manchmal ist der Kredit von der Bank günstiger, manchmal das Händlerangebot.
Kreditrechner für Immobilien? Warum dieser Rechner nicht passt
Wenn du einen Kreditrechner für ein Haus oder eine Wohnung suchst, bist du hier ehrlich gesagt falsch. Eine Immobilienfinanzierung läuft über viele Jahre, mit Grundschuld, Eigenkapital und Zinsbindung. Das ist etwas ganz anderes als ein Ratenkredit. Für Immobilien sprichst du am besten mit deiner Bank oder einem unabhängigen Baufinanzierungsberater.
Voraussetzungen für einen Ratenkredit
Rechnen kann jeder. Für eine echte Anfrage bei der Bank brauchst du aber ein paar Dinge. Ohne diese Punkte lehnen fast alle Banken ab.
| Voraussetzung | Warum sie wichtig ist |
|---|---|
| Mindestens 18 Jahre alt | Nur Volljährige dürfen einen Kreditvertrag abschließen |
| Wohnsitz in Deutschland | Die Bank muss dich erreichen und deine Daten prüfen können |
| Deutsches Girokonto | Dahin wird ausgezahlt und davon wird die Rate abgebucht |
| Regelmäßiges Einkommen | Lohn, Rente oder Pension – die Bank will sehen, dass du die Rate zahlen kannst |
| Gültiger Ausweis | Für die gesetzlich vorgeschriebene Identitätsprüfung |
| Ausreichende Bonität | Die Banken im Vergleich holen eine Schufa-Auskunft ein |
Kreditrechner und Schufa: Was wird wann geprüft?
Viele haben Angst, dass schon das Ausprobieren ihrer Schufa schadet. Das stimmt nicht. Beim Rechnen und Vergleichen werden keine Daten an die Schufa geschickt. Erst wenn du bei einer Bank eine Anfrage stellst, schaut sie in deine Schufa.
Konditionsanfrage oder Kreditanfrage – der kleine, wichtige Unterschied
Viele Banken stellen zuerst eine Anfrage nach Kreditkonditionen. Diese Anfrage siehst nur du in deiner Schufa-Auskunft. Andere Banken sehen sie nicht und sie verschlechtert deinen Score nicht. Erst ein abgeschlossener Vertrag wird als Kredit eingetragen. Prüf vor dem Absenden beim Anbieter, ob eine Konditionsanfrage gestellt wird.
Und wenn deine Schufa nicht gut ist?
Hier wollen wir ehrlich sein: Die Banken in diesem Vergleich prüfen die Schufa. Mit offenen negativen Einträgen sind die Chancen dort gering. Es gibt aber andere Wege, zum Beispiel einen Kredit aus dem Ausland ohne Schufa-Abfrage. Wie dein Score überhaupt entsteht, erklären wir hier: Schufa-Score einfach erklärt.
Wie hoch sind deine Chancen auf eine Zusage?
Niemand kann dir eine Zusage versprechen – und wer es doch tut, ist unseriös. Die Tabelle zeigt dir aber ehrlich, wie Banken typischerweise entscheiden.
| Deine Situation | Chancen | Was helfen kann |
|---|---|---|
| Festanstellung, keine negativen Einträge | Gut | Mehrere Angebote vergleichen |
| Rente oder Pension, saubere Schufa | Gut bis mittel | Kürzere Laufzeit wählen |
| Befristeter Job oder Probezeit | Mittel | Kleineren Betrag anfragen |
| Selbstständig | Mittel | Aktuelle Steuerbescheide bereithalten |
| Ein erledigter negativer Eintrag | Mittel bis gering | Eintrag als „erledigt“ markieren lassen |
| Offene negative Einträge | Gering | Alternativen ohne Schufa-Abfrage prüfen |
| Kein eigenes Einkommen | Sehr gering | Erst Alternativen prüfen (siehe unten) |
Warum werden Kreditanfragen abgelehnt?
Eine Ablehnung fühlt sich mies an. Oft liegt es aber an Punkten, die du kennen und manchmal ändern kannst:
- Das Einkommen reicht nach Abzug aller Kosten nicht für die Rate.
- In der Schufa stehen offene negative Einträge, zum Beispiel unbezahlte Rechnungen.
- Du hast schon mehrere laufende Kredite oder Ratenkäufe.
- Du bist noch in der Probezeit oder dein Job ist befristet.
- Deine Angaben passen nicht zu den Unterlagen, etwa beim Einkommen.
- Der gewünschte Betrag ist für dein Einkommen zu hoch.
- Du hast in kurzer Zeit sehr viele Kreditanträge gestellt.
- Dein Konto zeigt häufige Rücklastschriften oder ist dauerhaft überzogen.
Nach einer Ablehnung hilft blindes Weiterfragen nichts. Schau dir zuerst die Gründe an. Oft klappt es mit einem kleineren Betrag oder einer längeren Laufzeit.
Vorteile des kostenlosen Kreditrechners
- Du siehst mehrere Banken auf einen Blick.
- Das Rechnen ist kostenlos und unverbindlich.
- Deine Schufa bleibt beim Vergleichen unberührt.
- Du musst keine persönlichen Daten eingeben.
- Du kannst beliebig viele Beträge und Laufzeiten ausprobieren.
- Du erkennst schnell, welche Laufzeit zu deinem Budget passt.
- Das repräsentative Beispiel zeigt dir realistische Zinsen.
- Funktioniert auf Handy, Tablet und PC.
Nachteile und Risiken, die du kennen solltest
- Der Vergleich zeigt nicht alle Banken am Markt.
- Die angezeigte „ab“-Rate gilt nur bei sehr guter Bonität. Dein Zins kann höher sein.
- Der Rechner prüft nicht, ob du dir die Rate leisten kannst – das musst du selbst tun.
- Eine lange Laufzeit macht die Rate klein, den Kredit aber teuer.
- Ein Kredit bindet dich über Monate oder Jahre. Jobverlust oder Krankheit ändern daran nichts.
- Wer Raten nicht zahlt, bekommt Mahngebühren und einen negativen Schufa-Eintrag.
- Zusatzprodukte wie eine Restschuldversicherung können den Kredit deutlich teurer machen.
Ratenkredit-Vergleich: So findest du den günstigeren Kredit
Ein günstiger Kredit fällt nicht vom Himmel. Du findest ihn, wenn du richtig vergleichst. Beim Kreditvergleich zählt vor allem eine Zahl: der effektive Jahreszins. Er enthält Zinsen und alle Pflichtkosten. Der Sollzins allein sagt wenig.
- Vergleiche immer den gleichen Betrag mit der gleichen Laufzeit.
- Schau auf den Zins aus dem repräsentativen Beispiel, nicht nur auf den „ab“-Zins.
- Prüf, ob Sondertilgungen kostenlos möglich sind.
- Lehne Versicherungen ab, die du nicht wirklich willst.
- Stell nicht bei vielen Banken gleichzeitig einen vollen Kreditantrag.
Wie hoch der aktuelle Kreditzins im Durchschnitt ist, veröffentlicht die Deutsche Bundesbank jeden Monat in ihrer Zinsstatistik. Dein persönlicher Zins kann aber deutlich davon abweichen – nach oben wie nach unten.
Häufige Fehler vermeiden
- Nur auf die Monatsrate schauen und die Gesamtkosten vergessen.
- Mehr Geld aufnehmen als nötig – „man weiß ja nie“.
- Die Laufzeit maximal strecken, nur damit die Rate klein aussieht.
- Mit dem „ab“-Zins planen statt mit dem realistischen Zins.
- Falsche oder geschönte Angaben machen. Das fällt auf und führt zur Ablehnung.
- Den Vertrag unterschreiben, ohne ihn ganz gelesen zu haben.
- Den Puffer für Unvorhergesehenes vergessen.
Warnung vor unseriösen Kreditangeboten
Gerade wer dringend Geld braucht, gerät leicht an schwarze Schafe. Sei vorsichtig, wenn jemand Geld verlangt, bevor dein Kredit ausgezahlt ist. Ein Kreditvermittler darf erst bezahlt werden, wenn der Kredit tatsächlich bei dir angekommen ist (§ 655c BGB).
Typische Warnsignale:
- Vorkosten, „Bearbeitungsgebühr“ oder Nachnahme vor der Auszahlung
- Garantierte Zusage „ohne jede Prüfung“
- Pflicht, eine Versicherung oder einen Bausparvertrag mit abzuschließen
- Hausbesuche durch „Finanzberater“, die dir etwas verkaufen wollen
- Kein Impressum oder nur eine Handynummer als Kontakt
Gut zu wissen: Bei einem Verbraucherkredit hast du nach dem Abschluss 14 Tage Widerrufsrecht. In dieser Zeit kannst du ohne Angabe von Gründen vom Vertrag zurücktreten.
Alternativen und passende Ratgeber
Manchmal ist ein klassischer Ratenkredit nicht die beste Lösung. Je nachdem, was du vorhast, findest du hier passendere Wege:
- Du brauchst das Geld sehr schnell? → Sofortkredit mit schneller Auszahlung
- Du willst flexibel Geld abrufen und nur zahlen, was du nutzt? → Rahmenkredit als flexible Kreditlinie
- Du willst ein bestimmtes Produkt kaufen? → Produkte auf Raten finanzieren
- Du suchst eine Karte mit Verfügungsrahmen? → Kreditkarten trotz Schufa im Überblick
- Du bekommst Rente, Bürgergeld oder Krankengeld? → Kredite für besondere Lebenslagen
Und wenn du gerade gar keinen Kredit stemmen kannst: Eine Schuldnerberatung der Verbraucherzentrale, der Caritas oder der Diakonie hilft kostenlos und vertraulich.
FAQ: Häufige Fragen zum Kreditrechner
Ist der Kreditrechner wirklich kostenlos?
Ja. Du zahlst für das Rechnen und Vergleichen nichts und musst dich nicht anmelden. Wir erhalten eine Provision, wenn du über einen Link einen Kredit abschließt – der Kredit wird dadurch für dich nicht teurer.
Hat der Kreditrechner Einfluss auf meine Schufa?
Nein. Beim Rechnen und Vergleichen werden keine Daten an die Schufa übermittelt. Erst wenn du bei einer Bank eine Anfrage stellst, holt sie eine Auskunft ein – oft zuerst als Konditionsanfrage, die deinen Score nicht verschlechtert.
Muss ich im Rechner persönliche Daten eingeben?
Nein. Du gibst nur Betrag, Laufzeit und Verwendungszweck ein. Persönliche Daten fragt erst die Bank ab, wenn du dort eine Anfrage stellst.
Ist die angezeigte Rate verbindlich?
Nein. Die „ab“-Rate gilt für Kunden mit sehr guter Bonität. Deine echte Rate erfährst du erst nach der Prüfung durch die Bank.
Was bedeutet „2 von 3 Kunden erhalten“?
Das ist das gesetzlich vorgeschriebene repräsentative Beispiel. Mindestens zwei von drei Kunden bekommen diesen Zins oder einen günstigeren. Mit diesem Wert solltest du planen.
Zeigt der Vergleich alle Banken?
Nein. Der Vergleich zeigt eine Auswahl von Banken und Anbietern, aber keinen kompletten Marktüberblick.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins ist nur der reine Zins. Der effektive Jahreszins enthält zusätzlich alle Pflichtkosten. Deshalb vergleichst du Kredite immer über den effektiven Jahreszins.
Wie hoch ist der aktuelle Kreditzins?
Das ist für jeden anders. Die Bundesbank veröffentlicht Durchschnittswerte, aber dein Zins hängt vor allem von deiner Bonität, dem Betrag und der Laufzeit ab.
Kann ich mit dem Kreditrechner einen Autokredit berechnen?
Ja. Gib den Betrag ein und wähle beim Verwendungszweck die passende Option, wenn es sie gibt. Zweckgebundene Kredite sind manchmal etwas günstiger.
Eignet sich der Rechner als Kreditrechner für Immobilien?
Nein. Eine Immobilienfinanzierung funktioniert ganz anders und geht um viel höhere Beträge. Dafür brauchst du eine Baufinanzierung.
Bekomme ich hier einen Kredit trotz negativer Schufa?
Eher nicht. Die Banken in diesem Vergleich prüfen die Schufa. Mit offenen negativen Einträgen sind die Chancen gering – schau dir dann lieber unsere Alternativen an.
Gibt es einen Kredit ohne Schufa?
Nicht in diesem Vergleich. Einige ausländische Banken verzichten auf die Schufa-Abfrage und prüfen stattdessen dein Einkommen genau. Mehr dazu findest du in unserem Ratgeber zum Auslandskredit.
Welche Laufzeit ist die beste?
Die kürzeste, deren Rate du sicher zahlen kannst. Je kürzer die Laufzeit, desto weniger Zinsen zahlst du insgesamt.
Welche Unterlagen brauche ich für die Anfrage?
Meist deinen Ausweis, die letzten Gehalts- oder Rentennachweise und deine Kontodaten. Manche Banken schauen sich auch deine Kontoauszüge an.
Wie schnell bekomme ich das Geld?
Das hängt von der Bank ab. Nach der Zusage und der Identitätsprüfung dauert die Auszahlung oft nur wenige Werktage.
Kann ich den Kredit früher zurückzahlen?
Ja. Bei Verbraucherkrediten darfst du jederzeit ganz oder teilweise vorzeitig zurückzahlen. Die Bank darf dafür höchstens 1 % der Restschuld verlangen, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 %.
Kann ich nach dem Abschluss noch zurücktreten?
Ja. Bei einem Verbraucherkredit hast du 14 Tage Widerrufsrecht ab Vertragsschluss und Erhalt aller Pflichtinformationen.
Vergibt klarer-tipp.com selbst Kredite?
Nein. Wir sind keine Bank. Wir erklären Kredite verständlich und zeigen dir den Kreditvergleich unseres Partners financeAds.
Fazit: Erst rechnen, dann entscheiden
Ein Kreditrechner ersetzt keine Bank – aber er hilft dir, nicht blind zu entscheiden. In einer Minute siehst du, welche Rate auf dich zukommt und welche Banken in Frage kommen. Mach vorher den Haushalts-Check, nimm nicht mehr als nötig und plane mit dem realistischen Zins statt mit dem „ab“-Wert. Wenn dann alles passt, kannst du ganz in Ruhe anfragen.
Zuletzt aktualisiert am 29.10.2026