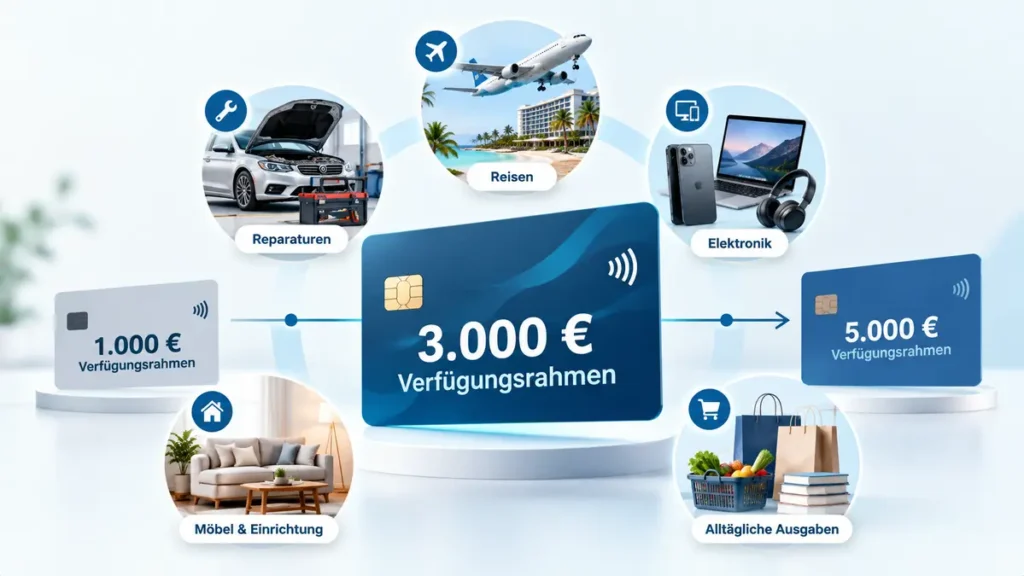
1000 Euro sind dir zu knapp. Vielleicht steht eine größere Reise an, vielleicht willst du für eine teure Reparatur gewappnet sein – oder du kennst dich mit Kreditkarten schon aus und brauchst einfach mehr Spielraum. Wegen deiner Schufa bekommst du bei der Hausbank aber keine Karte. Darum suchst du eine Kreditkarte ohne Schufa mit 3000 Euro.
Die wichtigste Frage dabei: Passt ein Rahmen von 3000 Euro zu deinem Einkommen? Denn 3000 Euro sind schnell ausgegeben – aber nicht so schnell zurückgezahlt. Hier liest du, wie die Bank deinen Rahmen festlegt, was 3000 Euro wirklich kosten und wie dein Limit mit der Zeit wachsen kann.
Kurz gesagt: Wir sind keine Bank. Auf dieser Seite empfehlen wir die Kreditkarte der Instabank und bekommen eine Provision, wenn du sie über unseren Link beantragst. Für dich kostet das nichts extra. Wo die Karte nicht passt, sagen wir es dir trotzdem.
Kreditkarte ohne Schufa mit 3000 Euro: So legt die Bank deinen Rahmen fest
Eine Karte mit „garantiert 3000 Euro“ gibt es nicht. Die Instabank vergibt Rahmen bis zu 25.000 Euro, aber jeder bekommt einen eigenen Betrag. Dafür schaut die Bank auf drei Dinge:
- Dein Einkommen: Wie viel Geld kommt regelmäßig auf dein Konto? Das sieht die Bank per Kontoblick.
- Deine festen Ausgaben: Miete, Strom, Handy, Versicherungen, laufende Raten. Auch das zeigt der Kontoblick.
- Deine Daten bei Experian: Statt der Schufa fragt die Instabank diese Auskunftei.
Am Ende zählt vor allem, was nach den festen Kosten übrig bleibt. Ein hohes Gehalt mit hohen Raten kann deshalb zu einem kleineren Rahmen führen als ein mittleres Gehalt ohne Schulden. Wie die Prüfung ohne Schufa genau abläuft, erklären wir bei der Kreditkarte ohne Schufa mit Verfügungsrahmen.
Wie viel Einkommen brauchst du für eine Kreditkarte ohne Schufa mit 3000 Euro?
Eine feste Einkommensgrenze nennt die Instabank nicht. Für dich selbst kannst du aber einfach prüfen, ob 3000 Euro zu deinem Budget passen. Faustregel: Dein Rahmen sollte nicht größer sein als das, was du in zwei bis drei Monaten zurückzahlen könntest.
| Dir bleiben pro Monat frei (nach allen festen Kosten) | Passender Rahmen zum Selbstcheck |
|---|---|
| unter 500 Euro | eher bis 1.000 Euro |
| 500 bis 1.000 Euro | etwa 1.000 bis 2.000 Euro |
| 1.000 bis 1.500 Euro | etwa 3.000 Euro |
| über 1.500 Euro | auch mehr möglich |
Das ist keine Formel der Bank, sondern eine Orientierung für dich. So vermeidest du, dass du einen Rahmen bekommst, den du im Ernstfall gar nicht schnell zurückzahlen kannst.
Was kostet der Rahmen, wenn du ihn nutzt?
Bei der Instabank fallen ab dem ersten Tag 18,9 % Sollzins an – zinsfreie Tage gibt es nicht. Das bedeutet: 3000 Euro kosten dich rund 47 Euro Zinsen im Monat, solange sie offen sind. Wie viel du insgesamt zahlst, hängt davon ab, wie schnell du zurückzahlst:
| Du zahlst pro Monat zurück | Dauer | Zinsen gesamt |
|---|---|---|
| 1.000 Euro | ca. 4 Monate | rund 98 Euro |
| 500 Euro | ca. 7 Monate | rund 177 Euro |
| 300 Euro | ca. 11 Monate | rund 290 Euro |
| 150 Euro | ca. 2 Jahre | rund 630 Euro |
| Nur den Mindestbetrag (2,5 %, mind. 30 Euro) | über 13 Jahre | mehr als 3.600 Euro |
Vereinfachte Rechnung ohne neue Einkäufe und Gebühren. Die letzte Zeile ist kein Tippfehler: Wer bei 3000 Euro nur den Mindestbetrag zahlt, zahlt am Ende mehr Zinsen, als er ausgegeben hat.
Repräsentatives Beispiel der Instabank nach § 6a PAngV: Nettodarlehensbetrag 1.500 Euro, Sollzins (veränderlich) 18,9 % p. a., effektiver Jahreszins 20,63 % p. a., Laufzeit 12 Monate, 12 Raten à 138 Euro, Gesamtbetrag 1.657 Euro. Darlehensgeber: Instabank ASA.
Weitere Kosten im Überblick
| Kostenart | Instabank Kreditkarte |
|---|---|
| Jahresgebühr und Kontoführung | 0 Euro |
| Kartenzahlung in Euro | 0 Euro |
| Zahlung in fremder Währung | 2,49 % |
| Bargeld und Überweisung aufs Referenzkonto | 2,69 % (Überweisung max. 100 Euro Gebühr, Bargeld max. 500 Euro am Tag) |
| Zinsfreie Tage | keine |
Für wen ist eine Kreditkarte ohne Schufa mit 3000 Euro geeignet?
| Deine Situation | Passt das? | Warum |
|---|---|---|
| Festes Einkommen, dir bleiben 1.000 Euro oder mehr im Monat | Ja | Du kannst 3000 Euro in wenigen Monaten zurückzahlen |
| Du planst eine größere Reise mit Hotel und Mietwagen | Ja | Kautionen und Buchungen passen in den Rahmen |
| Du willst eine Reserve für größere Reparaturen (Auto, Heizung) | Ja | Mehr Puffer als bei 1000 Euro |
| Erste Kreditkarte überhaupt | Eher nicht | Ein kleinerer Rahmen ist für den Anfang sicherer |
| Dir bleiben weniger als 500 Euro im Monat | Nein | 3000 Euro würden sich über Jahre ziehen |
| Du willst einen festen Betrag für eine geplante Anschaffung | Eher nicht | Ein Kredit mit festen Raten ist meist günstiger |
| Offenes Inkasso oder laufende Pfändung | Nein | Führt in aller Regel zur Ablehnung |
Voraussetzungen
Für die Instabank Kreditkarte gelten laut Anbieter (Stand: Oktober 2026):
| Voraussetzung | Was das für dich heißt |
|---|---|
| Mindestalter | 23 Jahre |
| Wohnsitz | Hauptwohnsitz in Deutschland |
| Einkommen | Regelmäßiges, zu versteuerndes Einkommen – geprüft per Kontoblick |
| Kein aktives Inkassoverfahren | Offene Inkassofälle führen zur Ablehnung |
| Smartphone | Mit deutscher Mobilnummer für Identifizierung und Unterschrift |
Wie hoch sind die Chancen?
Eine Garantie gibt es nicht. Die Tabelle zeigt grob, wie die Prüfung über Experian und Kontoblick bei einem mittleren Rahmen typischerweise ausfällt:
| Deine Lage | Chance auf rund 3000 Euro | Darauf kommt es an |
|---|---|---|
| Vollzeit, wenig feste Kosten, alter erledigter Eintrag | Gut | Konto läuft stabil im Plus |
| Vollzeit, aber hohe Raten für Auto oder Kredite | Mittel | Der Rahmen fällt eher kleiner aus |
| Teilzeit mit regelmäßigem Einkommen | Gering bis mittel | Oft wird es eher ein kleinerer Rahmen |
| Konto seit Monaten im Dispo | Gering | Wirkt auf die Bank wie Geldnot |
| Offenes Inkasso | Sehr gering | Erst bezahlen |
| Kein eigenes Einkommen | Keine | Ohne Einkommen gibt es keinen Rahmen |
Warum werden Anträge abgelehnt – oder der Rahmen fällt kleiner aus?
- Zu wenig Luft im Budget: Der häufigste Grund für einen kleineren Rahmen als erhofft.
- Viele laufende Raten: Auto, Handy, Ratenkäufe und „Später bezahlen“ – alles zählt mit.
- Dauer-Minus auf dem Konto: Wer seit Monaten im Dispo ist, bekommt selten viel Rahmen.
- Offenes Inkasso: Bei der Instabank ein Ausschlussgrund.
- Einkommen nicht sichtbar: Das Gehalt geht auf ein anderes Konto als das für den Kontoblick.
- Unter 23 Jahre: Darunter vergibt die Instabank keine Karte.
Bekommst du weniger als 3000 Euro, ist das kein Grund, sofort woanders neu zu beantragen. Nutze den Rahmen erst einmal zuverlässig – das ist der beste Weg zu mehr Spielraum.
So kann dein Limit mit der Zeit wachsen
Viele bekommen am Anfang einen kleineren Rahmen als gewünscht. Das ist normal. Die Bank kennt dich noch nicht. Mit der Zeit kann sich das ändern – wenn du zeigst, dass du zuverlässig zahlst.
- Pünktlich zahlen: Jeden Monat mindestens den fälligen Betrag, besser deutlich mehr.
- Rahmen nicht dauernd ausreizen: Wer immer am Limit ist, wirkt riskant.
- Konto sauber halten: Keine Rücklastschriften, kein Dauer-Minus.
- Einige Monate abwarten: Eine Erhöhung direkt nach dem Start ist unwahrscheinlich.
- Beim Kundenservice nachfragen: Die Bank prüft dann erneut dein Einkommen und deine Zahlungen.
Eine Erhöhung ist ein Angebot der Bank, kein Recht. Umgekehrt kann die Bank den Rahmen auch senken, wenn sich deine Lage verschlechtert. Und: Bietet dir die Bank mehr an, als du brauchst, musst du es nicht nutzen.
Auf Reisen: Darauf solltest du achten
Viele wollen den größeren Rahmen vor allem für den Urlaub. Dafür ist er gut geeignet – mit ein paar Haken:
- Kautionen blockieren den Rahmen: Hotel und Mietwagen sperren oft mehrere hundert Euro, solange die Buchung läuft.
- Fremdwährung kostet extra: Außerhalb des Euroraums kommen 2,49 % auf jede Zahlung.
- Bargeld ist teuer: 2,69 % Gebühr plus Zinsen ab dem ersten Tag, höchstens 500 Euro am Tag.
- Zinsen laufen sofort: Auch die Urlaubsbuchung kostet ab dem ersten Tag Zinsen. Plane die Rückzahlung vor der Reise.
- Virtuelle Karte als Backup: Mit Apple Pay oder Google Pay kannst du auch zahlen, wenn die Plastikkarte verloren geht.
Vorteile
- Mehr Spielraum: Größere Reparaturen, Reisen und Kautionen passen in den Rahmen.
- Ohne Schufa-Abfrage: Ein Schufa-Eintrag blockiert den Antrag nicht automatisch.
- Keine Jahresgebühr: Auch ein großer Rahmen kostet nichts, solange du ihn nicht nutzt.
- Flexibel zurückzahlen: Du entscheidest jeden Monat, wie viel du über den Mindestbetrag hinaus zahlst.
- Sofort nutzbar: Die virtuelle Karte steht direkt nach der Freischaltung bereit.
- Echte Kreditkarte: Für Hotels, Mietwagen und Dienste, die keine Debit- oder Prepaid-Karte annehmen.
- Rahmen kann wachsen: Bei zuverlässiger Nutzung ist später mehr möglich.
Nachteile und Risiken
- 47 Euro Zinsen im Monat: So viel kosten 3000 Euro, solange sie offen sind.
- Keine zinsfreie Zeit: Auch eine kurze Nutzung kostet Zinsen.
- Mindestbetrag-Falle: Mit nur 2,5 % im Monat dauert die Rückzahlung über 13 Jahre.
- Höheres Risiko als bei 1000 Euro: Mehr Rahmen heißt mehr mögliche Schulden.
- Gebühren bei Bargeld und Fremdwährung: 2,69 % bzw. 2,49 %.
- Kein garantierter Rahmen: Die Bank entscheidet, ob es 3000 Euro, weniger oder mehr werden.
3000 Euro Rahmen sind 3000 Euro mögliche Schulden. Nutze den Rahmen nur, wenn du einen festen Plan für die Rückzahlung hast. Wenn dein Geld schon heute nicht bis zum Monatsende reicht, hilft dir eine kostenlose Schuldnerberatung mehr als ein größerer Kreditrahmen.
Karte, Rahmenkredit oder Ratenkredit: Was passt besser?
| Frage | Kreditkarte mit Rahmen | Rahmenkredit | Kredit ohne Schufa aus dem Ausland |
|---|---|---|---|
| Wofür gut? | Reserve, Reisen, Kartenzahlungen | Flexible Reserve aufs Konto | Fester Betrag für einen geplanten Zweck |
| Geld aufs Konto | Möglich, 2,69 % Gebühr | Ja | Ja, einmalige Auszahlung |
| Rückzahlung | Flexibel, mind. 2,5 % | Flexibel | Feste Monatsraten |
| Betrag | Individuell, bis 25.000 Euro | Je nach Anbieter | Meist feste Beträge ab 3.500 Euro |
| Schufa | Keine Abfrage (Experian) | Je nach Anbieter | Keine Schufa-Abfrage |
Für eine geplante Anschaffung, die du über ein bis zwei Jahre abzahlst, ist ein Kredit mit festen Raten meist planbarer als eine Kreditkarte. Mehr dazu beim Rahmenkredit ohne Schufa und beim Kredit von einer Bank im Ausland.
Schritt-für-Schritt-Anleitung
- Haushaltsrechnung machen: Einkommen minus alle festen Kosten. Was bleibt, ist dein Rückzahlbudget.
- Selbstcheck: Passt 3000 Euro zu deinem Budget? Schau in die Tabelle oben.
- Offene Forderungen klären: Ein offenes Inkasso erst bezahlen, sonst wird der Antrag abgelehnt.
- Antrag stellen: Am besten kurz nach dem Gehaltseingang, mit ehrlichen Angaben.
- Kontoblick freigeben: Das Konto wählen, auf dem dein Gehalt ankommt.
- Identifizieren und unterschreiben: Mit Ausweis und Smartphone, danach digitale Unterschrift.
- Rahmen prüfen: Steht mehr drin als du brauchst, setz dir trotzdem deine eigene Grenze.
- Rückzahlung festlegen: Dauerauftrag mit einem festen Betrag – nicht nur den Mindestbetrag.
Häufige Fehler vermeiden
- Den Rahmen als Geld sehen: 3000 Euro Rahmen sind kein Guthaben, sondern Kredit.
- Nur den Mindestbetrag zahlen: Bei 3000 Euro über 13 Jahre und mehr als 3.600 Euro Zinsen.
- Die Urlaubsrechnung ohne Plan: Wer nach der Reise nicht weiß, wie er zurückzahlt, zahlt monatelang Zinsen.
- Bargeld im Ausland abheben: Gebühr, Fremdwährungsaufschlag und Zinsen kommen zusammen.
- Sofort eine Erhöhung beantragen: Erst einige Monate zuverlässig zahlen.
- Mehrere Karten gleichzeitig beantragen: Jede Anfrage hinterlässt Spuren bei den Auskunfteien.
Warnung vor unseriösen Angeboten
Je höher der Betrag, desto größer die Versprechen unseriöser Anbieter:
- „3000 Euro Limit garantiert“: Kein seriöser Anbieter kann einen Rahmen versprechen, bevor er dich geprüft hat.
- Gebühr vorab: Für „Freischaltung“ oder „Limit-Erhöhung“ zahlst du bei seriösen Banken nichts im Voraus.
- Karte per Nachnahme: Oft kommt nur eine Prepaid-Karte oder ein Umschlag mit Papieren.
- Limit-Erhöhung gegen Gebühr: Eine Bank prüft eine Erhöhung – sie verkauft sie nicht.
- Kein Impressum, keine Aufsicht: Ohne Adresse und Banklizenz keine Daten herausgeben.
Die Instabank ASA ist eine norwegische Bank mit Sitz in Oslo und wird von der norwegischen Finanzaufsicht Finanstilsynet beaufsichtigt.
Alternativen
- Kleinerer Rahmen zum Start: Für eine überschaubare Reserve passt die Kreditkarte ohne Schufa mit 1000 Euro.
- Noch mehr Spielraum: Ob ein hohes Limit realistisch ist, zeigt die Kreditkarte ohne Schufa mit 5000 Euro.
- Reserve statt Dispo: Wenn deine Bank dir keinen Dispo gibt, lies die Seite zur Kreditkarte ohne Schufa mit Dispo.
- Normale Schufa? Dann findest du in unserer Übersicht aller Kreditkarten auch Karten mit zinsfreier Zeit.
- Beratung statt neuer Schulden: Bei Dauer-Minus hilft eine kostenlose Schuldnerberatung weiter.
Häufige Fragen und ehrliche Antworten
Bekomme ich eine Kreditkarte ohne Schufa mit 3000 Euro?
Möglich ist es, garantiert ist es nicht. Die Instabank legt den Rahmen für jeden einzeln fest – bis zu 25.000 Euro sind möglich. Ob es 3000 Euro werden, hängt vor allem davon ab, wie viel dir nach festen Kosten jeden Monat übrig bleibt und was bei Experian über dich gespeichert ist.
Wie viel Einkommen brauche ich für 3000 Euro Kreditrahmen?
Eine feste Grenze nennt die Instabank nicht. Entscheidend ist nicht das Bruttogehalt, sondern was nach Miete, Raten und Verträgen übrig bleibt. Als grobe Orientierung: Wenn dir jeden Monat 1.000 bis 1.500 Euro frei bleiben, passt ein Rahmen von 3000 Euro zu deinem Budget.
Bekomme ich 3000 Euro Limit trotz negativer Schufa?
Das ist möglich, weil die Instabank die Schufa nicht abfragt. Ein offenes Inkasso führt aber zur Ablehnung. Mit einem alten, bezahlten Eintrag und einem stabilen Einkommen sind die Chancen deutlich besser.
Was kosten 3000 Euro auf der Kreditkarte?
Bei 18,9 % Sollzins kosten 3000 Euro rund 47 Euro Zinsen im Monat. Zahlst du 500 Euro im Monat zurück, sind es insgesamt rund 177 Euro Zinsen. Zahlst du nur den Mindestbetrag, dauert es über 13 Jahre und kostet mehr als 3.600 Euro Zinsen.
Gibt es zinsfreie Tage?
Nein. Bei der Instabank laufen die Zinsen ab dem ersten Tag, an dem du den Rahmen nutzt – auch wenn du die Rechnung am Monatsende komplett bezahlst.
Wie hoch ist der Mindestbetrag bei 3000 Euro?
2,5 % der Rechnung, mindestens 30 Euro. Bei 3000 Euro sind das 75 Euro im Monat. Das wirkt bequem, deckt aber kaum mehr als die Zinsen. Besser ist ein fester, höherer Betrag.
Kann ich mein Limit später auf 3000 Euro erhöhen?
Eine Erhöhung ist möglich, aber kein Anspruch. Die Bank prüft dafür erneut dein Einkommen und wie zuverlässig du gezahlt hast. Frag frühestens nach einigen Monaten pünktlicher Zahlungen beim Kundenservice nach.
Kann die Bank mein Limit senken?
Ja. Wenn sich deine Lage verschlechtert, zum Beispiel durch Rücklastschriften, verspätete Zahlungen oder weniger Einkommen, kann die Bank den Rahmen kürzen.
Reichen 3000 Euro für eine Urlaubsreise?
Für viele Reisen ja. Denk aber daran, dass Hotel- und Mietwagenkautionen den Rahmen blockieren, solange die Buchung läuft. Bei Zahlungen in fremder Währung kommen bei der Instabank 2,49 % Gebühr dazu.
Kann ich 3000 Euro von der Karte aufs Konto überweisen?
Ja, aufs Referenzkonto. Das kostet 2,69 % Gebühr – bei 3000 Euro rund 81 Euro – plus Zinsen ab dem ersten Tag. Für einen festen Betrag ist ein Rahmenkredit oder Ratenkredit meist günstiger.
Ist eine Kreditkarte oder ein Kredit über 3000 Euro besser?
Für eine geplante Anschaffung, die du über ein bis zwei Jahre abzahlst, ist ein Kredit mit festen Raten meist planbarer. Die Kreditkarte ist besser als flexible Reserve, die du schnell wieder zurückzahlst.
Kann ich bei der Instabank Bargeld abheben?
Ja, bis 500 Euro am Tag. Es kostet 2,69 % Gebühr und ab dem ersten Tag Zinsen. Für den Alltag ist Kartenzahlung deutlich günstiger.
Welche Voraussetzungen gelten für die Karte?
Mindestens 23 Jahre, Hauptwohnsitz in Deutschland, regelmäßiges zu versteuerndes Einkommen, kein aktives Inkassoverfahren und ein Smartphone mit deutscher Mobilnummer.
Wird die Karte in der Schufa eingetragen?
Für die Prüfung fragt die Instabank nicht bei der Schufa nach, sondern bei Experian. Laut Instabank bleibt dein Schufa-Score von der Prüfung unberührt.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Dann kommen Mahnungen und Verzugszinsen dazu, und die Bank kann die Karte sperren. Melde dich früh beim Kundenservice, wenn es eng wird – oft gibt es eine Lösung, bevor ein Inkasso eingeschaltet wird.
Ist 3000 Euro zu viel für die erste Kreditkarte?
Für viele ja. Wenn du noch keine Erfahrung mit Kreditkarten hast, ist ein kleinerer Rahmen sicherer. Du musst einen höheren Rahmen nicht ausschöpfen, nur weil er da ist.
Fazit: Ein hoher Rahmen passt, wenn dein Budget mitspielt
Eine Kreditkarte ohne Schufa mit 3000 Euro gibt dir echten Spielraum für Reisen, größere Reparaturen und Kautionen – ohne Schufa-Abfrage und ohne Jahresgebühr. Ob die Bank dir 3000 Euro gibt, hängt vor allem davon ab, wie viel dir nach allen festen Kosten übrig bleibt.
Rechne deshalb vorher ehrlich nach. 3000 Euro kosten bei der Instabank rund 47 Euro Zinsen im Monat. Wer in einigen Monaten zurückzahlt, zahlt überschaubar. Wer nur den Mindestbetrag zahlt, zahlt jahrelang. Und für eine geplante Anschaffung ist ein Kredit mit festen Raten oft die bessere Wahl.
Zuletzt aktualisiert am 25.10.2026