Die Waschmaschine gibt auf, die Werkstatt will 600 Euro, und das Gehalt kommt erst in zwei Wochen. Andere würden einfach kurz ins Minus gehen. Du kannst das nicht: Deine Bank hat dir wegen eines Schufa-Eintrags keinen Dispo gegeben – oder ihn sogar gestrichen. Genau deshalb suchst du eine Kreditkarte ohne Schufa mit Dispo, also eine Reserve, die da ist, wenn es eng wird.
So eine Karte kann helfen. Sie ist aber kein Wundermittel und meistens nicht billiger als ein normaler Dispo. Hier liest du, wie die Karte als Dispo-Ersatz funktioniert, was sie im direkten Vergleich kostet und wann ein anderer Weg die bessere Wahl ist.
Kurz vorweg: Wir sind keine Bank. Auf dieser Seite empfehlen wir die Kreditkarte der Instabank und bekommen eine Provision, wenn du sie über unseren Link beantragst. Für dich kostet das nichts extra. Trotzdem zeigen wir dir auch, wann du die Karte besser nicht nimmst.
Was bedeutet „Kreditkarte ohne Schufa mit Dispo“?
Eine eigene Kartenart mit diesem Namen gibt es nicht. Gemeint ist eine Kreditkarte mit Verfügungsrahmen, die du nicht für den Alltag, sondern als Reserve nutzt – so wie andere ihren Dispo. Die Karte liegt in der Schublade oder in der Handy-Wallet. Erst wenn eine unerwartete Rechnung kommt, greifst du darauf zurück.
Bei der Instabank kommt noch etwas dazu, das einem Dispo sehr nahe kommt: Du kannst Geld aus dem Kartenrahmen auf dein Girokonto überweisen. Das ist praktisch, wenn jemand keine Karte nimmt – zum Beispiel der Vermieter oder der Handwerker. Allerdings kostet diese Überweisung eine Gebühr. Dazu gleich mehr im Kostenvergleich.
„Ohne Schufa“ heißt: Die Bank fragt nicht bei der Schufa nach. Geprüft wirst du trotzdem – über die Auskunftei Experian und über einen Kontoblick, bei dem die Bank einmalig deine Kontoumsätze sieht. Wie das genau abläuft, erklären wir ausführlich bei der Kreditkarte mit Verfügungsrahmen trotz Schufa.
Gibt es auch einen Dispokredit ohne Schufa?
Ehrliche Antwort: fast nie. Einen Dispo bekommst du von der Bank, bei der du dein Girokonto hast. Dafür fragt sie so gut wie immer bei der Schufa nach. Ein Basiskonto, das jede Bank anbieten muss, hat in der Regel gar keinen Dispo. Deshalb suchen viele Menschen mit Schufa-Eintrag den Umweg über eine Kreditkarte. Das ist legitim – nur solltest du die Kosten kennen.
Karte oder Kontoüberziehung: der ehrliche Vergleich
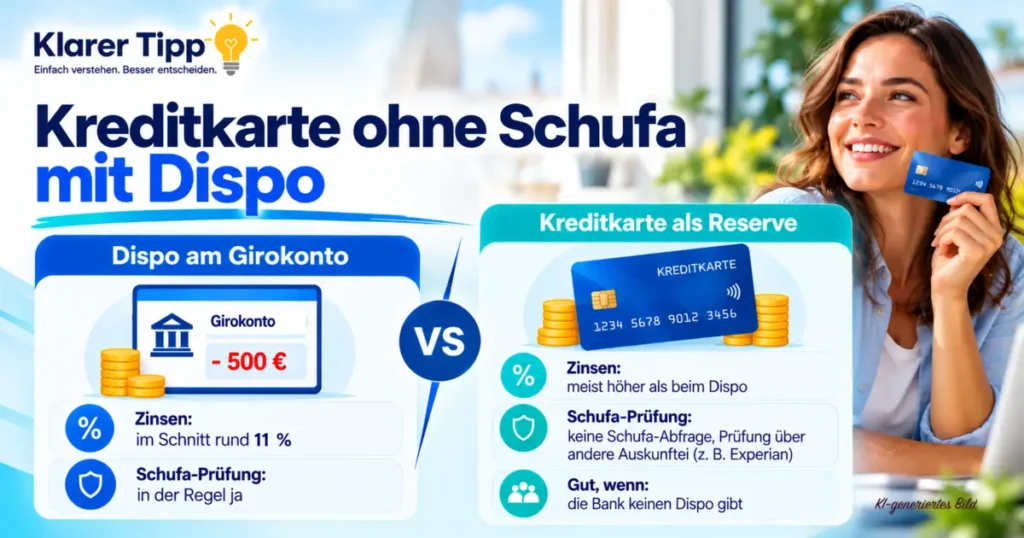
Viele Seiten behaupten, eine Kreditkarte sei günstiger als der Dispo. Für die Instabank stimmt das nicht. Hier der direkte Vergleich:
| Merkmal | Dispo am Girokonto | Instabank Kreditkarte |
|---|---|---|
| Zinssatz | Im Schnitt 10,99 %, teuerste Bank 15,39 % (Stiftung Warentest, Mai 2026) | 18,9 % Sollzins, 20,63 % effektiv |
| Zinsen ab wann? | Ab dem ersten Tag im Minus | Ab dem ersten Tag der Nutzung – keine zinsfreien Tage |
| Geld aufs Girokonto | Direkt, ohne Gebühr | Per Überweisung, 2,69 % Gebühr (max. 100 Euro pro Überweisung) |
| Zahlen im Laden oder online | Mit der Girocard | Direkt mit der Karte, ohne Gebühr in Euro |
| Rückzahlung | Automatisch, sobald Geld aufs Konto kommt | Mindestens 2,5 % der Rechnung (mind. 30 Euro), mehr per Überweisung |
| Schufa | Abfrage bei der Hausbank | Keine Schufa-Abfrage, Prüfung über Experian |
| Höhe | Häufig das Zwei- bis Dreifache des Nettogehalts | Individuell, bis zu 25.000 Euro möglich |
| Kosten ohne Nutzung | Meist keine | Keine Jahresgebühr |
So viel kosten 1.000 Euro für 30 Tage – je nachdem, welchen Weg du nimmst:
| Weg | Zinsen und Gebühren für 30 Tage |
|---|---|
| Dispo mit Durchschnittszins (10,99 %) | rund 9 Euro |
| Dispo bei der teuersten Bank (15,39 %) | rund 13 Euro |
| Instabank: direkt mit der Karte bezahlt | rund 16 Euro |
| Instabank: Geld aufs Girokonto überwiesen | rund 42 Euro (27 Euro Gebühr + 16 Euro Zinsen) |
Vereinfachte Rechnung mit taggenauen Zinsen. Das Ergebnis ist trotzdem eindeutig: Wer einen Dispo hat, nutzt ihn meist günstiger als die Karte. Die Kreditkarte lohnt sich als Dispo-Ersatz vor allem dann, wenn du gar keinen Dispo bekommst. Und wenn du sie nutzt, dann am besten direkt mit der Karte bezahlen – nicht Geld aufs Konto schieben.
Für wen ist diese Lösung geeignet?
| Deine Situation | Passt die Karte? | Warum |
|---|---|---|
| Bank gibt wegen Schufa keinen Dispo, Gehalt kommt regelmäßig | Ja | Genau dafür ist sie da: eine Reserve ohne Schufa-Abfrage |
| Du hast nur ein Basiskonto ohne Dispo | Ja, wenn dein Einkommen passt | Die Karte ersetzt die fehlende Überziehung |
| Dein Dispo ist zu klein für einen Notfall | Eher als Ergänzung | Erst den günstigeren Dispo nutzen, die Karte nur für den Rest |
| Du hast einen normalen Dispo und kommst damit klar | Nein | Der Dispo ist in der Regel günstiger |
| Du bist seit Monaten dauerhaft im Dispo | Nein | Neue Schulden lösen das Problem nicht – besser umschulden oder beraten lassen |
| Offenes Inkasso oder laufende Pfändung | Nein | Führt in aller Regel zur Ablehnung |
| Kein regelmäßiges Einkommen | Nein | Ohne Einkommen gibt es keinen Kreditrahmen |
Wann die Kreditkarte ohne Schufa mit Dispo nicht die richtige Lösung ist
Wenn du schon länger jeden Monat im Minus bist, ist eine weitere Kreditlinie keine Hilfe, sondern ein Risiko. Dann ist es besser, den Dispo in einen günstigeren Kredit mit festen Raten umzuwandeln oder mit einer Schuldnerberatung einen Plan zu machen. Übrigens: Nutzt du deinen Dispo sechs Monate am Stück und im Schnitt zu mehr als 75 Prozent, muss dir deine Bank ein Beratungsgespräch über günstigere Alternativen anbieten. Das steht so im Gesetz (§ 504a BGB).
Voraussetzungen
Für die Instabank Kreditkarte gelten laut Anbieter diese Punkte (Stand: Oktober 2026):
| Voraussetzung | Was das für dich heißt |
|---|---|
| Mindestalter | 23 Jahre |
| Wohnsitz | Hauptwohnsitz in Deutschland |
| Einkommen | Regelmäßiges, zu versteuerndes Einkommen – geprüft per Kontoblick |
| Kein aktives Inkassoverfahren | Offene Inkassofälle führen zur Ablehnung |
| Smartphone | Mit deutscher Mobilnummer für Identifizierung und Unterschrift |
| Girokonto | Für den Kontoblick und als Referenzkonto für Überweisungen |
Ein Tipp für alle, die gerade keinen Dispo haben: Ein Konto, das nie ins Minus rutscht und auf dem das Gehalt pünktlich ankommt, wirkt im Kontoblick gut. Rücklastschriften und Mahngebühren dagegen fallen sofort auf.
Wie funktioniert die Karte als Reserve?
- Bereithalten: Nach der Zusage liegt die Karte als Reserve bereit – virtuell sofort, als Plastikkarte nach etwa 8 bis 10 Werktagen.
- Im Notfall direkt zahlen: Die Werkstatt, der Elektromarkt oder der Online-Shop nimmt Karte? Dann zahlst du direkt mit der Kreditkarte. Das ist der günstigste Weg.
- Nur wenn nötig aufs Konto: Nimmt jemand nur Überweisung, kannst du Geld aus dem Rahmen auf dein Girokonto holen. Rechne dann die 2,69 % Gebühr mit ein.
- Schnell zurückzahlen: Zinsen laufen ab dem ersten Tag. Sobald dein Gehalt da ist, überweist du so viel wie möglich an die Kartenbank. Fällig ist mindestens der Mindestbetrag von 2,5 %, mindestens 30 Euro.
- Reserve wieder frei: Was du zurückgezahlt hast, steht dir wieder zur Verfügung. Einen neuen Antrag brauchst du nicht.
Vorteile
- Reserve trotz Schufa-Eintrag: Die Schufa wird nicht abgefragt – auch wenn deine Bank dir den Dispo verweigert.
- Unabhängig vom Girokonto: Du musst die Bank nicht wechseln und kein neues Konto eröffnen.
- Keine Kosten ohne Nutzung: Keine Jahresgebühr, keine Kontoführungsgebühr. Liegt die Karte nur in der Schublade, kostet sie nichts.
- Geld aufs Konto möglich: Anders als bei vielen Kreditkarten kannst du bei Bedarf Geld auf dein Girokonto überweisen.
- Sofort startklar: Die virtuelle Karte kannst du direkt nach der Freischaltung nutzen, auch mit Apple Pay und Google Pay.
- Klare Trennung: Was du aus der Reserve nutzt, siehst du getrennt vom Girokonto – du verlierst nicht so leicht den Überblick.
- Kein Papierkram: Das Einkommen wird per Kontoblick geprüft, Gehaltszettel musst du nicht hochladen.
Nachteile und Risiken
- Teurer als der Durchschnitts-Dispo: 18,9 % Sollzins liegen über dem, was die meisten Banken für den Dispo verlangen.
- Keine zinsfreien Tage: Zinsen laufen ab dem ersten Tag – auch wenn du die Rechnung am Monatsende komplett bezahlst.
- Überweisung aufs Konto kostet extra: 2,69 % Gebühr machen den Weg „Geld aufs Girokonto“ deutlich teurer.
- Kein Automatismus: Anders als beim Dispo wird nichts automatisch mit dem Gehalt verrechnet. Du musst selbst zurücküberweisen.
- Kleiner Mindestbetrag: 2,5 % der Rechnung wirken bequem, ziehen die Rückzahlung aber über Jahre.
- Zwei Reserven, doppeltes Risiko: Wer Dispo und Kreditkarte gleichzeitig ausreizt, rutscht schnell tiefer in die Schulden.
Eine Kreditkarte ist keine Lösung für ein Konto, das jeden Monat im Minus endet. Wenn das Geld regelmäßig nicht bis zum Monatsende reicht, bringt eine zweite Kreditlinie nur neue Schulden. Dann hilft ein Gespräch mit deiner Bank über einen günstigeren Ratenkredit oder eine kostenlose Schuldnerberatung, zum Beispiel bei der Verbraucherzentrale, der Caritas oder der Diakonie.
Kreditkarte mit Dispo trotz negativer Schufa: Wie hoch sind die Chancen?
Eine feste Quote kann niemand nennen. Die Tabelle ist eine grobe Einschätzung, wie die Prüfung über Experian und Kontoblick typischerweise auf verschiedene Lebenslagen reagiert. Sie ersetzt keine Entscheidung der Bank.
| Deine Lage | Realistische Chance | Darauf kommt es an |
|---|---|---|
| Dispo wegen altem, erledigtem Schufa-Eintrag abgelehnt, Gehalt kommt pünktlich | Gut | Konto im Plus, keine Rücklastschriften |
| Nur Basiskonto, aber festes Einkommen | Gut bis mittel | Wie viel nach festen Ausgaben übrig bleibt |
| Dispo von der Bank gekündigt, Rest noch offen | Mittel bis gering | Ob die Bank den Fall schon ans Inkasso gegeben hat |
| Konto ist ein P-Konto wegen laufender Pfändung | Sehr gering | Erst die Pfändung klären |
| Offene Forderung beim Inkasso | Sehr gering | Inkasso schließt die Karte bei der Instabank aus |
| Laufende Privatinsolvenz | Keine | Erst nach Abschluss des Verfahrens neu versuchen |
Warum werden Anträge abgelehnt?
- Inkasso im Hintergrund: Ein offener Inkassofall ist bei der Instabank ein Ausschlussgrund – auch wenn er „nur“ ein paar hundert Euro beträgt.
- Dauerhaft im Minus: Wer beim Kontoblick seit Monaten im Dispo oder in der geduldeten Überziehung steckt, wirkt riskant.
- Pfändung auf dem Konto: Eine laufende Pfändung zeigt, dass Schulden offen sind.
- Gehalt kommt woanders an: Wenn das Einkommen nicht auf dem Konto zu sehen ist, das du für den Kontoblick freigibst, fehlt der Nachweis.
- Zu wenig Luft im Budget: Bleibt nach Miete, Raten und Verträgen kaum etwas übrig, gibt es keinen Rahmen.
- Unter 23 Jahre: Darunter vergibt die Instabank keine Karte.
Nach einer Ablehnung lohnt es sich, bei Experian kostenlos eine Kopie deiner gespeicherten Daten anzufordern (Art. 15 DSGVO). Stell nicht sofort neue Anträge bei vielen Anbietern, sondern kläre zuerst den Grund.
Schritt-für-Schritt-Anleitung: Die Reserve richtig einrichten
- Eigene Lage klären: Frag zuerst bei deiner Bank nach, warum du keinen Dispo bekommst und ob ein kleiner Dispo doch möglich ist. Er ist meist günstiger.
- Rahmenkredit prüfen: Ein Rahmenkredit kann eine günstigere Reserve sein als Dispo oder Karte. Vergleich das kurz, bevor du beantragst.
- Antrag stellen: Am besten kurz nach dem Gehaltseingang. Gib ehrlich an, was du verdienst und was du jeden Monat zahlst.
- Kontoblick freigeben: Wähle das Konto, auf dem dein Gehalt landet. Die Bank kann die Umsätze nur lesen, kein Geld bewegen.
- Identifizieren und unterschreiben: Mit Ausweis und Smartphone, danach digitale Unterschrift.
- Notfall-Regel festlegen: Schreib dir auf, wofür du die Reserve nutzt – zum Beispiel nur für Reparaturen oder Arztrechnungen, nicht für Shopping.
- Rückzahlung vorbereiten: Leg fest, dass du nach jedem Einsatz mit dem nächsten Gehalt alles oder so viel wie möglich zurücküberweist.
- Rahmen klein halten: Ein Rahmen, den du in ein bis zwei Monaten zurückzahlen kannst, reicht als Reserve. Mehr verführt nur.
Häufige Fehler vermeiden
- Den alten Dispo mit der Karte ausgleichen: Du tauschst dann günstigere gegen teurere Schulden.
- Geld aufs Konto holen, obwohl Kartenzahlung geht: Spart dir 2,69 % Gebühr, wenn du direkt mit der Karte zahlst.
- Nur den Mindestbetrag zahlen: Bei 1.000 Euro dauert die Rückzahlung so rund vier Jahre.
- Reserve für den Alltag nutzen: Wer jeden Monat Einkäufe über die Karte laufen lässt, hat im echten Notfall keinen Puffer mehr.
- Dispo und Karte gleichzeitig ausreizen: Doppelte Zinsen, doppelter Druck.
- Viele Anträge auf einmal: Jede Anfrage und jede Ablehnung hinterlässt Spuren bei den Auskunfteien.
- Abos über die Reserve-Karte laufen lassen: Wenn ein Dienst nur Kreditkarte nimmt, ist das okay – aber bei der Instabank kostet jeder Abo-Betrag Zinsen ab dem ersten Tag. Zahl solche Beträge jeden Monat sofort zurück, damit die Reserve für den Notfall frei bleibt.
Warnung vor unseriösen Angeboten
Wer dringend Geld braucht und keinen Dispo bekommt, ist ein leichtes Ziel. Diese Angebote solltest du meiden:
- „Sofort-Dispo ohne Prüfung“: Jeder Kredit muss geprüft werden – auch ein Kartenrahmen. Wer das Gegenteil verspricht, sagt nicht die Wahrheit.
- Gebühr vor der Auszahlung: Seriöse Banken verlangen kein Geld, bevor du Karte oder Kredit hast.
- Karte per Nachnahme: Oft bekommst du nur Unterlagen oder eine Prepaid-Karte – und die Nachnahmegebühr ist weg.
- Teure Vermittler: Manche „Kreditvermittler“ kassieren eine Gebühr nur fürs Weiterleiten deines Antrags.
- Kontakt nur per WhatsApp: Ohne Impressum, Adresse und Banklizenz solltest du keine Daten herausgeben.
Die Instabank ASA ist eine norwegische Bank mit Sitz in Oslo und wird von der norwegischen Finanzaufsicht Finanstilsynet beaufsichtigt. Als Bank aus dem Europäischen Wirtschaftsraum darf sie ihre Karte in Deutschland anbieten.
Alternativen
- Dispo bei einer anderen Bank: Wenn deine Schufa wieder in Ordnung ist, lohnt ein Kontowechsel. Die Dispozinsen reichen laut Stiftung Warentest von gut 2 bis über 15 Prozent.
- Rahmenkredit: Eine Kreditlinie aufs Girokonto, oft günstiger als Dispo und Kreditkarte. Mehr zum Rahmenkredit ohne Schufa.
- Fester Betrag in Raten: Wenn du eine bestimmte Summe brauchst, ist ein Kredit mit festen Raten planbarer – etwa der 1000 Euro Sofortkredit ohne Schufa.
- Kleine Reserve als Karte: Wie weit ein kleiner Rahmen im Alltag reicht, zeigt die Kreditkarte ohne Schufa mit 1.000 Euro Limit.
- Alle Wege zur Karte trotz Schufa: Ausführlich erklärt bei der Kreditkarte ohne Schufa mit Verfügungsrahmen.
- Normale Schufa? Dann findest du im Vergleich aller Kreditkarten auch Karten mit zinsfreier Zeit.
- Beratung statt neuer Schulden: Bei Dauer-Minus hilft eine kostenlose Schuldnerberatung weiter.
Häufige Fragen und ehrliche Antworten
Gibt es eine Kreditkarte ohne Schufa mit Dispo?
Eine eigene Kartenart mit diesem Namen gibt es nicht. Gemeint ist eine Kreditkarte mit Verfügungsrahmen, die du wie einen Dispo als Reserve nutzt. Die Instabank zum Beispiel fragt dafür nicht die Schufa ab, sondern prüft über Experian und dein Einkommen per Kontoblick.
Bekomme ich einen Dispokredit ohne Schufa?
Bei einem Girokonto in Deutschland kaum. Den Dispo gibt dir deine Bank zum Girokonto, und dafür fragt sie fast immer bei der Schufa nach. Ein Basiskonto hat in der Regel gar keinen Dispo. Eine Kreditkarte ohne Schufa-Abfrage kann diese Lücke füllen.
Ist eine Kreditkarte günstiger als der Dispo?
Meist nicht. Laut Stiftung Warentest liegt der Dispozins im Schnitt bei 10,99 % (Stand Mai 2026). Die Instabank Kreditkarte hat 18,9 % Sollzins, ohne zinsfreie Tage. Wer einen Dispo hat, fährt damit in der Regel günstiger. Die Karte lohnt sich vor allem, wenn du gar keinen Dispo bekommst.
Kann ich mit der Kreditkarte Geld aufs Girokonto holen wie beim Dispo?
Bei der Instabank ja: Du kannst Geld aus dem Kreditrahmen auf dein Referenzkonto überweisen. Das kostet aber 2,69 % Gebühr, höchstens 100 Euro pro Überweisung, und ab dem ersten Tag Zinsen. Direkt mit der Karte zu zahlen ist günstiger.
Ab wann zahle ich Zinsen?
Bei der Instabank ab dem ersten Tag, an dem du den Rahmen nutzt. Zinsfreie Tage gibt es nicht. Beim Dispo ist es genauso: Zinsen laufen ab dem ersten Tag im Minus. Je schneller du zurückzahlst, desto weniger zahlst du.
Bekomme ich die Karte trotz negativer Schufa?
Das ist möglich, weil die Schufa nicht abgefragt wird. Entscheidend sind dein Einkommen, wie dein Konto läuft und deine Daten bei Experian. Ein offenes Inkasso führt bei der Instabank aber zur Ablehnung, und auch eine laufende Pfändung macht eine Zusage sehr unwahrscheinlich.
Gibt es einen Dispo ohne Bonitätsprüfung?
Nein. Ein Dispo und auch ein Kreditkartenrahmen sind Kredite. Vor jedem Kredit muss die Bank deine Kreditwürdigkeit prüfen. Angebote mit „Sofort-Dispo ohne Prüfung“ sind deshalb unseriös.
Wie schnell kann ich die Karte als Reserve nutzen?
Nach Zusage, Identifizierung, Kontobestätigung und digitaler Unterschrift steht dir sofort eine virtuelle Karte zur Verfügung – auch für Apple Pay und Google Pay. Die Plastikkarte kommt in etwa 8 bis 10 Werktagen.
Wie hoch kann der Rahmen sein?
Das legt die Bank für jeden einzeln fest. Die Instabank nennt bis zu 25.000 Euro als Höchstwert. Wie viel du bekommst, hängt von deinem Einkommen, deinen festen Ausgaben und der Prüfung bei Experian ab.
Was kostet die Karte, wenn ich sie nicht nutze?
Nichts. Die Instabank Kreditkarte hat keine Jahresgebühr und keine Kontoführungsgebühr. Kosten entstehen erst, wenn du den Rahmen nutzt.
Wie zahle ich zurück?
Jeden Monat ist ein Mindestbetrag fällig: 2,5 % der Rechnung, mindestens 30 Euro. Den kannst du in der App bezahlen. Mehr überweist du per SEPA-Überweisung von deiner Hausbank. Am besten zahlst du alles zurück, sobald dein Gehalt da ist.
Kann ich mit der EC-Karte meinen Dispo nutzen?
Ja, aber das ist etwas anderes. Die Girocard (früher EC-Karte) bucht direkt vom Girokonto ab. Wenn dein Konto einen Dispo hat, kannst du damit ins Minus gehen. Hast du keinen Dispo, wird die Zahlung meist abgelehnt. Die Kreditkarte hat dagegen einen eigenen Rahmen.
Wo kann ich einen Dispo beantragen?
Einen Dispo beantragst du bei der Bank, bei der du dein Girokonto hast – meist online oder in der Filiale. Die Bank prüft dabei in der Regel deine Schufa und dein Einkommen. Wird der Antrag abgelehnt, kann eine Kreditkarte ohne Schufa-Abfrage eine Alternative sein.
Meine Bank hat den Dispo gekündigt – was jetzt?
Ruhe bewahren und mit der Bank sprechen. Oft lässt sich eine Rückzahlung in Raten vereinbaren. Eine neue Kreditkarte, um den alten Dispo auszugleichen, ist meist keine gute Idee, weil die Zinsen höher sind. Kostenlose Hilfe bekommst du bei einer Schuldnerberatung.
Was ist günstiger: Rahmenkredit oder Kreditkarte?
Meist der Rahmenkredit. Er gibt dir eine Kreditlinie aufs Konto, oft zu niedrigeren Zinsen als Dispo oder Kreditkarte. Die Stiftung Warentest nennt den Rahmenkredit ausdrücklich als preiswerte Alternative zum Dispo.
Ist die Instabank eine seriöse Bank?
Die Instabank ASA ist eine norwegische Bank mit Sitz in Oslo, beaufsichtigt von der norwegischen Finanzaufsicht Finanstilsynet. Weil Norwegen zum Europäischen Wirtschaftsraum gehört, darf sie ihre Karte auch in Deutschland anbieten.
Was passiert, wenn ich die Rechnung nicht bezahle?
Dann kommen Mahnungen und Verzugszinsen dazu. Die Bank kann die Karte sperren, den Rahmen streichen und die Forderung an ein Inkassobüro geben. Melde dich deshalb früh bei der Bank, wenn es knapp wird.
Fazit: Eine gute Reserve für den Notfall
Eine Kreditkarte ohne Schufa mit Dispo ist kein günstigerer Dispo – sondern eine Reserve für alle, die gar keinen Dispo bekommen. Mit der Instabank Karte hast du ohne Schufa-Abfrage einen echten Rahmen, ohne Jahresgebühr. Dafür sind die Zinsen höher als beim Durchschnitts-Dispo und laufen ab dem ersten Tag.
Nutz die Karte deshalb nur im Notfall, zahl lieber direkt mit der Karte statt Geld aufs Konto zu holen, und überweise so schnell wie möglich zurück. Wenn du schon länger im Minus steckst, ist ein Rahmenkredit oder ein Gespräch mit der Schuldnerberatung der bessere Schritt.
Zuletzt aktualisiert am 25.10.2026