Die Waschmaschine gibt den Geist auf, das Auto muss in die Werkstatt oder eine Nachzahlung flattert ins Haus – und das Geld reicht gerade nicht. Genau dann suchen viele nach einem Sofortkredit. Du willst wissen: Bekomme ich das Geld wirklich schnell? Was kostet mich das? Und was mache ich, wenn die Bank Nein sagt?
Hier bekommst du ehrliche Antworten. Ein Sofortkredit ist kein Zauber, sondern ein ganz normaler Ratenkredit, der online beantragt und schnell bearbeitet wird. Ob das Geld heute, morgen oder erst in ein paar Tagen auf deinem Konto ist, hängt vor allem von drei Dingen ab: deiner Bonität, deinen Unterlagen und der Uhrzeit, zu der du den Antrag stellst.
Das Wichtigste in 30 Sekunden:
- Ein Sofortkredit ist ein Ratenkredit mit schneller Online-Bearbeitung.
- Eine Sofortzusage ist meist nur eine vorläufige Zusage – noch kein Geld.
- Auszahlung am selben Werktag ist möglich, aber nicht garantiert.
- Seriöse Anbieter prüfen immer deine Kreditwürdigkeit.
- Vergleichen mit Konditionsanfrage schadet deinem Schufa-Score nicht.
Was ist ein Sofortkredit?
Ein Sofortkredit ist ein Ratenkredit, den du komplett online beantragst. Du bekommst einen festen Betrag, zahlst ihn in festen Monatsraten zurück und kannst das Geld frei verwenden. Das Besondere ist nur die Geschwindigkeit: Viele Online-Banken prüfen deinen Antrag weitgehend automatisch. Deshalb weißt du oft schon nach wenigen Minuten, ob du eine Chance hast.
Wichtig: „Sofortkredit“ ist kein geschützter Begriff. Jede Bank versteht darunter etwas anderes. Bei der einen heißt „sofort“ eine Auszahlung in wenigen Stunden, bei der anderen eine Entscheidung in wenigen Minuten – und das Geld kommt trotzdem erst nach ein bis zwei Werktagen.
Schnellkredit, Kleinkredit, Minikredit – wo ist der Unterschied?
| Begriff | Was meist gemeint ist |
|---|---|
| Sofortkredit | Online-Ratenkredit mit schneller Entscheidung und schneller Auszahlung |
| Schnellkredit / schneller Kredit | Anderes Wort für dasselbe – im Alltag fast gleich verwendet |
| Kleinkredit | Ein Kredit über eine eher kleine Summe, oft wenige Hundert bis wenige Tausend Euro |
| Minikredit | Sehr kleine Beträge mit sehr kurzer Laufzeit (oft nur wenige Wochen) |
| Expresskredit | Werbebegriff für besonders schnelle Auszahlung |
Du siehst: Die Namen klingen unterschiedlich, gemeint ist meistens ein schneller Online-Kredit. Ein Kleinkredit sofort ist also einfach ein Sofortkredit über eine kleinere Summe. Entscheidend ist nicht der Name, sondern was im Vertrag steht.
Wie schnell kommt das Geld wirklich aufs Konto?
Das ist die wichtigste Frage – und die ehrliche Antwort lautet: Es kommt darauf an. Diese Tabelle zeigt dir realistische Zeiten:
| Deine Situation | Realistische Dauer bis zur Auszahlung |
|---|---|
| Antrag früh an einem Werktag, alles vollständig, Identifikation sofort erledigt | Oft noch am selben Werktag möglich |
| Antrag am Nachmittag oder Abend, alles vollständig | Meist am nächsten Werktag |
| Antrag am Freitagabend oder Wochenende | Häufig erst ab Montag oder Dienstag |
| Identifikation per PostIdent (Gang zur Filiale) | Rechne mit 1–3 Werktagen extra |
| Unterlagen fehlen oder es gibt Rückfragen | Kann mehrere Tage dauern |
| Selbstständig oder unregelmäßiges Einkommen | Oft deutlich länger, weil mehr geprüft wird |
Sofortzusage ist nicht gleich Sofortauszahlung
Viele verwechseln diese beiden Begriffe. Eine Sofortkredit Zusage direkt nach dem Antrag ist fast immer nur eine vorläufige Zusage. Die Bank sagt damit: „Nach deinen Angaben sieht es gut aus.“ Endgültig wird es erst, wenn deine Identität bestätigt ist, deine Unterlagen geprüft sind und du den Vertrag unterschrieben hast.
Ein Sofortkredit mit Sofortauszahlung heißt also: Wenn alles passt, wird das Geld schnell überwiesen. Manche Banken nutzen dafür die Echtzeitüberweisung – dann kann das Geld in wenigen Minuten auf deinem Konto sein. Andere überweisen ganz normal, dann dauert es in der Regel einen Werktag.
Diese Dinge bremsen die Auszahlung
- Ein unscharfes Foto vom Ausweis oder eine abgelaufene Ausweiskarte
- Fehlende oder alte Gehaltsabrechnungen
- Angaben im Antrag, die nicht zu deinen Kontoauszügen passen
- Ein Antrag kurz vor dem Wochenende oder vor einem Feiertag
- PostIdent statt VideoIdent oder Online-Ausweis
So funktioniert der Online-Antrag – Schritt für Schritt
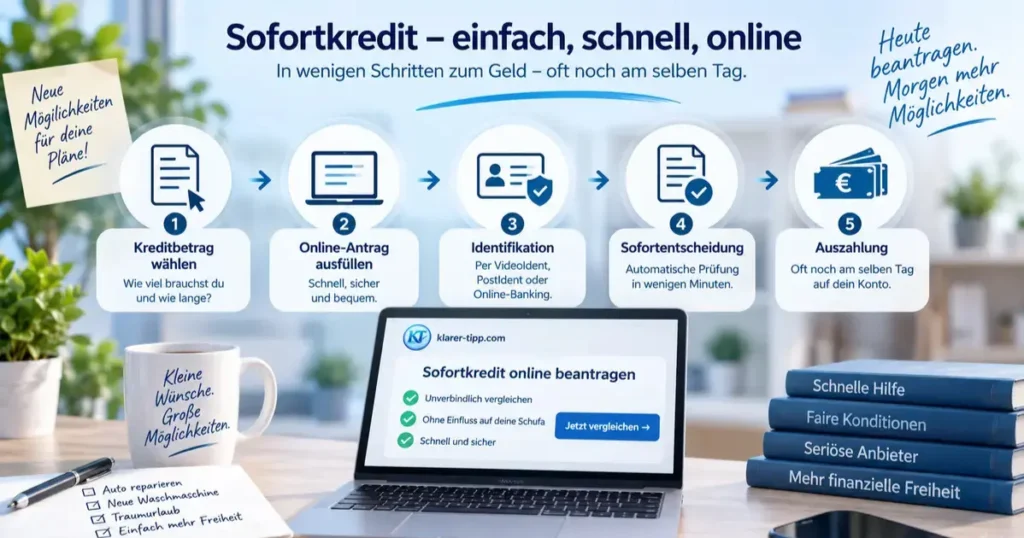
Der Ablauf ist bei fast allen Online-Banken ähnlich. Wenn du die Schritte kennst, geht es deutlich schneller:
- Betrag und Laufzeit festlegen: Überlege genau, wie viel du brauchst. Jeder Euro mehr kostet Zinsen.
- Angebote vergleichen: Nutze einen Vergleich, der mit einer Konditionsanfrage arbeitet. So siehst du mehrere Angebote, ohne deinem Schufa-Score zu schaden.
- Online-Antrag ausfüllen: Name, Adresse, Arbeitgeber, Einkommen, monatliche Ausgaben. Das dauert meist nur ein paar Minuten.
- Vorläufige Entscheidung abwarten: Bei vielen Banken kommt die Antwort innerhalb weniger Minuten.
- Einkommen nachweisen: Entweder lädst du Gehaltsabrechnungen hoch oder du erlaubst einen digitalen Kontoblick. Dabei liest die Bank deine Kontoumsätze einmalig aus – das spart oft Zeit.
- Identität bestätigen: Per VideoIdent, Online-Ausweis (eID) oder PostIdent. Wer VideoIdent nicht mag, findet Infos auf unserer Seite Sofortkredit ohne VideoIdent
- Digital unterschreiben: Meist per Code aufs Handy. Lies den Vertrag vorher in Ruhe.
- Auszahlung: Nach der finalen Prüfung überweist die Bank das Geld auf dein Girokonto.
Kleiner Tipp aus der Praxis: Stell deinen Antrag möglichst vormittags an einem normalen Werktag und halte alle Unterlagen schon vorher bereit. Das ist der einfachste Weg, damit ein Online-Kredit sofort aufs Konto kommt.
Voraussetzungen
Die Grundregeln sind bei fast allen Banken gleich. Die Details unterscheiden sich aber von Anbieter zu Anbieter.
| Voraussetzung | Was das konkret heißt |
|---|---|
| Alter | Mindestens 18 Jahre, bei manchen Banken gibt es auch ein Höchstalter |
| Wohnsitz | Wohnsitz in Deutschland |
| Girokonto | Ein Girokonto für die Auszahlung und die Raten |
| Einkommen | Regelmäßiges Einkommen, z. B. Gehalt oder Rente |
| Bonität | Keine schweren negativen Schufa-Einträge |
| Haushaltsrechnung | Nach allen festen Ausgaben muss genug Geld für die Rate übrig bleiben |
| Identität | Gültiger Personalausweis oder Reisepass (bei Reisepass oft mit Meldebescheinigung) |
Diese Unterlagen solltest du bereithalten
- Personalausweis oder Reisepass
- Die letzten zwei bis drei Gehaltsabrechnungen oder deinen Rentenbescheid
- Kontoauszüge der letzten Wochen (falls kein Kontoblick genutzt wird)
- Bei Selbstständigen: letzter Steuerbescheid und eine aktuelle Einnahmen-Übersicht
- Deine IBAN für die Auszahlung
Wenn du alles griffbereit auf dem Handy oder Computer hast, sparst du am Ende oft einen ganzen Tag.
Für wen passt ein schneller Kredit – und für wen nicht?
| Situation | Passt ein Sofortkredit? |
|---|---|
| Festangestellt, einmalige Ausgabe (Reparatur, Möbel, Umzug) | Ja, gute Ausgangslage |
| Beamter oder Beamtin | Ja, sehr gute Ausgangslage |
| Rentner mit stabiler Rente | Oft ja – mehr auf der Seite Kredit für Rentner |
| In der Probezeit oder befristet angestellt | Möglich, aber schwieriger |
| Selbstständig | Möglich, aber selten wirklich „sofort“ |
| Du brauchst immer wieder kurzfristig Geld | Eher nein – ein Rahmenkredit kann besser passen |
| Du willst einen anderen Kredit abbezahlen, weil das Geld nicht reicht | Nein – hier hilft eher eine Schuldnerberatung |
| Bürgergeld oder Krankengeld | Schwierig – siehe Sonderkredite |
Ein Sofortkredit ist dann sinnvoll, wenn du einen konkreten Bedarf hast und sicher weißt, dass du die Rate jeden Monat zahlen kannst – auch wenn mal etwas Unerwartetes passiert.
Schufa: Das solltest du wissen
Bei einem normalen Sofortkredit mit Schufa fragt die Bank deine Daten bei der Schufa ab. So sieht sie, ob du bisherige Kredite und Rechnungen zuverlässig bezahlt hast. Das ist bei seriösen deutschen Banken der Normalfall.
Konditionsanfrage oder Kreditanfrage – der kleine, aber wichtige Unterschied
| Merkmal | Konditionsanfrage | Kreditanfrage |
|---|---|---|
| Wofür? | Du willst nur wissen, welche Konditionen du bekommst | Du willst den Kredit wirklich abschließen |
| Einfluss auf den Schufa-Score | Keiner | Je nach Score-Modell der Bank möglich |
| Wer sieht sie? | Nur du selbst | Auch andere Banken (zeitlich begrenzt) |
Darum gilt: Beim Vergleichen immer auf eine Konditionsanfrage achten. Seriöse Vergleichsrechner machen das automatisch.
Neuer Schufa-Score seit 2026
Seit März 2026 gibt es einen neuen Schufa-Score mit einer Punkteskala von 100 bis 999. Du kannst deinen Score inzwischen kostenlos in deinem persönlichen Schufa-Account einsehen. Schau vor deinem Antrag kurz hinein. Falsche oder veraltete Einträge kannst du dort melden und korrigieren lassen. Mehr dazu in unserem Ratgeber Schufa-Score einfach erklärt.
Sofortkredit trotz Schufa-Eintrag – was dann?
Ein einzelner, kleiner und bereits bezahlter Eintrag führt nicht bei jeder Bank automatisch zur Ablehnung. Bei mehreren offenen Einträgen, einer Pfändung oder einer laufenden Insolvenz sagen deutsche Banken aber fast immer Nein. Ein schneller Sofortkredit trotz Schufa mit harten Negativeinträgen ist bei klassischen Banken deshalb sehr unwahrscheinlich.
Für diese Situation haben wir eigene Seiten, die genau darauf eingehen:
- Kleiner Betrag gesucht? → 1000 Euro Sofortkredit ohne Schufa
- Kredit von einer Bank im Ausland? → Auslandskredit
Ganz ehrlich: Kredite ohne klassische Schufa-Abfrage sind meist teurer, oft an feste Beträge gebunden und häufig nicht so schnell wie ein normaler Sofortkredit.
Sofortkredit ohne Prüfung, ohne Ablehnung, ohne Nachweis – gibt es das?
Viele suchen nach einem „Sofortkredit ohne Prüfung“, „ohne Ablehnung“ oder „ohne Einkommensnachweis“. Wir wollen dir hier nichts vormachen: Bei seriösen Anbietern gibt es das nicht.
- Ohne Prüfung / ohne Bonitätsprüfung: In Deutschland muss jeder Kreditgeber vor dem Vertrag prüfen, ob du den Kredit zurückzahlen kannst. Ab dem 20. November 2026 gilt das durch neue Regeln sogar für sehr kleine Kredite und viele Ratenkäufe.
- Ohne Ablehnung: Niemand kann dir eine Zusage garantieren. Wer das verspricht, ist unseriös. Neu ab 20. November 2026: Banken müssen dir erklären können, warum dein Antrag abgelehnt wurde.
- Ohne Einkommensnachweis / ohne Nachweis: Irgendeinen Nachweis brauchst du immer – entweder Gehaltsabrechnungen oder einen digitalen Kontoblick. Der Kontoblick fühlt sich „ohne Papierkram“ an, ist aber trotzdem eine Prüfung.
Wenn ein Anbieter mit „Kredit ohne Prüfung“ oder „100 % Zusage“ wirbt und vorher Geld von dir will (Gebühren, Versicherung, Nachnahme), dann lass die Finger davon. Das ist ein klassisches Warnsignal für Abzocke.
Wie hoch sind die Chancen?
Eine genaue Prozentzahl kann dir niemand seriös nennen. Diese Übersicht zeigt dir aber, wie Banken typische Situationen meist einschätzen:
| Deine Situation | Chancen (grobe Einschätzung) |
|---|---|
| Unbefristet angestellt, sauberer Schufa-Score, Rate passt locker ins Budget | Hoch |
| Beamter oder Rentner mit stabilem Einkommen | Hoch |
| Gutes Einkommen, aber schon mehrere laufende Kredite | Mittel |
| Probezeit, befristeter Vertrag oder Minijob | Eher niedrig bis mittel |
| Ein alter, bereits erledigter Schufa-Eintrag | Mittel – je nach Bank |
| Mehrere offene Negativeinträge | Sehr niedrig bei deutschen Banken |
| Pfändung oder laufende Insolvenz | Praktisch keine |
Deine Chancen steigen, wenn du einen kleineren Betrag wählst, die Laufzeit so planst, dass die Rate gut tragbar ist, und alle Angaben ehrlich und vollständig machst.
Warum werden Anträge abgelehnt?
Eine Ablehnung ist ärgerlich – aber fast immer gibt es einen klaren Grund. Die häufigsten sind:
- Zu wenig Geld übrig: Nach Miete, Strom, Handy und anderen Raten bleibt zu wenig für die neue Rate.
- Negative Schufa-Einträge: Offene Forderungen oder Zahlungsausfälle wiegen schwer.
- Zu viele laufende Kredite: Auch Ratenkäufe und „Später bezahlen“ zählen mit.
- Unsicheres Einkommen: Probezeit, befristeter Job oder stark schwankende Einnahmen.
- Widersprüchliche Angaben: Das angegebene Gehalt passt nicht zu den Kontoauszügen.
- Zu hoher Wunschbetrag: Der Betrag passt nicht zu deinem Einkommen.
- Viele Kreditanfragen in kurzer Zeit: Das kann bei manchen Banken wie Geldnot wirken.
Abgelehnt? Stell nicht sofort den nächsten Antrag. Prüfe zuerst deinen Schufa-Score, senke den Betrag oder verlängere die Laufzeit – und vergleiche dann noch einmal mit einer Konditionsanfrage.
Sofortkredit vergleichen: So findest du ein günstiges Angebot
Ein günstiger Sofortkredit ist nicht der mit der lautesten Werbung, sondern der mit den niedrigsten Gesamtkosten für deine persönliche Situation. Ein Sofortkredit Vergleich dauert nur ein paar Minuten und kann dir viel Geld sparen.
Achte auf den effektiven Jahreszins
Der effektive Jahreszins enthält alle Pflichtkosten des Kredits. Nur mit ihm kannst du Angebote fair vergleichen. Vorsicht bei Werbung mit „ab“-Zinsen: Den niedrigsten Zins bekommen oft nur Kunden mit sehr guter Bonität.
Ein einfaches Rechenbeispiel (keine echten Angebote, nur zur Veranschaulichung):
| Rechenbeispiel: 3.000 €, 36 Monate | Effektiver Jahreszins 5,9 % | Effektiver Jahreszins 11,9 % |
|---|---|---|
| Monatliche Rate (ca.) | 90,92 € | 98,64 € |
| Zinskosten insgesamt (ca.) | 273,16 € | 550,96 € |
| Gesamt zurückgezahlt (ca.) | 3.273,16 € | 3.550,96 € |
Bei gleichem Betrag zahlst du hier im teureren Fall rund 278 € mehr. Das zeigt, warum sich Vergleichen lohnt.
Was ist das „beste“ Angebot für dich?
Den einen besten Sofortkredit für alle gibt es nicht. Für dich ist der beste Kredit der, bei dem diese Punkte stimmen:
- Niedriger effektiver Jahreszins für deine Bonität
- Eine Rate, die auch in einem schwierigen Monat noch passt
- Kostenlose Sondertilgungen, damit du früher zurückzahlen kannst
- Keine Pflicht zur Restschuldversicherung
- Schnelle, digitale Identifikation und Unterschrift
- Ein seriöser Anbieter mit vollständigem Impressum
Vorteile
- Schnelle Entscheidung: Oft weißt du nach wenigen Minuten, ob es klappen kann.
- Schnelle Auszahlung möglich: Bei vollständigen Unterlagen manchmal noch am selben Werktag.
- Komplett online: Kein Termin in der Filiale, alles vom Sofa aus.
- Freie Verwendung: Du musst niemandem erklären, wofür du das Geld nutzt.
- Feste Rate: Du weißt von Anfang an, was du jeden Monat zahlst.
- Planbares Ende: Nach der Laufzeit ist der Kredit komplett abbezahlt.
- Oft günstiger als der Dispo: Ein Ratenkredit hat bei guter Bonität häufig niedrigere Zinsen als ein lange genutzter Dispokredit.
- Vorzeitige Rückzahlung erlaubt: Du kannst jederzeit ganz oder teilweise früher zurückzahlen (eventuell mit begrenzter Vorfälligkeitsentschädigung).
Nachteile und Risiken
- Schnell heißt nicht durchdacht: Wer unter Zeitdruck unterschreibt, übersieht schnell teure Details.
- Höhere Zinsen bei schwacher Bonität: Der Werbezins gilt oft nicht für dich.
- Teure Zusatzprodukte: Eine Restschuldversicherung kann den Kredit deutlich teurer machen.
- Gefahr der Schuldenspirale: Mehrere kleine Kredite gleichzeitig belasten dein Budget jeden Monat.
- Verzögerungen möglich: Fehlen Unterlagen, ist es mit „sofort“ schnell vorbei.
- Folgen bei Zahlungsproblemen: Verpasste Raten kosten Mahngebühren und können deiner Schufa schaden.
Häufige Fehler vermeiden
- Mehr leihen als nötig: Rechne genau nach, was du wirklich brauchst.
- Bei mehreren Banken gleichzeitig echte Anträge stellen: Vergleiche lieber mit Konditionsanfrage.
- Nur auf die Monatsrate schauen: Eine lange Laufzeit macht die Rate klein, aber den Kredit teurer.
- Falsche Angaben machen: Das fällt fast immer auf und führt zur Ablehnung.
- Vertrag nicht lesen: Achte auf Sondertilgung, Gebühren und angekreuzte Zusatzversicherungen.
- Kein Puffer einplanen: Lass nach der Rate noch Geld für unerwartete Ausgaben übrig.
Warnung vor unseriösen Angeboten
Gerade wer schnell Geld braucht, ist ein beliebtes Ziel für Betrüger. Sei sehr vorsichtig, wenn du eines dieser Warnsignale siehst:
- Du sollst vor der Auszahlung Geld zahlen – egal ob „Bearbeitungsgebühr“, „Versicherung“ oder Nachnahme.
- Dir wird eine Zusage ohne jede Prüfung garantiert.
- Der Kontakt läuft nur über WhatsApp, Telegram oder Social Media.
- Es gibt kein vollständiges Impressum oder nur eine Adresse im Ausland ohne Angaben zur Aufsicht.
- Du sollst deine Online-Banking-Daten oder TANs am Telefon nennen.
- Es wird Druck gemacht: „Nur heute“, „Letzte Chance“.
Im Zweifel kannst du in der Unternehmensdatenbank der BaFin nachsehen, ob ein Anbieter dort registriert ist. Und denk dran: Eine echte Bank fragt dich niemals nach deiner TAN, um dir Geld auszuzahlen.
Alternativen
Nicht immer ist ein Sofortkredit die beste Lösung. Je nach Situation passt etwas anderes besser:
- Rahmenkredit: Du brauchst öfter mal Geld? Dann kann eine flexible Kreditlinie besser sein → Rahmenkredit
- Kreditkarte: Für kleinere, wiederkehrende Ausgaben → Kreditkarten
- Produkt auf Raten: Du willst ein bestimmtes Produkt kaufen (Handy, E-Bike, Gaming-PC)? → Produktfinanzierung
- Besondere Lebenslage: Rente, Bürgergeld oder Krankengeld → Sonderkredite
- Schufa-Probleme: → Auslandskredit
- Gehaltsvorschuss: Frag deinen Arbeitgeber – das kostet oft gar nichts.
- Dispo kurz nutzen: Für wenige Tage okay, auf Dauer aber meist teuer.
- Schuldnerberatung: Wenn das Geld jeden Monat knapp ist, hilft eine kostenlose Beratung (z. B. bei Verbraucherzentralen oder Wohlfahrtsverbänden) mehr als ein neuer Kredit.
Unsere speziellen Ratgeber
- Sofortkredit ohne VideoIdent
- 1000 Euro Sofortkredit ohne Schufa
- Express-Kredit aus dem Ausland ohne Schufa-Abfrage
Häufige Fragen und ehrliche Antworten
Was ist ein Sofortkredit?
Ein Sofortkredit ist ein Ratenkredit, den du online beantragst und der schnell bearbeitet wird. Du bekommst einen festen Betrag und zahlst ihn in festen Monatsraten zurück. Wofür du das Geld nutzt, entscheidest du selbst.
Wie schnell bekomme ich das Geld?
Wenn du den Antrag früh an einem Werktag stellst und alles vollständig ist, kann das Geld oft noch am selben Tag oder am nächsten Werktag auf deinem Konto sein. Garantiert ist das nicht. Am Wochenende, mit PostIdent oder bei Rückfragen dauert es länger.
Ist eine Sofortzusage schon eine feste Zusage?
Nein. Eine Sofortzusage ist meist nur vorläufig. Fest wird die Zusage erst, wenn deine Identität bestätigt, dein Einkommen geprüft und der Vertrag unterschrieben ist.
Kann ich einen Sofortkredit online komplett ohne Papier abschließen?
Ja, bei vielen Banken schon. Du füllst den Antrag online aus, weist dein Einkommen per Upload oder Kontoblick nach, bestätigst deine Identität per VideoIdent oder Online-Ausweis und unterschreibst digital per Code aufs Handy.
Gibt es einen Sofortkredit ohne Schufa?
Bei deutschen Banken fast nie. Sie fragen in der Regel die Schufa ab. Es gibt Anbieter aus dem Ausland, die ohne klassische Schufa-Abfrage prüfen – meist aber zu höheren Kosten und mit festen Beträgen. Mehr dazu auf unseren Seiten zum Auslandskredit und zum 1000 Euro Sofortkredit ohne Schufa.
Bekomme ich einen Sofortkredit trotz negativer Schufa?
Das hängt von der Art der Einträge ab. Ein kleiner, bereits erledigter Eintrag ist nicht immer ein Ausschlussgrund. Bei mehreren offenen Einträgen, Pfändung oder Insolvenz lehnen deutsche Banken fast immer ab.
Gibt es einen Sofortkredit ohne Prüfung oder ohne Ablehnung?
Nein, nicht bei seriösen Anbietern. Jeder Kreditgeber muss prüfen, ob du den Kredit zurückzahlen kannst. Wer eine Zusage ohne Prüfung garantiert, ist unseriös.
Brauche ich für einen Sofortkredit einen Einkommensnachweis?
Ja, in irgendeiner Form immer. Das können Gehaltsabrechnungen, ein Rentenbescheid oder ein digitaler Kontoblick sein. Beim Kontoblick musst du nichts hochladen, die Bank liest deine Kontoumsätze mit deiner Erlaubnis einmalig aus.
Schadet ein Kreditvergleich meiner Schufa?
Nicht, wenn der Vergleich mit einer Konditionsanfrage arbeitet. Diese ist nur für dich sichtbar und hat keinen Einfluss auf deinen Schufa-Score. Erst die echte Kreditanfrage beim Abschluss wird anderen Banken angezeigt.
Was kostet ein Sofortkredit?
Das hängt vom Betrag, der Laufzeit und deiner Bonität ab. Entscheidend ist der effektive Jahreszins, denn er enthält alle Pflichtkosten. Vergleiche deshalb immer mehrere Angebote, bevor du unterschreibst.
Wie finde ich einen günstigen Sofortkredit?
Vergleiche den effektiven Jahreszins, wähle nur den Betrag, den du wirklich brauchst, und verzichte auf unnötige Zusatzversicherungen. Ein Vergleich mit Konditionsanfrage zeigt dir mehrere Angebote, ohne deinem Score zu schaden.
Gibt es einen Klarna Sofortkredit?
Klarna ist vor allem für das Bezahlen beim Online-Einkauf bekannt, zum Beispiel per Rechnung oder Ratenkauf. Das ist in der Regel kein klassischer Sofortkredit, bei dem du Geld frei auf dein Girokonto bekommst. Auch beim Ratenkauf können Zinsen anfallen. Wenn du ein bestimmtes Produkt auf Raten kaufen willst, schau dir unsere Seite zur Produktfinanzierung an.
Was ändert sich ab dem 20. November 2026?
Dann gelten neue Regeln für Verbraucherkredite. Auch sehr kleine Kredite und viele „Später bezahlen“-Angebote fallen darunter. Anbieter müssen vor jedem Vertrag deine Kreditwürdigkeit prüfen und eine Ablehnung nachvollziehbar erklären können.
Kann ich einen Sofortkredit am Wochenende beantragen?
Beantragen kannst du ihn meistens rund um die Uhr. Die Prüfung und Auszahlung laufen bei vielen Banken aber nur an Werktagen. Rechne bei einem Antrag am Wochenende also eher mit einer Auszahlung ab Montag.
Kann ich einen Sofortkredit früher zurückzahlen?
Ja. Verbraucherkredite kannst du jederzeit ganz oder teilweise vorzeitig zurückzahlen. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, die gesetzlich begrenzt ist: höchstens 1 % des vorzeitig zurückgezahlten Betrags, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 %.
Bekomme ich als Selbstständiger einen Sofortkredit?
Möglich ist es, aber meist nicht ganz so schnell. Banken wollen bei Selbstständigen mehr Unterlagen sehen, zum Beispiel den letzten Steuerbescheid. Dadurch dauert die Prüfung oft länger.
Brauche ich eine Restschuldversicherung?
Nein, sie ist in der Regel freiwillig. Sie kann bei Arbeitslosigkeit, Krankheit oder Tod einspringen, macht den Kredit aber oft deutlich teurer. Lass dir immer zeigen, was der Kredit mit und ohne Versicherung kostet.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Melde dich so früh wie möglich bei deiner Bank – am besten bevor die Rate fällig ist. Oft gibt es Lösungen wie eine Ratenpause, aber nicht bei jedem Vertrag. Verpasste Raten kosten Mahngebühren und können deiner Schufa schaden.
Fazit: Wann lohnt sich ein schneller Kredit?
Ein Sofortkredit ist eine gute Lösung, wenn du schnell Geld für eine konkrete Ausgabe brauchst, ein regelmäßiges Einkommen hast und die Rate sicher zahlen kannst. Wenn du den Antrag früh an einem Werktag stellst, alle Unterlagen bereit hast und dich digital ausweist, kann das Geld oft schon am selben oder am nächsten Werktag auf deinem Konto sein.
Lass dich aber nicht von Versprechen wie „ohne Prüfung“ oder „garantierte Zusage“ locken. Seriöse Banken prüfen immer. Vergleiche lieber in Ruhe ein paar Minuten lang – das spart dir oft mehrere Hundert Euro. Hast du Schufa-Probleme, findest du passende Infos auf unserer Seite zum Auslandskredit. Brauchst du öfter Geld, schau dir den Rahmenkredit an.
Hinweis: klarer-tipp.com ist kein Kreditgeber. Alle Angaben ohne Gewähr; maßgeblich sind die Bedingungen des jeweiligen Anbieters.
Zuletzt aktualisiert am 29.10.2026