Die Waschmaschine ist kaputt, das Auto muss in die Werkstatt, die Nebenkosten-Abrechnung ist höher als gedacht. Viele rutschen dann ins Minus auf dem Girokonto – und zahlen teure Dispozinsen. Ein Rahmenkredit ist dafür eine Alternative: eine Kreditlinie, aus der du dir nur so viel holst, wie du gerade brauchst.
Hier erfährst du einfach erklärt, wie ein Rahmenkredit funktioniert, was er im Jahr 2026 wirklich kostet und wie viel du gegenüber dem Dispo sparst. Und wir sagen dir ehrlich, wann ein normaler Ratenkredit die bessere Wahl ist.
Kurz gesagt: Wir sind keine Bank und vergeben keine Kredite. Für Rahmenkredite haben wir zurzeit keinen Partner. Die Anbieter und Zinsen auf dieser Seite nennen wir deshalb nur als Beispiel. Unser Kreditrechner vergleicht Ratenkredite; dafür bekommen wir eine Provision, für dich kostet das nichts extra.
Was ist ein Rahmenkredit?
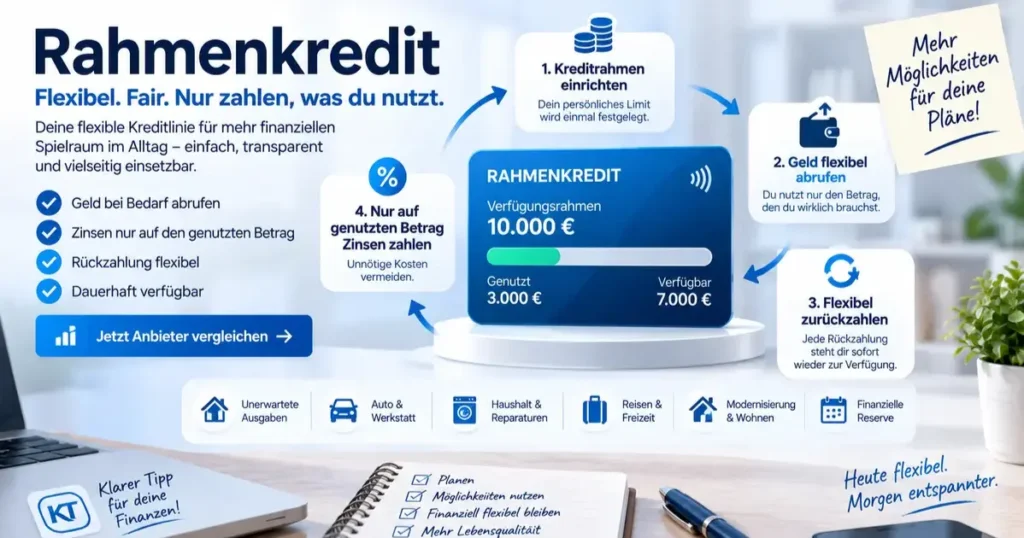
Ein Rahmenkredit ist ein Kredit auf Abruf. Die Bank genehmigt dir einmal einen Höchstbetrag – zum Beispiel 5.000 Euro – auf einem eigenen Kreditkonto. Davon überweist du dir nur so viel auf dein Girokonto, wie du gerade brauchst. Zinsen zahlst du nur auf diesen Betrag und nur so lange, wie du ihn nutzt.
Was du zurückzahlst, steht dir danach wieder zur Verfügung. Fachleute nennen das eine revolvierende Kreditlinie: Abrufen, zurückzahlen, wieder abrufen – ohne neuen Antrag.
Abrufkredit, Kreditlinie, Kreditrahmen: ein Produkt, viele Namen
Lass dich von den Begriffen nicht verwirren. Rahmenkredit, Abrufkredit, Kreditlinie, Kredit auf Abruf oder Flexikredit meinen dasselbe. Banken geben dem Produkt oft eigene Namen: Bei der Volkswagen Bank heißt der Rahmenkredit zum Beispiel ComfortCredit.
So funktioniert der Kredit auf Abruf
- Rahmen beantragen: Die Bank prüft Einkommen und Schufa und legt deinen Kreditrahmen fest.
- Geld abrufen: Brauchst du Geld, überweist du dir den Betrag vom Kreditkonto auf dein Girokonto.
- Zinsen nur auf den Abruf: Zinsen fallen nur auf den abgerufenen Betrag an, nicht auf den ganzen Rahmen.
- Flexibel zurückzahlen: Jeden Monat wird eine Mindestrate fällig. Mehr zurückzahlen geht jederzeit.
- Rahmen füllt sich wieder: Was du zurückzahlst, kannst du später wieder abrufen.
Beispiel: Dein Rahmen beträgt 5.000 Euro. Für eine Autoreparatur holst du dir 3.000 Euro und zahlst sie nach zwei Monaten mit deinem Weihnachtsgeld zurück. Bei 8,61 % Sollzins kostet dich das rund 43 Euro Zinsen. Für die restlichen 2.000 Euro, die du nicht genutzt hast, zahlst du nichts.
Kreditlinie, Dispo oder Ratenkredit: Was ist der Unterschied?
| Merkmal | Rahmenkredit | Dispokredit | Ratenkredit |
|---|---|---|---|
| Wo läuft er? | Eigenes Kreditkonto | Direkt auf dem Girokonto | Eigenes Kreditkonto |
| Wie bekommst du das Geld? | Du rufst es aktiv ab | Konto rutscht ins Minus | Einmal komplett ausgezahlt |
| Zinsen | Meist variabel, nur auf den Abruf | Variabel, nur auf das Minus | Fest, auf die ganze Summe |
| Zinsniveau (Herbst 2026) | Große Anbieter rund 8,5–9 % effektiv | Im Schnitt 10,99 % (Stiftung Warentest, Mai 2026) | Je nach Bonität, oft günstiger |
| Rückzahlung | Mindestrate, mehr jederzeit | Kein fester Plan | Feste Rate, festes Ende |
| Am besten für | Unregelmäßigen Bedarf, Reserve | Wenige Tage Überbrückung | Geplante Anschaffungen |
Rahmenkredit als Dispo-Alternative: So viel sparst du wirklich
Viele Ratgeber versprechen, dass ein Rahmenkredit „viel günstiger“ ist als der Dispo. Rechnen wir nach: Du nutzt 2.000 Euro sechs Monate lang.
| Kreditart | Zinssatz | Zinsen für 2.000 Euro in 6 Monaten |
|---|---|---|
| Teuerster Dispo (Stiftung Warentest, Mai 2026) | 15,39 % | rund 154 Euro |
| Durchschnittlicher Dispo | 10,99 % | rund 110 Euro |
| Rahmenkredit, normaler Zins (Beispiel Volkswagen Bank) | 8,61 % Sollzins | rund 86 Euro |
| Rahmenkredit, Neukunden-Zins im 1. Jahr | 6,75 % Sollzins | rund 68 Euro |
Die Ersparnis ist also echt – aber gegenüber einem durchschnittlichen Dispo oft nur 20 bis 40 Euro. Richtig lohnt sich der Wechsel, wenn deine Bank einen teuren Dispo verlangt oder du dauerhaft im Minus bist. Dann ist aber oft ein Ratenkredit mit festem Plan noch besser. Wie viel dein eigener Dispo kostet, steht in deinem Kontoauszug oder im Preisaushang deiner Bank.
Wann ein Ratenkredit die bessere Wahl ist
Als Faustregel gilt: Brauchst du das Geld länger als etwa sechs Monate oder für eine geplante Anschaffung, ist ein Ratenkredit meist günstiger. Er hat einen festen Zins, eine feste Rate und ein festes Ende. Beim Rahmenkredit kann der Zins steigen, und ohne Plan bleibt man leicht jahrelang im Minus. Ratenkredite kannst du in unserem Kreditrechner vergleichen.
Was kostet ein Rahmenkredit 2026?
In Deutschland bieten nur wenige Banken einen Rahmenkredit an. Die bekanntesten sind die Volkswagen Bank und die ING. So sahen ihre Konditionen zuletzt aus:
| Anbieter | Effektiver Jahreszins | Kreditrahmen | Mindestrate |
|---|---|---|---|
| Volkswagen Bank (ComfortCredit), Neukunden im 1. Jahr | 6,96 % | 2.500–25.000 Euro | 1 % des Rahmens |
| Volkswagen Bank (ComfortCredit), ab dem 13. Monat | 8,96 % (variabel) | 2.500–25.000 Euro | 1 % des Rahmens |
| ING Rahmenkredit | 8,54 % (variabel) | 2.500–25.000 Euro | 2 % des genutzten Betrags, mind. 50 Euro |
Stand: Volkswagen Bank August 2026, ING Oktober 2026, laut Anbieterangaben. Alle Zinsen sind variabel und können sich jederzeit ändern. Den Neukunden-Zins der Volkswagen Bank bekommt nur, wer dort in den letzten sechs Monaten keinen Rahmenkredit hatte.
Repräsentatives Beispiel der Volkswagen Bank (§ 17 PAngV): Verfügungsrahmen 2.500 Euro, monatliche Mindestrate 25 Euro (1 % des Rahmens), veränderlicher Sollzins derzeit 8,61 % p. a., effektiver Jahreszins derzeit 8,96 %. Ein Angebot der Volkswagen Bank GmbH. Sollzins und effektiver Jahreszins können sich während der Laufzeit ändern.
Die Mindestrate-Falle: Warum „flexibel“ teuer werden kann
Die niedrige Mindestrate klingt bequem. Sie hat aber einen Haken. Angenommen, du nutzt 5.000 Euro komplett und zahlst nur das Nötigste:
| Rückzahlung | Dauer | Zinsen gesamt |
|---|---|---|
| Nur 1 % des Rahmens (50 Euro im Monat) | fast 15 Jahre | rund 3.840 Euro |
| Nur 2 % des Betrags (mind. 50 Euro) | über 9 Jahre | rund 1.860 Euro |
| Fest 250 Euro im Monat | knapp 2 Jahre | rund 420 Euro |
Vereinfachte Rechnung mit 8,61 % bzw. 8,23 % Sollzins, ohne neue Abrufe. Die Rechnung zeigt: Nicht der Zins macht den Rahmenkredit teuer, sondern die lange Zeit. Lege deshalb gleich zu Beginn einen festen Rückzahlungsbetrag fest.
Für wen ist eine Kreditlinie geeignet?
| Deine Situation | Passt ein Rahmenkredit? | Warum |
|---|---|---|
| Du bist öfter kurz im Dispo | Ja | Meist günstiger als der Dispo |
| Du willst eine Reserve für Notfälle | Ja | Ungenutzt kostet sie keine Zinsen |
| Unregelmäßige Ausgaben, z. B. Handwerker in mehreren Etappen | Ja | Du rufst nur ab, was gerade fällig ist |
| Du legst Geld vor und bekommst es später erstattet | Ja | Kurze Überbrückung, schnelle Rückzahlung |
| Du willst ein Auto, eine Küche oder Möbel finanzieren | Eher nicht | Ein Ratenkredit ist planbarer und oft günstiger |
| Du bist dauerhaft im Minus und kommst nicht heraus | Nein | Ein weiterer Kredit vergrößert das Problem |
| Negative Schufa-Einträge | Kaum möglich | Die bekannten Anbieter fragen immer die Schufa ab |
Voraussetzungen
Die genauen Bedingungen legt jede Bank selbst fest. Diese Punkte verlangen die bekannten Anbieter typischerweise:
| Voraussetzung | Was das heißt |
|---|---|
| Volljährigkeit | Mindestens 18 Jahre |
| Wohnsitz | Hauptwohnsitz in Deutschland |
| Einkommen | Regelmäßiges Einkommen, meist aus fester Anstellung oder Rente |
| Girokonto | Ein Referenzkonto in Deutschland, auf das du das Geld abrufst |
| Bonität | Positive Schufa-Auskunft ohne aktuelle Zahlungsstörungen |
| Identifizierung | Online, zum Beispiel per Video oder Online-Ausweis |
Ein eigenes Girokonto bei derselben Bank brauchst du in der Regel nicht. Das ist ein Vorteil gegenüber dem Dispo: Du kannst den Rahmenkredit bei einer anderen Bank abschließen als dein Konto.
Schufa-Prüfung: Das solltest du wissen
- Schufa-Abfrage: Die bekannten Anbieter fragen bei jedem Antrag die Schufa ab.
- Eintrag in voller Höhe: Der Rahmenkredit wird in Höhe des genehmigten Rahmens gemeldet – auch wenn du nichts abrufst. Ein zu großer Rahmen kann spätere Kreditanträge erschweren.
- Konditionsanfrage zuerst: Mit einer schufaneutralen Konditionsanfrage fragst du nur deinen Zinssatz ab. Sie verschlechtert deinen Score nicht. Erst der echte Antrag zählt als Kreditanfrage.
- Pünktlich zahlen hilft: Ein Rahmenkredit, den du zuverlässig bedienst, schadet deiner Bonität nicht.
Wie der Schufa-Score entsteht, erklären wir in unserem Ratgeber SCHUFA-Score einfach erklärt.
Wie hoch sind die Chancen?
| Deine Lage | Chance | Darauf kommt es an |
|---|---|---|
| Feste Stelle, saubere Schufa, wenig Raten | Gut | Wie hoch der Rahmen wird, hängt vom Einkommen ab |
| Feste Stelle, aber mehrere laufende Kredite | Mittel | Eher ein kleinerer Rahmen |
| Probezeit oder befristeter Vertrag | Gering bis mittel | Hängt stark von der Bank ab |
| Erledigter alter Schufa-Eintrag | Gering | Viele Banken lehnen ab, solange er gespeichert ist |
| Offene Zahlungsstörungen oder Inkasso | Sehr gering | Bei deutschen Anbietern praktisch keine Chance |
Warum werden Anträge abgelehnt?
- Negative Schufa-Einträge: Der häufigste Grund. Ein Rahmenkredit ist für die Bank riskanter als ein Ratenkredit, weil du jederzeit abrufen kannst.
- Zu wenig Einkommen für den Wunschrahmen: Dann bietet die Bank einen kleineren Rahmen an oder lehnt ab.
- Viele laufende Verpflichtungen: Auto, Handy, Ratenkäufe – alles zählt mit.
- Unsichere Anstellung: Probezeit oder befristeter Vertrag machen viele Banken vorsichtig.
- Viele Kreditanträge in kurzer Zeit: Richtige Kreditanfragen bleiben bei der Schufa gespeichert. Nutze deshalb zuerst Konditionsanfragen.
- Falsche oder fehlende Angaben: Was im Antrag steht, muss zu Kontoauszügen und Nachweisen passen.
Schritt für Schritt zum Kreditrahmen
- Bedarf klären: Brauchst du eine Reserve oder eine feste Summe? Für eine feste Summe ist ein Ratenkredit meist besser.
- Rahmen klein halten: Beantrage nur so viel, wie du realistisch brauchst. Der Rahmen steht in voller Höhe in der Schufa.
- Zinsen vergleichen: Achte auf den effektiven Jahreszins nach einer Lockphase, nicht nur auf den Neukunden-Zins.
- Mindestrate prüfen: 1 % oder 2 % im Monat macht bei der Rückzahlung einen großen Unterschied.
- Antrag online stellen: Persönliche Daten, Einkommen und Girokonto angeben.
- Identifizieren und unterschreiben: Meist per Video oder Online-Ausweis und digitaler Unterschrift.
- Rückzahlungsplan festlegen: Richte gleich einen Dauerauftrag über einen festen Betrag ein, der höher ist als die Mindestrate.
Vorteile
- Zinsen nur auf den Abruf: Der ungenutzte Rahmen kostet nichts.
- Flexible Rückzahlung: Mehr zurückzahlen geht jederzeit, ohne Vorfälligkeitsentschädigung.
- Wiederverwendbar: Nach der Rückzahlung steht der Rahmen wieder bereit.
- Meist günstiger als der Dispo: Bei den großen Anbietern liegt der Zins unter dem durchschnittlichen Dispozins.
- Unabhängig vom Girokonto: Du kannst den Rahmenkredit bei einer anderen Bank abschließen.
- Kein Verwendungszweck: Du entscheidest selbst, wofür du das Geld nutzt.
- Bewusster Abruf: Anders als beim Dispo rutschst du nicht einfach ins Minus.
Nachteile und Risiken
- Variabler Zins: Die Bank kann den Zins anpassen – auch nach oben.
- Teurer als ein guter Ratenkredit: Für längere Nutzung zahlst du meist mehr.
- Mindestrate-Falle: Mit 1 % im Monat kann die Rückzahlung über ein Jahrzehnt dauern.
- Kein festes Ende: Ohne eigenen Plan bleibt der Kredit leicht jahrelang offen.
- Schufa-Eintrag in voller Höhe: Auch ein ungenutzter Rahmen zählt bei späteren Anträgen.
- Kaum Chancen bei negativer Schufa: Die bekannten Anbieter lehnen dann meist ab.
Ein Rahmenkredit fühlt sich nicht wie ein Kredit an – das Geld ist einfach „da“. Genau darin liegt die Gefahr. Nutze ihn als Reserve, nicht als zweites Gehalt. Wenn dein Geld schon heute regelmäßig nicht bis zum Monatsende reicht, hilft dir eine kostenlose Schuldnerberatung mehr als eine weitere Kreditlinie.
Häufige Fehler vermeiden
- Den Rahmen als Guthaben sehen: Jeder abgerufene Euro ist geliehen.
- Nur die Mindestrate zahlen: Das macht den Rahmenkredit am Ende teuer.
- Nur auf den Lockzins achten: Nach zwölf Monaten gilt oft ein höherer Zins.
- Einen zu großen Rahmen beantragen: Er steht in voller Höhe in der Schufa.
- Große Anschaffungen über den Rahmen finanzieren: Dafür ist ein Ratenkredit meist günstiger.
- Dispo und Rahmenkredit gleichzeitig nutzen: Wer beides ausreizt, hat zwei teure Baustellen statt einer.
Warnung vor unseriösen Angeboten
Echte Rahmenkredite gibt es nur von Banken. Vorsicht bei diesen Warnsignalen:
- Gebühren vor der Auszahlung: Seriöse Banken und Vermittler verlangen nichts im Voraus – keine „Bearbeitungsgebühr“, keine Nachnahme.
- „Kreditlinie garantiert“: Kein seriöser Anbieter verspricht eine Zusage vor der Prüfung.
- Pflicht-Zusatzprodukte: Versicherungen oder Mitgliedschaften als Bedingung für den Kredit.
- Kein Impressum, keine Banklizenz: In der Unternehmensdatenbank der BaFin kannst du prüfen, ob ein Anbieter beaufsichtigt wird.
Rahmenkredit trotz Schufa – geht das?
Ehrlich gesagt: kaum. Die bekannten Anbieter von Rahmenkrediten fragen immer die Schufa ab, und mit negativen Einträgen lehnen sie meist ab. Einen echten Rahmenkredit ohne Schufa gibt es in Deutschland praktisch nicht. Welche seriösen Wege es trotzdem gibt und woran du leere Versprechen erkennst, erklären wir ausführlich auf der Seite Rahmenkredit ohne Schufa.
Alternativen
- Ratenkredit: Für eine feste Summe mit festem Plan. Mehr dazu beim Sofortkredit.
- Kreditkarte: Für Zahlungen im Alltag und auf Reisen. Mehr dazu in unserer Kreditkarten-Übersicht.
- Dispo verhandeln: Frag deine Hausbank nach einem günstigeren Dispozins oder einem kleinen Dispo, wenn du keinen hast.
- Kredit bei negativer Schufa: Feste Beträge von einer Bank im Ausland. Mehr dazu beim Auslandskredit.
- Notgroschen aufbauen: Schon 50 Euro im Monat auf einem Tagesgeldkonto ergeben nach zwei Jahren eine Reserve von 1.200 Euro – ganz ohne Zinsen an die Bank.
Häufige Fragen und ehrliche Antworten
Was ist ein Rahmenkredit?
Ein Rahmenkredit ist eine Kreditlinie auf einem eigenen Kreditkonto. Die Bank genehmigt dir einen Höchstbetrag, zum Beispiel 5.000 Euro. Du holst dir davon nur so viel aufs Girokonto, wie du gerade brauchst. Zinsen zahlst du nur auf diesen Betrag. Was du zurückzahlst, kannst du später wieder abrufen.
Ist ein Abrufkredit dasselbe wie ein Rahmenkredit?
Ja. Rahmenkredit, Abrufkredit, Kreditlinie und Kredit auf Abruf meinen dasselbe Produkt. Manche Banken geben ihm eigene Namen – bei der Volkswagen Bank heißt er zum Beispiel ComfortCredit.
Was ist der Unterschied zwischen Rahmenkredit und Dispo?
Der Dispo hängt an deinem Girokonto: Du rutschst einfach ins Minus. Der Rahmenkredit läuft auf einem eigenen Konto, du musst das Geld bewusst abrufen. Außerdem ist er meist etwas günstiger. Die Dispozinsen lagen im Mai 2026 laut Stiftung Warentest im Schnitt bei 10,99 Prozent, Rahmenkredite großer Anbieter im Herbst 2026 bei rund 8,5 bis 9 Prozent effektiv.
Was ist der Unterschied zwischen Rahmenkredit und Ratenkredit?
Beim Ratenkredit bekommst du einen festen Betrag auf einmal und zahlst ihn mit festen Raten bis zu einem festen Ende zurück. Der Zins ist fest. Beim Rahmenkredit rufst du flexibel ab, zahlst flexibel zurück, und der Zins ist meist variabel. Für eine geplante Anschaffung ist der Ratenkredit oft günstiger.
Wie hoch sind die Zinsen beim Rahmenkredit?
Laut den Anbietern lag der ING Rahmenkredit im Oktober 2026 bei 8,54 Prozent effektiv. Die Volkswagen Bank nannte im August 2026 für Neukunden 6,96 Prozent effektiv in den ersten 12 Monaten und danach 8,96 Prozent variabel. Die Zinsen können sich jederzeit ändern.
Kostet ein Rahmenkredit etwas, wenn ich ihn nicht nutze?
Bei den großen Anbietern zahlst du für den ungenutzten Rahmen keine Zinsen und keine Gebühr. Prüfe trotzdem den Vertrag. Bedenke außerdem: Der Rahmen wird bei der Schufa in voller Höhe gemeldet, auch wenn du nichts abrufst.
Wie hoch ist die Mindestrate?
Das hängt vom Anbieter ab. Bei der Volkswagen Bank sind es 1 Prozent des Rahmens im Monat, bei der ING 2 Prozent des genutzten Betrags, mindestens 50 Euro. Wer nur die Mindestrate zahlt, zahlt sehr lange und viel Zinsen.
Wie lange läuft ein Rahmenkredit?
Meist ohne festes Ende. Der Vertrag läuft weiter, solange du ihn nicht kündigst und die Bank ihn nicht kündigt. Das ist praktisch – aber auch der Grund, warum man leicht jahrelang im Minus bleibt.
Wird ein Rahmenkredit in der Schufa eingetragen?
Ja. Die Bank meldet den Rahmenkredit an die Schufa, und zwar in Höhe des genehmigten Rahmens, nicht nur des genutzten Betrags. Beantrage deshalb keinen größeren Rahmen, als du wirklich brauchst.
Kann ich einen Rahmenkredit trotz Schufa-Eintrag bekommen?
Bei den bekannten deutschen Anbietern ist das mit negativen Einträgen sehr schwer, weil sie immer die Schufa abfragen. Was es ohne Schufa wirklich gibt und welche Wege seriös sind, erklären wir auf der Seite Rahmenkredit ohne Schufa.
Was ist eine schufaneutrale Konditionsanfrage?
Damit fragst du nur nach deinem persönlichen Zinssatz, ohne schon einen Kredit zu beantragen. Diese Anfrage sehen andere Banken nicht, und sie verschlechtert deinen Schufa-Score nicht. Erst der richtige Kreditantrag wird als Kreditanfrage gespeichert.
Kann ich einen Rahmenkredit jederzeit zurückzahlen?
Ja. Du kannst jederzeit mehr als die Mindestrate zahlen oder alles auf einmal zurückzahlen. Eine Vorfälligkeitsentschädigung fällt bei den bekannten Anbietern nicht an.
Wofür darf ich den Rahmenkredit nutzen?
Ein Rahmenkredit hat keinen festen Verwendungszweck. Du kannst ihn für Reparaturen, Nachzahlungen oder als Reserve nutzen. Für eine große, geplante Anschaffung ist ein Ratenkredit aber meist die günstigere Wahl.
Kann die Bank meinen Rahmenkredit kündigen oder kürzen?
Ja. Wenn sich deine Lage verschlechtert oder du Raten nicht zahlst, kann die Bank den Rahmen kürzen oder den Vertrag kündigen. Dann musst du den genutzten Betrag zurückzahlen. Die Regeln dazu stehen im Kreditvertrag.
Bekommen Selbstständige einen Rahmenkredit?
Das ist schwieriger als für Angestellte. Banken wollen ein stabiles, nachgewiesenes Einkommen sehen. Ob Selbstständige einen Antrag stellen können, hängt vom Anbieter ab.
Lohnt sich ein Rahmenkredit als Ersatz für den Dispo?
Er kann sich lohnen, wenn du oft im Dispo bist und deine Bank hohe Dispozinsen verlangt. Die Ersparnis ist aber oft kleiner als gedacht. Noch besser ist es, das Minus mit einem festen Plan abzubauen – zum Beispiel mit einem günstigen Ratenkredit.
Fazit: Eine gute Reserve – kein Dauerkredit
Ein Rahmenkredit gibt dir flexiblen Spielraum: Du holst dir nur, was du brauchst, und zahlst nur dafür Zinsen. Gegenüber dem Dispo ist er meist günstiger – die Ersparnis ist aber oft kleiner, als viele Werbetexte versprechen.
Richtig gut ist er als Reserve für unregelmäßige Ausgaben, die du schnell zurückzahlst. Für geplante Anschaffungen ist ein Ratenkredit mit festem Zins meist die bessere Wahl. Und wer negative Schufa-Einträge hat, bekommt bei den bekannten Anbietern kaum einen Rahmenkredit – dafür gibt es andere, ehrliche Wege.
Zuletzt aktualisiert am 26.10.2026