Die Waschmaschine ist kaputt, der Kühlschrank gibt auf, oder du brauchst Geld für die Kaution einer neuen Wohnung. Du bekommst Bürgergeld und hast dazu noch einen Schufa-Eintrag. Also suchst du nach einem Kredit trotz Schufa und Bürgergeld – und findest im Internet viele Versprechen.
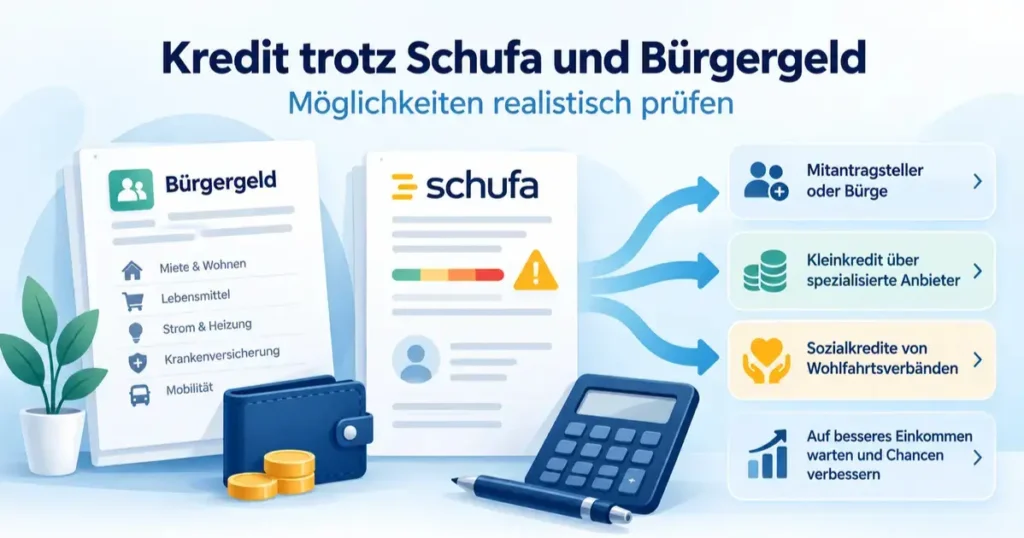
Wir sagen dir ehrlich, wie es aussieht: Bei Banken hast du in dieser Lage praktisch keine Chance. Aber es gibt einen Weg, den viele nicht kennen – das zinslose Darlehen vom Jobcenter. Hier erfährst du, wie es funktioniert, wie du es beantragst und wie du dich vor Betrügern schützt.
Gut zu wissen: Seit dem 1. Juli 2026 heißt das Bürgergeld offiziell Grundsicherungsgeld. Zuständig ist weiter das Jobcenter, die Regelsätze sind gleich geblieben. Bis Ende 2026 dürfen die Behörden noch beide Namen verwenden. Auf dieser Seite meinen wir mit Bürgergeld immer auch das neue Grundsicherungsgeld.
Kredit trotz Schufa und Bürgergeld: Warum Banken fast immer ablehnen
Eine Bank fragt sich bei jedem Antrag zwei Dinge: Kann diese Person die Raten zahlen? Und was passiert, wenn nicht? Bei Bürgergeld und Schufa-Eintrag fällt beides negativ aus.
| Grund | Was das für die Bank bedeutet |
|---|---|
| Bürgergeld deckt nur das Existenzminimum | Für eine Kreditrate ist rechnerisch kein Geld übrig |
| Bürgergeld kann nicht gepfändet werden | Die Bank kann ihr Geld im Notfall nicht zurückholen |
| Negativer Schufa-Eintrag | Es gab schon einmal Zahlungsprobleme |
| Leistung kann sich jederzeit ändern | Die Bank weiß nicht, wie lange das Einkommen bleibt |
Das ist keine Bewertung deiner Person. Es ist einfach die Rechnung, die jede Bank aufmacht. Und sie gilt auch für Banken im Ausland: Die bekannte Bank ohne Schufa-Abfrage vergibt Kredite nur an Menschen in fester, unbefristeter Anstellung.
Welche Bank gibt einen Kredit trotz Schufa und Bürgergeld?
Ehrliche Antwort: Uns ist keine seriöse Bank bekannt, die Menschen mit Bürgergeld als einzigem Einkommen einen Kredit gibt. Anbieter, die genau das versprechen, wollen meist Vorkosten kassieren. Dazu mehr weiter unten im Abschnitt über unseriöse Angebote.
Was geht wirklich? Ein ehrlicher Überblick
| Weg | Realistisch? | Kosten |
|---|---|---|
| Darlehen vom Jobcenter | Ja, bei unabweisbarem Bedarf | 0 % Zinsen |
| Beihilfe vom Jobcenter (z. B. Erstausstattung) | Ja, für bestimmte Bedarfe | Muss nicht zurückgezahlt werden |
| Kredit mit Partner als Mitantragsteller | Möglich, wenn der Partner gut verdient | Normale Kreditzinsen |
| Sozialfonds von Caritas, Diakonie, AWO | Regional möglich | Oft zinslos oder geschenkt |
| Bankkredit allein mit Bürgergeld | Praktisch nein | – |
| Kredit ohne Schufa aus dem Ausland | Nein, nur für Angestellte | – |
| Minikredit für 30 Tage | Nicht zu empfehlen | Sehr teuer bei Verspätung |
| „Garantierter Kredit“ gegen Vorkosten | Nein – das ist Betrug | Du verlierst dein Geld |
Darlehen vom Jobcenter: Der beste Weg bei Bürgergeld
Wenn etwas Wichtiges kaputtgeht und du es nicht aus dem Regelsatz oder deinem Ersparten bezahlen kannst, kann das Jobcenter dir ein Darlehen geben. Rechtsgrundlage ist § 24 Absatz 1 SGB II. Das Wichtigste:
- Zinslos: Du zahlst nur zurück, was du bekommen hast.
- Keine Schufa-Prüfung: Es zählt nur, ob der Bedarf anerkannt wird.
- Kleine Raten: Das Jobcenter behält jeden Monat 5 Prozent deines Regelbedarfs ein.
- Kein Eintrag bei der Schufa: Das Darlehen wird nicht gemeldet.
Wie hoch ist die Rückzahlung beim Darlehen vom Jobcenter?
Das Gesetz legt die Rate fest: 5 Prozent des Regelbedarfs. Beim Regelbedarf für Alleinstehende von 563 Euro sind das 28,15 Euro im Monat. Das gilt auch, wenn du mehrere Darlehen hast – insgesamt darf nicht mehr als diese 5 Prozent abgezogen werden.
| Darlehen | Monatliche Rate | Dauer der Rückzahlung |
|---|---|---|
| 300 Euro (z. B. Kühlschrank) | 28,15 Euro | rund 11 Monate |
| 450 Euro (z. B. Waschmaschine) | 28,15 Euro | rund 16 Monate |
| 1.200 Euro (z. B. Mietkaution) | 28,15 Euro | rund 43 Monate |
Beispielrechnung für Alleinstehende mit 563 Euro Regelbedarf, Stand Oktober 2026. Zinsen fallen keine an.
Darlehen oder Beihilfe: Wofür gibt es was?
| Bedarf | Was das Jobcenter zahlt |
|---|---|
| Kaputte Waschmaschine, Kühlschrank, Herd | Meist Darlehen |
| Mietkaution bei genehmigtem Umzug | Darlehen |
| Stromschulden, wenn sonst die Sperre droht | Oft Darlehen |
| Lücke bis zum ersten Gehalt bei neuem Job | Überbrückungsdarlehen |
| Erstausstattung der Wohnung (z. B. nach Trennung oder Brand) | Beihilfe – muss nicht zurückgezahlt werden |
| Erstausstattung bei Schwangerschaft und Geburt | Beihilfe – muss nicht zurückgezahlt werden |
Frag beim Jobcenter immer zuerst, ob dein Bedarf als Beihilfe gilt. Eine Beihilfe musst du nicht zurückzahlen.
Darlehen beim Jobcenter beantragen: Schritt für Schritt
- Erst beantragen, dann kaufen: Kaufst du vorher, zahlt das Jobcenter meist nicht nachträglich.
- Schriftlich beantragen: Viele Jobcenter haben ein Formular. Ein formloser Brief reicht aber auch.
- Bedarf genau beschreiben: Was ist kaputt? Warum brauchst du es sofort?
- Begründen, warum du es nicht selbst zahlen kannst: Kein Erspartes, kein Spielraum im Regelsatz.
- Nachweise beilegen: Foto vom kaputten Gerät, Kostenvoranschlag oder Angebot.
- Kopie behalten: Lass dir den Eingang bestätigen oder schick den Antrag per Einschreiben.
- Bescheid prüfen: Steht dort mehr als 5 Prozent Rate? Dann ist der Bescheid falsch.
- Bei Ablehnung Widerspruch einlegen: Du hast dafür einen Monat Zeit.
Kostenlose Hilfe beim Antrag oder Widerspruch bekommst du bei Sozialberatungen von Caritas, Diakonie oder AWO und bei Erwerbsloseninitiativen in deiner Stadt.
Überbrückungsdarlehen vom Jobcenter: Wenn du eine Arbeit beginnst
Du hast endlich einen neuen Job – aber das erste Gehalt kommt erst am Ende des Monats. Für diese Lücke gibt es das Überbrückungsdarlehen nach § 24 Absatz 4 SGB II. Es hilft dir, Miete und Lebensmittel bis zum ersten Lohn zu bezahlen.
Wichtig: Sprich das Jobcenter sofort an, wenn du den Arbeitsvertrag hast. Und noch ein ehrlicher Tipp: Sobald dein erstes Gehalt da ist, verbessern sich auch deine Chancen bei Banken deutlich. Ein Kredit, der heute unmöglich ist, kann in ein paar Monaten machbar sein.
Mietkaution vom Jobcenter: So bekommst du sie
Du ziehst um und brauchst eine Kaution? Das Jobcenter kann die Mietkaution als Darlehen übernehmen (§ 22 Absatz 6 SGB II). Das Geld geht meist direkt an den Vermieter.
- Zustimmung zum Umzug einholen: Vor dem Unterschreiben des Mietvertrags! Das Jobcenter prüft, ob die neue Wohnung angemessen ist.
- Antrag auf Mietkaution stellen: Schriftlich, mit dem Mietvertragsentwurf und der Höhe der Kaution.
- Rückzahlung: 5 Prozent des Regelbedarfs im Monat, also 28,15 Euro bei 563 Euro Regelbedarf.
- Beim Auszug: Zahlt der Vermieter die Kaution zurück, ist der Rest des Darlehens sofort fällig.
Was ist mit einer Mietkautionsbürgschaft?
Statt Bargeld kannst du dem Vermieter auch eine Bürgschaft von einer Versicherung geben. Das kostet aber jedes Jahr eine Gebühr – solange du in der Wohnung wohnst. Außerdem prüfen die Anbieter deine Bonität. Mit Bürgergeld und Schufa-Eintrag wirst du meist abgelehnt. Solange du Grundsicherung bekommst, ist das zinslose Darlehen vom Jobcenter fast immer die bessere Wahl. Eine Bürgschaft kann sich lohnen, wenn du wieder ein festes Einkommen hast.
Mit Mitantragsteller: Wann ein Bankkredit doch klappt
Der einzige realistische Weg zu einem Bankkredit führt über eine zweite Person. Hat dein Partner ein festes Einkommen und eine gute Schufa, kann er den Kredit mit dir zusammen beantragen. Die Bank schaut dann vor allem auf ihn.
Ein Mitantragsteller haftet voll für den ganzen Kredit – auch wenn ihr euch später trennt oder du nicht zahlen kannst. Das sollte er vorher genau wissen. Wichtig auch: Lebt ihr zusammen in einer Bedarfsgemeinschaft, rechnet das Jobcenter sein Einkommen meist mit an. Kläre vorher, wie sich ein Kredit auf eure Leistungen auswirkt.
Girokonto trotz Schufa und Bürgergeld: Dein Recht auf ein Basiskonto
Viele Menschen mit Bürgergeld und Schufa-Eintrag haben ein anderes Problem: Sie bekommen kein Konto oder haben Angst, es zu verlieren. Dabei gilt in Deutschland: Jeder hat ein Recht auf ein Basiskonto – auch mit negativer Schufa und ohne Einkommen. Die Bank darf nur in wenigen Ausnahmefällen ablehnen, und die Gebühren müssen angemessen sein.
| Kontoart | Wofür? | Wichtig |
|---|---|---|
| Basiskonto | Wenn du gar kein Konto hast | Rechtsanspruch bei jeder Bank, auch mit Schufa-Eintrag |
| P-Konto | Wenn dein Konto gepfändet wird | Schützt einen Grundbetrag vor Gläubigern |
Jede Bank muss dein bestehendes Konto auf Wunsch in ein P-Konto umwandeln. Bei Problemen hilft dir eine Schuldnerberatung kostenlos weiter.
Voraussetzungen für ein Darlehen vom Jobcenter
| Voraussetzung | Was das heißt |
|---|---|
| Laufender Bezug von Grundsicherungsgeld | Du bekommst Leistungen vom Jobcenter |
| Unabweisbarer Bedarf | Die Ausgabe ist nötig und kann nicht warten |
| Bedarf gehört zum Regelbedarf | Zum Beispiel Haushaltsgeräte, Kleidung, Reparaturen |
| Kein eigenes Geld dafür | Du kannst es weder aus dem Regelsatz noch aus Erspartem zahlen |
| Antrag vor dem Kauf | Nachträglich zahlt das Jobcenter meist nicht |
Warum werden Anträge abgelehnt?
- Bei der Bank: Grundsicherung gilt nicht als ausreichendes und pfändbares Einkommen.
- Bei der Bank: Ein negativer Schufa-Eintrag kommt dazu.
- Beim Jobcenter: Du hast schon gekauft, bevor du den Antrag gestellt hast.
- Beim Jobcenter: Du hast Erspartes, mit dem du die Ausgabe selbst zahlen kannst.
- Beim Jobcenter: Der Bedarf gilt nicht als dringend, zum Beispiel ein neuer Fernseher.
- Beim Jobcenter: Die Begründung oder die Nachweise fehlen.
Vorteile des Darlehens vom Jobcenter
- Keine Zinsen: Du zahlst nur den geliehenen Betrag zurück.
- Keine Schufa-Prüfung: Ein Eintrag spielt keine Rolle.
- Kleine Raten: Höchstens 5 Prozent des Regelbedarfs im Monat.
- Kein neuer Schufa-Eintrag: Das Darlehen wird nicht gemeldet.
- Schutz vor Überschuldung: Die Rate ist gesetzlich begrenzt.
- Erlass möglich: In Härtefällen kann das Jobcenter auf die Rückzahlung verzichten.
- Direkte Zahlung: Bei der Mietkaution geht das Geld direkt an den Vermieter.
Risiken im Überblick
- Weniger Geld im Monat: 28,15 Euro fehlen dir jeden Monat, bis das Darlehen abbezahlt ist.
- Nur für dringende Ausgaben: Für Wünsche gibt es kein Darlehen.
- Sofort fällig beim Ende des Bezugs: Wenn du keine Leistungen mehr bekommst, musst du den Rest zahlen – oder Raten vereinbaren.
- Bearbeitungszeit: Das Jobcenter braucht manchmal Tage oder Wochen.
- Fehler in Bescheiden: Manche Jobcenter ziehen zu viel ab. Prüfe deinen Bescheid.
Häufige Fehler vermeiden
- Erst kaufen, dann fragen: Stell den Antrag immer vorher.
- Mietvertrag ohne Zustimmung unterschreiben: Dann zahlt das Jobcenter die Kaution oft nicht.
- Einen Minikredit aufnehmen: Nach 30 Tagen fehlt meist das Geld für die Rückzahlung.
- Auf „Kredit für Bürgergeld-Empfänger“ hereinfallen: Solche Angebote sind fast immer Abzocke.
- Den Bescheid nicht prüfen: Mehr als 5 Prozent Abzug ist nicht erlaubt.
- Allein bleiben: Sozialberatungen helfen kostenlos beim Antrag.
Warnung vor unseriösen Angeboten
Kaum eine Gruppe wird so oft von Betrügern angesprochen wie Menschen mit Bürgergeld und Schufa-Eintrag. Die Masche ist fast immer gleich: Ein Kredit wird versprochen, der eigentlich nicht möglich ist – gegen Gebühren vorab.
- Vorkosten: Gebühren per Nachnahme, Überweisung, Paysafecard oder Krypto – immer Betrug.
- „100 % Zusage trotz Bürgergeld und Schufa“: Das gibt es nicht.
- Angebote per SMS, E-Mail oder WhatsApp: Ohne dass du gefragt hast.
- Kostenpflichtige Hotlines: 0900-Nummern mit langen Warteschleifen.
- Kein Impressum: Keine Adresse, keine Erlaubnis, kein Ansprechpartner.
- Ausweisfotos per Messenger: Damit wird oft Identitätsdiebstahl betrieben.
Ob ein Anbieter in Deutschland beaufsichtigt wird, kannst du in der Unternehmensdatenbank der BaFin prüfen. Seriöse Anbieter verlangen nie Geld vor der Auszahlung.
Alternativen
- Sozialfonds: Caritas, Diakonie, AWO und Kirchengemeinden helfen in Notlagen oft mit kleinen Beträgen.
- Gebrauchte Geräte: Sozialkaufhäuser bieten geprüfte Waschmaschinen und Kühlschränke günstig an.
- Schuldnerberatung: Kostenlos und vertraulich, wenn mehrere Schulden drücken.
- Schufa prüfen: Hol dir eine kostenlose Datenkopie. Mehr in unserem Ratgeber SCHUFA-Score einfach erklärt.
- Wenn du bald arbeitest: Mit festem Gehalt kommt auch ein Kredit ohne Schufa aus dem Ausland infrage.
- Andere Lebenslagen: Einen Überblick über alle Sonderkredite findest du hier.
- In Rente oder Krankengeld? Dann lies Kredit für Rentner oder Kredit trotz Krankengeld.
Häufige Fragen – ehrlich beantwortet
Gibt es einen Kredit trotz Schufa und Bürgergeld?
Bei Banken praktisch nicht. Das Bürgergeld – seit Juli 2026 Grundsicherungsgeld – deckt nur das Existenzminimum, und ein negativer Schufa-Eintrag kommt noch dazu. Für eine dringende Ausgabe gibt es aber das zinslose Darlehen vom Jobcenter. Das ist fast immer der bessere Weg.
Welche Bank gibt einen Kredit trotz Bürgergeld?
Uns ist keine seriöse Bank bekannt, die Menschen mit Bürgergeld als einzigem Einkommen einen Kredit gibt. Auch die Bank ohne Schufa-Abfrage im Ausland vergibt Kredite nur an unbefristet Angestellte. Wer dir trotzdem eine Zusage verspricht, ist meist unseriös.
Wie heißt das Bürgergeld jetzt?
Seit dem 1. Juli 2026 heißt es Grundsicherungsgeld. Zuständig ist weiter das Jobcenter, die Regelsätze sind gleich geblieben. Bis Ende 2026 dürfen die Behörden noch den alten Namen Bürgergeld verwenden.
Was ist ein Darlehen vom Jobcenter?
Ein zinsloses Darlehen für eine Ausgabe, die du sofort brauchst und nicht aus dem Regelsatz oder Ersparnissen zahlen kannst – zum Beispiel eine kaputte Waschmaschine oder einen neuen Kühlschrank. Es wird in kleinen Beträgen mit deiner laufenden Leistung verrechnet.
Wie hoch sind die Raten beim Darlehen vom Jobcenter?
Das Jobcenter behält jeden Monat 5 Prozent deines Regelbedarfs ein. Bei einem Regelbedarf von 563 Euro sind das 28,15 Euro im Monat. Auch bei mehreren Darlehen darf insgesamt nicht mehr als diese 5 Prozent abgezogen werden.
Wie hoch kann ein Darlehen vom Jobcenter sein?
Einen festen Höchstbetrag gibt es nicht. Das Jobcenter zahlt so viel, wie für die konkrete Ausgabe nötig ist – zum Beispiel den Preis einer einfachen Waschmaschine. Luxus oder Markengeräte werden nicht bezahlt.
Wie beantrage ich ein Darlehen beim Jobcenter?
Stelle den Antrag schriftlich, bevor du etwas kaufst. Schreib genau, was kaputt ist, warum du es sofort brauchst und dass du es nicht aus eigenen Mitteln zahlen kannst. Kostenvoranschläge oder Fotos helfen. Viele Jobcenter haben dafür ein eigenes Formular.
Was ist ein Überbrückungsdarlehen vom Jobcenter?
Wenn du eine Arbeit beginnst, kommt das erste Gehalt oft erst am Monatsende. Für diese Lücke kann das Jobcenter ein Überbrückungsdarlehen geben. Es hilft, die Zeit bis zum ersten Lohn zu überstehen.
Zahlt das Jobcenter die Mietkaution?
Wenn das Jobcenter dem Umzug zugestimmt hat, kann es die Mietkaution als Darlehen übernehmen. Das Geld geht meist direkt an den Vermieter. Zurückgezahlt wird mit 5 Prozent des Regelbedarfs im Monat. Wichtig: Hol dir die Zustimmung vor dem Unterschreiben des Mietvertrags.
Was passiert mit dem Darlehen, wenn ich wieder arbeite?
Wenn du keine Leistungen mehr bekommst, wird der Rest des Darlehens sofort fällig. Du kannst mit dem Jobcenter aber Raten vereinbaren. Ist die Rückzahlung eine besondere Härte, kann das Jobcenter die Forderung im Einzelfall sogar erlassen.
Was ist der Unterschied zwischen Darlehen und Beihilfe?
Ein Darlehen musst du zurückzahlen. Eine Beihilfe nicht. Für bestimmte Dinge zahlt das Jobcenter eine Beihilfe, zum Beispiel die Erstausstattung einer Wohnung oder die Ausstattung bei Schwangerschaft und Geburt. Frag immer zuerst, ob dein Bedarf als Beihilfe gilt.
Hilft ein Mitantragsteller bei Bürgergeld und Schufa?
Ja, das ist der einzige realistische Weg zu einem Bankkredit. Hat dein Partner ein festes Einkommen und eine gute Schufa, bewertet die Bank vor allem ihn. Dein Partner haftet dann aber voll mit – auch wenn ihr euch später trennt.
Bekomme ich mit Bürgergeld ein Girokonto?
Ja. Jeder hat in Deutschland das Recht auf ein Basiskonto, auch mit negativer Schufa und ohne Einkommen. Die Bank darf dich nur in wenigen Ausnahmefällen ablehnen. Die Gebühren müssen angemessen sein.
Was ist ein P-Konto?
Ein Pfändungsschutzkonto. Wenn dein Konto gepfändet wird, schützt es einen Grundbetrag vor dem Zugriff der Gläubiger. Jede Bank muss ein bestehendes Girokonto auf Wunsch in ein P-Konto umwandeln.
Gibt es einen Kredit vom Arbeitsamt?
Die Agentur für Arbeit vergibt keine Kredite. Darlehen gibt es nur vom Jobcenter, wenn du Grundsicherungsgeld bekommst. Wer Arbeitslosengeld I bezieht, muss sich an seine Bank wenden.
Sind Minikredite eine Lösung bei Bürgergeld?
Nein. Minikredite laufen oft nur 30 Tage, und Expressgebühren machen sie teuer. Mit Bürgergeld fehlt meist das Geld für die Rückzahlung nach einem Monat. So entsteht schnell eine Schuldenspirale.
Was tun, wenn das Jobcenter das Darlehen ablehnt?
Lass dir die Ablehnung schriftlich geben. Du kannst innerhalb eines Monats Widerspruch einlegen. Hilfe bekommst du kostenlos bei Sozialberatungen von Caritas, Diakonie oder AWO sowie bei Erwerbsloseninitiativen.
Woran erkenne ich Betrug bei Kreditangeboten?
An Gebühren vor der Auszahlung, an Versprechen wie „100 % Zusage trotz Bürgergeld und Schufa“, an Angeboten per SMS oder WhatsApp und an fehlendem Impressum. Seriöse Anbieter verlangen nie Geld im Voraus.
Fazit: Das Jobcenter ist hier die bessere Bank
Einen Kredit trotz Schufa und Bürgergeld bekommst du bei seriösen Banken praktisch nicht. Das ist hart, aber es schützt dich auch vor Schulden, die du mit dem Existenzminimum nicht tragen kannst.
Die gute Nachricht: Für dringende Ausgaben gibt es das zinslose Darlehen vom Jobcenter – ohne Schufa, mit kleinen, gesetzlich begrenzten Raten. Auch die Mietkaution und die Lücke bis zum ersten Gehalt lassen sich so überbrücken. Und wer dir trotzdem einen „garantierten Kredit“ verspricht, will nur dein Geld.
Zuletzt aktualisiert am 27.10.2026