Du suchst einen Rahmenkredit ohne Schufa, weil deine Bank wegen eines Eintrags Nein gesagt hat. Im Internet findest du dazu viele Angebote: „Kreditlinie garantiert“, „ohne Prüfung“, „sofort Geld“. Vielleicht hast du schon gemerkt, dass dabei etwas nicht stimmt.
Wir sagen es dir gleich zu Beginn ehrlich: Einen echten Rahmenkredit ohne Schufa-Abfrage gibt es in Deutschland praktisch nicht. Es gibt aber seriöse Wege, die dir trotz Schufa-Eintrag helfen können. Auf dieser Seite erfährst du, welche das sind, was sie wirklich kosten – und woran du die schwarzen Schafe erkennst.
Unser Versprechen: Wir sind keine Bank und vergeben keine Kredite. Wir empfehlen nur Anbieter, die keine Vorkosten verlangen, ihre Zinsen offen nennen und keine Zusage vor der Prüfung versprechen. Für Empfehlungen über unsere Links bekommen wir eine Provision – für dich kostet das nichts extra.
Rahmenkredit ohne Schufa: Gibt es das überhaupt?
Ein Rahmenkredit ist für eine Bank ein besonderes Risiko. Sie zahlt nicht einmal einen festen Betrag aus, sondern gibt dir eine Kreditlinie, die du jederzeit nutzen kannst. Deshalb prüfen Banken hier besonders genau.
Dazu kommt das Gesetz: Jede Bank muss vor einem Kredit prüfen, ob du ihn zurückzahlen kannst. In Deutschland nutzen die Banken dafür fast immer die Schufa. Die bekannten Anbieter von Rahmenkrediten – vor allem Volkswagen Bank und ING – fragen bei jedem Antrag die Schufa ab. Mit negativen Einträgen lehnen sie meist ab. Wie ein normaler Rahmenkredit funktioniert und was er kostet, erklären wir in unserem Ratgeber zum Rahmenkredit.
Rahmenkredit ohne Schufa: Mythos und Wirklichkeit
| Das hörst du oft | So ist es wirklich |
|---|---|
| „Rahmenkredit ohne Schufa für jeden“ | Einen echten Rahmenkredit ohne Schufa-Abfrage gibt es praktisch nicht. |
| „Ohne jede Prüfung“ | Jede seriöse Bank prüft dein Einkommen – das schreibt das Gesetz vor. |
| „Kreditlinie garantiert“ | Keine seriöse Bank kann eine Zusage vor der Prüfung versprechen. |
| „Ausländische Banken geben Kreditlinien ohne Schufa“ | Die bekannte Bank ohne Schufa-Abfrage vergibt nur feste Beträge mit fester Laufzeit – keinen Rahmen. |
| „Ein Minikredit ist wie ein Rahmenkredit“ | Minikredite laufen oft nur 30 bis 60 Tage und sind keine dauerhafte Reserve. |
| „Ohne Schufa ist es genauso günstig“ | Lösungen ohne Schufa-Abfrage kosten deutlich mehr als ein normaler Rahmenkredit. |
„Ohne“, „trotz“ oder „schufaneutral“: Was ist der Unterschied?
Diese drei Begriffe werden ständig verwechselt. Dabei bedeuten sie ganz Verschiedenes:
| Begriff | Was er bedeutet | Fragt die Bank die Schufa? |
|---|---|---|
| Ohne Schufa | Die Bank fragt die Schufa nicht und meldet auch nichts dorthin. Geprüft wird trotzdem – über Einkommen oder eine andere Auskunftei. | Nein |
| Trotz Schufa | Die Bank fragt die Schufa ab, lehnt bei einem Eintrag aber nicht automatisch ab. | Ja |
| Schufaneutral | Betrifft nur die Anfrage: Du fragst nach deinen Konditionen, ohne dass dein Score schlechter wird. | Ja, aber neutral |
Konditionsanfrage oder Kreditanfrage: Was deinem Score schadet
| Merkmal | Konditionsanfrage (schufaneutral) | Kreditanfrage |
|---|---|---|
| Wann | Du willst wissen, welchen Zinssatz du bekommen würdest | Du beantragst den Kredit wirklich |
| Sehen andere Banken die Anfrage? | Nein | Ja |
| Wirkt sie auf deinen Score? | Nein | Kann sie |
| Wie lange gespeichert? | 12 Monate, nur für dich sichtbar | 12 Monate |
Unser Tipp: Frag zuerst immer nur nach Konditionen. Viele seriöse Vergleichsportale und Banken arbeiten so. Erst wenn du ein passendes Angebot hast, stellst du den echten Antrag.
Drei ehrliche Wege zu einer Kreditlinie trotz Schufa
Weg 1: Kreditkarte mit Rahmen – der nächste Verwandte des Rahmenkredits
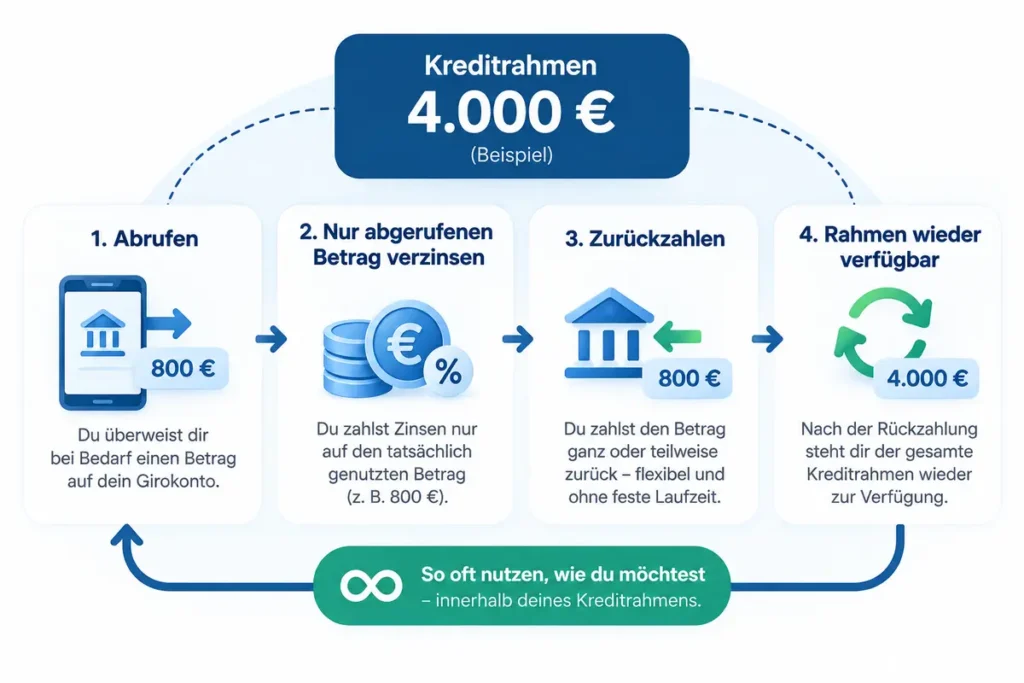
Am nächsten an einen Rahmenkredit kommt eine echte Kreditkarte mit eigenem Kreditrahmen. Die Instabank, eine norwegische Bank, fragt dafür nicht die Schufa, sondern die Auskunftei Experian ab und prüft dein Einkommen per Kontoblick. Du kannst Geld vom Kartenrahmen auf dein Girokonto überweisen, flexibel zurückzahlen und den Rahmen danach wieder nutzen – fast wie bei einem Rahmenkredit.
Der Haken sind die Kosten. Nutzt du 2.000 Euro sechs Monate lang per Überweisung aufs Konto, sieht das so aus:
| Merkmal | Instabank Karte, Überweisung aufs Konto | Normaler Rahmenkredit (Beispiel Volkswagen Bank) |
|---|---|---|
| Zins | 18,9 % Sollzins, ab dem 1. Tag | 8,61 % Sollzins |
| Gebühr für die Überweisung | 2,69 %, max. 100 Euro → rund 54 Euro | keine |
| Zinsen in 6 Monaten | rund 189 Euro | rund 86 Euro |
| Kosten gesamt | rund 243 Euro | rund 86 Euro |
| Schufa-Abfrage | Nein (Experian) | Ja |
Repräsentatives Beispiel der Instabank nach § 6a PAngV: Nettodarlehensbetrag 1.500 Euro, Sollzins (veränderlich) 18,9 % p. a., effektiver Jahreszins 20,63 % p. a., Laufzeit 12 Monate, 12 Raten à 138 Euro, Gesamtbetrag 1.657 Euro. Darlehensgeber: Instabank ASA.
Mehr Details zur Karte, zu den Voraussetzungen und zur Prüfung findest du bei der Kreditkarte ohne Schufa mit Verfügungsrahmen.
Weg 2: Feste Summe von einer Bank im Ausland
Fast alle Angebote „Kredit ohne Schufa“ im Internet führen am Ende zur Sigma Kreditbank aus Liechtenstein. Vermittelt werden sie zum Beispiel von Bon-Kredit. Die Bank fragt die Schufa nicht ab und meldet den Kredit auch nicht dorthin. Aber: Das ist kein Rahmenkredit, sondern ein Ratenkredit mit festen Bedingungen.
| Merkmal | Kredit ohne Schufa (Sigma Kreditbank über Bon-Kredit) |
|---|---|
| Beträge | Nur 3.500, 5.000 oder 7.500 Euro |
| Laufzeit | Immer 40 Monate |
| Effektiver Jahreszins | 13,52 % (laut Anbieter) |
| Für wen? | Nur unbefristet Angestellte, mindestens 1 Jahr beim selben Arbeitgeber |
| Schufa | Keine Abfrage, kein Eintrag |
| Vorkosten | Keine |
Unsere Beispielrechnung: 5.000 Euro über 40 Monate bei 13,52 % effektiv ergeben eine Rate von rund 154 Euro. Insgesamt zahlst du rund 6.160 Euro zurück, davon rund 1.160 Euro Zinsen. Das verbindliche Angebot mit allen Kosten steht in deinem Antrag. Mehr dazu beim Kredit aus dem Ausland.
Weg 3: Hausbank fragen oder mit zweitem Antragsteller
Der günstigste Weg ist oft der naheliegendste. Frag deine Hausbank nach einem kleinen Dispo oder einer Erhöhung. Banken, die dein Gehaltskonto seit Jahren kennen, entscheiden manchmal anders als eine fremde Bank am Computer. Eine Garantie gibt es nicht – aber ein Gespräch kostet nichts.
Eine zweite Möglichkeit: Ein Partner mit guter Schufa und eigenem Einkommen beantragt den Kredit mit dir zusammen. Dann akzeptieren manche Banken auch Antragsteller mit Einträgen. Wichtig zu wissen: Der zweite Antragsteller haftet voll mit.
Welcher Weg passt zu dir?
| Deine Situation | Passender Weg | Warum |
|---|---|---|
| Du willst eine flexible Reserve und hast stabiles Einkommen | Weg 1: Kreditkarte mit Rahmen | Abrufen und zurückzahlen wie beim Rahmenkredit |
| Du brauchst eine feste Summe für einen konkreten Zweck | Weg 2: Kredit ohne Schufa | Feste Rate, festes Ende, planbar |
| Du hast ein Gehaltskonto seit vielen Jahren bei einer Bank | Weg 3: Hausbank fragen | Oft die günstigste Lösung |
| Dein Partner hat eine gute Schufa | Weg 3: Zweiter Antragsteller | Bessere Chancen, normale Zinsen |
| Du bist selbstständig, in Rente oder ohne Arbeit | Weg 2 entfällt, Weg 1 je nach Einkommen | Der Kredit ohne Schufa ist nur für Angestellte |
| Du bist schon heute jeden Monat im Minus | Keiner – zuerst Schuldnerberatung | Ein weiterer Kredit vergrößert das Problem |
Für wen ist ein Rahmenkredit (bzw. ein Ersatz) geeignet?
| Situation | Geeignet? |
|---|---|
| Alter, erledigter Schufa-Eintrag, heute festes Einkommen | Ja – die Chancen stehen dann am besten |
| Unerwartete Ausgabe, die du in wenigen Monaten zurückzahlen kannst | Ja |
| Feste Anstellung seit über einem Jahr | Ja – für Weg 2 sogar Pflicht |
| Einkommen unter der Pfändungsfreigrenze | Nein – sehr wahrscheinlich Ablehnung |
| Offenes Inkasso oder laufende Pfändung | Nein |
| Laufende Privatinsolvenz | Nein |
| Du willst damit andere Schulden bezahlen, ohne Plan | Nein – das verschiebt das Problem nur |
Voraussetzungen
| Merkmal | Weg 1: Instabank Karte | Weg 2: Kredit ohne Schufa (Bon-Kredit) |
|---|---|---|
| Alter | Ab 23 Jahren | Volljährig |
| Wohnsitz | Hauptwohnsitz in Deutschland | Hauptwohnsitz in Deutschland |
| Einkommen | Regelmäßiges, zu versteuerndes Einkommen, geprüft per Kontoblick | Unbefristete Anstellung, mindestens 1 Jahr beim selben Arbeitgeber |
| Ausschluss | Aktives Inkassoverfahren | Selbstständige, Rentner, Arbeitslose |
| Prüfung | Experian statt Schufa | Keine Schufa-Abfrage, Prüfung von Einkommen und Unterlagen |
Die Einkommens-Wahrheit: Warum die Pfändungsfreigrenze zählt
Bis zu einem bestimmten Betrag darf dein Einkommen nicht gepfändet werden. Ab dem 1. Juli 2026 liegt diese Pfändungsfreigrenze bei 1.587,40 Euro netto im Monat – für Menschen ohne Unterhaltspflichten. Mit jedem Kind oder Ehepartner, für den du Unterhalt zahlst, steigt sie.
Für eine Bank ohne Schufa-Abfrage ist dein Einkommen die wichtigste Sicherheit. Liegt es unter dieser Grenze, wird auch der kulanteste Anbieter sehr wahrscheinlich ablehnen. Das ist hart, aber es schützt dich auch vor einem Kredit, den du nicht tragen kannst.
Wie hoch sind die Chancen?
| Deine Lage | Chance | Darauf kommt es an |
|---|---|---|
| Feste Stelle seit Jahren, alter erledigter Eintrag | Gut | Einkommen deutlich über der Pfändungsfreigrenze |
| Feste Stelle, aber mehrere laufende Raten | Mittel | Wie viel nach allen Raten übrig bleibt |
| Probezeit oder befristeter Vertrag | Gering | Für Weg 2 ein Ausschlussgrund |
| Konto seit Monaten im Dispo | Gering | Wirkt auf jede Bank wie Geldnot |
| Offenes Inkasso | Sehr gering | Erst bezahlen, dann neu versuchen |
| Kein eigenes Einkommen | Keine | Ohne Einkommen kein Kredit |
Warum werden Anträge abgelehnt?
- Zu geringes Einkommen: Liegt es unter oder nur knapp über der Pfändungsfreigrenze, fehlt der Bank die Sicherheit.
- Falsche Art von Job: Den Kredit ohne Schufa bekommen nur unbefristet Angestellte.
- Offenes Inkasso oder Pfändung: Bei beiden Wegen fast immer ein Ausschlussgrund.
- Zu viele laufende Raten: Auch ohne Schufa sieht die Bank deine Belastungen auf dem Konto.
- Unstimmige Angaben: Was im Antrag steht, muss zu Kontoauszügen und Gehaltsabrechnung passen.
- Unter 23 Jahre: Bei der Instabank gibt es darunter keine Karte.
Schritt-für-Schritt-Anleitung
- Schufa-Daten prüfen: Hol dir eine kostenlose Datenkopie nach Art. 15 DSGVO. Falsche oder veraltete Einträge kannst du löschen lassen.
- Haushaltsrechnung machen: Einkommen minus alle festen Kosten. Was bleibt, ist dein Spielraum für eine Rate.
- Hausbank fragen: Ein kleiner Dispo oder ein Gespräch mit deinem Berater ist oft der günstigste Weg.
- Weg wählen: Flexible Reserve → Kreditkarte mit Rahmen. Feste Summe → Kredit ohne Schufa.
- Anbieter prüfen: Impressum, effektiver Jahreszins, keine Vorkosten. Im Zweifel in der BaFin-Datenbank nachsehen.
- Ehrlich beantragen: Alle Angaben müssen zu deinen Unterlagen passen.
- Angebot in Ruhe lesen: Erst unterschreiben, wenn du Rate, Laufzeit und Gesamtkosten verstanden hast.
- Rückzahlung festlegen: Bei der Karte einen festen Dauerauftrag über mehr als die Mindestrate einrichten.
Vorteile
- Chance trotz Eintrag: Beide Wege sind auch mit negativer Schufa möglich.
- Kein neuer Schufa-Eintrag: Weder die Sigma Kreditbank noch die Instabank-Prüfung belasten deinen Schufa-Score.
- Keine Vorkosten: Bei seriösen Anbietern zahlst du erst, wenn du den Kredit wirklich nutzt.
- Flexibel mit der Karte: Abrufen, zurückzahlen, wieder nutzen – wie bei einem Rahmenkredit.
- Planbar mit dem festen Kredit: Feste Rate und festes Ende nach 40 Monaten.
- Ehrliche Prüfung: Dein heutiges Einkommen zählt mehr als alte Fehler.
Nachteile und Risiken
- Deutlich teurer: Die Karte kostet mehr als das Doppelte eines normalen Rahmenkredits.
- Kein echter Rahmenkredit: Der Kredit ohne Schufa hat nur feste Beträge und eine feste Laufzeit.
- Strenge Einkommensregeln: Selbstständige, Rentner und befristet Angestellte haben es schwer.
- Zinsen ab dem ersten Tag: Bei der Karte gibt es keine zinsfreie Zeit.
- Gefahr der Schuldenspirale: Wer neue Kredite für alte Schulden nutzt, verschiebt das Problem nur.
Ein Kredit ohne Schufa löst kein Geldproblem – er verschiebt es. Nutze ihn nur für eine einmalige Lücke, die du sicher zurückzahlen kannst. Wenn dein Geld schon heute regelmäßig nicht bis zum Monatsende reicht, ist eine kostenlose Schuldnerberatung der bessere erste Schritt.
Häufige Fehler vermeiden
- Auf „ohne Prüfung“ vertrauen: Seriöse Anbieter prüfen immer.
- Vorkosten zahlen: Wer vorher Geld will, will nur dein Geld.
- Viele Anträge gleichzeitig stellen: Jede echte Kreditanfrage wird gespeichert.
- Den Kartenrahmen dauerhaft ausreizen: Bei 18,9 % Zinsen wird das schnell teuer.
- Den Minikredit als Reserve nutzen: Kurze Laufzeiten und Expressgebühren machen ihn teuer.
- Die Hausbank gar nicht fragen: Der günstigste Weg wird oft übersprungen.
Warnung vor unseriösen Angeboten
Gerade bei „Kredit ohne Schufa“ sind viele Betrüger unterwegs. Sie wissen, dass Menschen in Geldnot schnell Hilfe brauchen. Diese Warnsignale solltest du kennen:
- Gebühren vor der Auszahlung: „Bearbeitungsgebühr“, „Versicherung“, „Nachnahme“ – seriöse Anbieter verlangen nichts im Voraus.
- „Garantiert“ oder „für jeden“: Keine seriöse Bank verspricht eine Zusage vor der Prüfung.
- „Ohne jede Prüfung“: Das ist rechtlich nicht erlaubt und ein klares Warnsignal.
- Druck und Eile: „Nur heute“, „sofort unterschreiben“ – lass dich nicht drängen.
- Kontakt nur per WhatsApp oder Telegram: Ohne Adresse, Impressum und Banklizenz keine Daten herausgeben.
- Teure Telefon-Hotlines: Kostenpflichtige 0900-Nummern sind bei seriösen Banken unüblich.
So schützt du deine Daten
- Verschlüsselte Verbindung: Gib deine Daten nur auf Seiten ein, deren Adresse mit https beginnt.
- Datenschutzerklärung prüfen: Seriöse Anbieter erklären nach DSGVO, was mit deinen Daten passiert.
- Keine Ausweisfotos per Messenger: Identifizierung läuft bei Banken über sichere Verfahren wie Video-Ident oder Online-Ausweis.
- Anbieter prüfen: In der Unternehmensdatenbank der BaFin siehst du, ob ein Unternehmen in Deutschland beaufsichtigt wird. Ausländische Banken werden von der Aufsicht ihres Landes kontrolliert.
Alternativen
- Normaler Rahmenkredit: Wenn deine Schufa sauber ist, lies unseren Ratgeber zum Rahmenkredit.
- Karte statt Dispo: Wann eine Karte den fehlenden Dispo ersetzt, zeigt die Kreditkarte ohne Schufa mit Dispo.
- Schnell eine feste Summe: Mehr beim Express-Kredit aus dem Ausland.
- Schufa verstehen: Was im Score zählt, erklärt SCHUFA-Score einfach erklärt.
- Schuldnerberatung: Kostenlos bei Verbraucherzentralen, Caritas, Diakonie oder der Stadt.
Häufige Fragen und ehrliche Antworten
Gibt es einen Rahmenkredit ohne Schufa?
Einen echten Rahmenkredit ohne Schufa-Abfrage gibt es in Deutschland praktisch nicht. Die bekannten Anbieter wie Volkswagen Bank und ING fragen immer die Schufa ab. Was es gibt: eine Kreditkarte mit eigenem Kreditrahmen, bei der statt der Schufa eine andere Auskunftei gefragt wird, und feste Kredite ohne Schufa von einer Bank im Ausland.
Gibt es einen Rahmenkredit ohne jede Bonitätsprüfung?
Nein. Jede Bank muss vor einem Kredit prüfen, ob du ihn zurückzahlen kannst. Das schreibt das Gesetz vor. „Ohne Schufa“ heißt nur, dass die Schufa nicht gefragt wird – geprüft wird trotzdem. Wer „ohne jede Prüfung“ verspricht, ist unseriös.
Was ist der Unterschied zwischen „ohne Schufa“ und „trotz Schufa“?
„Ohne Schufa“ bedeutet: Die Bank fragt die Schufa gar nicht ab und meldet den Kredit auch nicht dorthin. „Trotz Schufa“ bedeutet: Die Bank fragt die Schufa ab, lehnt aber nicht automatisch ab, wenn ein Eintrag vorhanden ist – zum Beispiel, wenn das Einkommen gut ist oder ein zweiter Antragsteller mitunterschreibt.
Was ist eine schufaneutrale Konditionsanfrage?
Damit fragst du nur, welchen Zinssatz du bekommen würdest. Andere Banken sehen diese Anfrage nicht, und dein Schufa-Score wird dadurch nicht schlechter. Erst wenn du einen Kredit wirklich beantragst, wird eine Kreditanfrage gespeichert.
Welche Kreditlinie bekomme ich trotz negativer Schufa?
Am nächsten an einen Rahmenkredit kommt eine Kreditkarte mit Kreditrahmen ohne Schufa-Abfrage, zum Beispiel von der Instabank. Du kannst Geld davon auf dein Girokonto überweisen und flexibel zurückzahlen. Das ist aber deutlich teurer als ein normaler Rahmenkredit.
Was kostet die Instabank Kreditkarte als Rahmenkredit-Ersatz?
Der Sollzins beträgt 18,9 Prozent, effektiv 20,63 Prozent, mit Zinsen ab dem ersten Tag. Überweist du Geld aufs Konto, kommen 2,69 Prozent Gebühr dazu, höchstens 100 Euro pro Überweisung. 2.000 Euro sechs Monate lang zu nutzen kostet so rund 240 Euro – bei einem normalen Rahmenkredit wären es etwa 86 Euro.
Welche ausländische Bank vergibt Kredite ohne Schufa?
Fast alle Angebote „Kredit ohne Schufa“ im Internet führen zur Sigma Kreditbank aus Liechtenstein. Vermittelt werden sie zum Beispiel von Bon-Kredit. Es gibt nur feste Beträge von 3.500, 5.000 oder 7.500 Euro mit 40 Monaten Laufzeit – also keinen Rahmenkredit.
Was kostet ein Kredit ohne Schufa aus dem Ausland?
Laut Anbieter beträgt der effektive Jahreszins derzeit 13,52 Prozent. In unserer Beispielrechnung kosten 5.000 Euro über 40 Monate rund 154 Euro im Monat und insgesamt rund 1.160 Euro Zinsen. Das verbindliche Angebot steht in deinem Antrag.
Wer bekommt einen Kredit ohne Schufa?
Für den Kredit über Bon-Kredit musst du unbefristet angestellt sein, seit mindestens einem Jahr beim selben Arbeitgeber. Selbstständige, Rentner und Arbeitslose bekommen ihn nicht. Dein Einkommen sollte außerdem deutlich über der Pfändungsfreigrenze liegen.
Was hat die Pfändungsfreigrenze mit meinem Kredit zu tun?
Bis zu dieser Grenze darf dein Einkommen nicht gepfändet werden. Ab dem 1. Juli 2026 sind das 1.587,40 Euro netto für Menschen ohne Unterhaltspflichten. Liegt dein Einkommen darunter, hat eine Bank kaum Sicherheit. Dann wird auch ein Kredit ohne Schufa sehr wahrscheinlich abgelehnt.
Wird ein Kredit ohne Schufa in der Schufa eingetragen?
Bei der Sigma Kreditbank wird weder die Anfrage noch der Kredit an die Schufa gemeldet. Die Instabank fragt statt der Schufa die Auskunftei Experian. Laut Instabank bleibt dein Schufa-Score von der Prüfung unberührt.
Muss ich für einen Kredit ohne Schufa vorher etwas bezahlen?
Nein. Seriöse Banken und Vermittler verlangen kein Geld vor der Auszahlung – keine Bearbeitungsgebühr, keine Nachnahme, keine Versicherung als Pflicht. Wer Vorkosten verlangt, ist unseriös. Brich den Kontakt dann sofort ab.
Kann ich bei meiner Hausbank trotz Schufa einen Dispo bekommen?
Das ist nicht garantiert, aber einen Versuch wert. Banken, die dein Gehaltskonto seit Jahren kennen, entscheiden manchmal anders als fremde Banken. Ein kleiner Dispo ist dann oft günstiger als jede Lösung ohne Schufa.
Hilft ein zweiter Antragsteller?
Ja, oft. Unterschreibt ein Partner mit guter Schufa und eigenem Einkommen mit, akzeptieren manche Banken auch Antragsteller mit Einträgen. Bedenke: Der Mitantragsteller haftet voll für den Kredit.
Sind Minikredite ohne Schufa eine Alternative zum Rahmenkredit?
Nur bedingt. Minikredite sind kleine Beträge mit sehr kurzer Laufzeit, oft nur 30 bis 60 Tage. Sie sind keine Kreditlinie, und Zusatzgebühren für eine schnelle Auszahlung machen sie teuer. Für eine echte Reserve eignen sie sich nicht.
Wie erkenne ich einen seriösen Anbieter?
Ein seriöser Anbieter hat ein vollständiges Impressum, nennt den effektiven Jahreszins, verlangt keine Vorkosten und verspricht keine Zusage vor der Prüfung. Ob ein Anbieter beaufsichtigt wird, kannst du in der Unternehmensdatenbank der BaFin prüfen.
Was tun, wenn ich überall abgelehnt werde?
Dann ist ein weiterer Kredit oft nicht die Lösung. Lass dir die Gründe nennen, prüfe deine Schufa-Daten mit einer kostenlosen Datenkopie und such dir Hilfe bei einer kostenlosen Schuldnerberatung, zum Beispiel bei der Verbraucherzentrale oder einem Wohlfahrtsverband.
Fazit: Kein Rahmenkredit ohne Prüfung – aber ehrliche Wege
Einen echten Rahmenkredit ohne Schufa-Abfrage gibt es in Deutschland praktisch nicht. Wer ihn dir verspricht, will meistens nur dein Geld oder deine Daten. Das ist die schlechte Nachricht.
Die gute Nachricht: Es gibt seriöse Wege. Eine Kreditkarte mit Rahmen ohne Schufa-Abfrage kommt einem Rahmenkredit am nächsten. Für eine feste Summe gibt es den Kredit ohne Schufa aus dem Ausland. Und oft ist das Gespräch mit der eigenen Hausbank der günstigste Weg. Alle drei kosten etwas – aber keiner verlangt Geld im Voraus, und keiner verspricht dir das Blaue vom Himmel.
Zuletzt aktualisiert am 26.10.2026