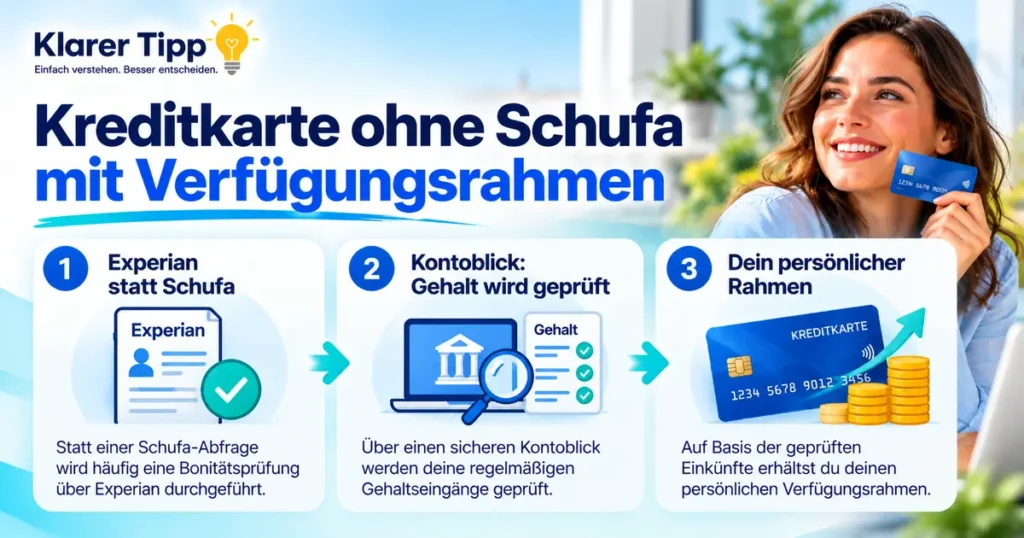
Die Hausbank sagt Nein, weil in deiner Schufa noch ein alter Eintrag steht. Dabei brauchst du gar keinen großen Kredit – nur eine echte Kreditkarte, mit der du ein Hotel buchen, einen Mietwagen holen oder online bezahlen kannst. Eine Prepaid-Karte reicht dafür oft nicht. Also suchst du eine Kreditkarte ohne Schufa mit Verfügungsrahmen.
Die gute Nachricht: So eine Karte gibt es. Die ehrliche Nachricht: Ganz ohne Prüfung bekommst du sie nicht. Die Bank fragt nur nicht bei der Schufa, sondern bei einer anderen Auskunftei – und sie schaut sich dein Einkommen direkt auf deinem Konto an.
Hier erfährst du, wie das genau funktioniert, wer gute Chancen hat, was die Karte im Alltag kostet und warum Anträge trotzdem abgelehnt werden.
Offen gesagt: Wir sind keine Bank und vergeben keine Karten. Für diese Seite arbeiten wir mit der Instabank zusammen. Wenn du über unseren Link eine Karte beantragst, bekommen wir eine Provision. Für dich ändert das nichts – weder am Preis noch an der Prüfung.
Was bedeutet „ohne Schufa“ bei einer Kreditkarte mit Verfügungsrahmen?
Der Verfügungsrahmen ist das Limit deiner Karte. Bis zu diesem Betrag leiht dir die Bank Geld. Du kaufst ein, bekommst einmal im Monat eine Abrechnung und zahlst zurück. Danach ist der Rahmen wieder frei. Genau das macht eine „echte“ Kreditkarte aus – im Gegensatz zur Prepaid-Karte, auf die du erst Geld laden musst.
„Ohne Schufa“ heißt: Die Bank stellt keine Anfrage bei der Schufa. Sie prüft dich aber trotzdem – nur anders. Bei der Instabank läuft das so: Die Bonität wird über die Auskunftei Experian geprüft, und dein Einkommen bestätigst du per Kontoblick: Über den Open-Banking-Dienst Tink sieht die Bank einmalig die Umsätze deines Girokontos. Daraus legt die Bank fest, ob du die Karte bekommst und mit welchem Rahmen.
Für dich heißt das: Ein alter Schufa-Eintrag ist hier nicht automatisch das Aus. Entscheidend sind dein aktuelles Einkommen, wie dein Konto läuft und was bei Experian über dich gespeichert ist.
Gibt es so eine Karte ganz ohne Bonitätsprüfung?
Nein – nicht bei einer seriösen Bank. Eine Karte mit Verfügungsrahmen ist ein Kredit, und vor jedem Kredit muss die Bank deine Kreditwürdigkeit prüfen. Das schreibt das Gesetz vor. Ab dem 20. November 2026 werden diese Regeln sogar noch strenger: Fällt die Prüfung negativ aus, darf die Bank den Kredit nicht vergeben. Gleichzeitig muss sie dir erklären können, warum sie so entschieden hat.
Dasselbe gilt für „Kreditkarte mit Verfügungsrahmen ohne Einkommensnachweis“. Irgendeinen Nachweis über dein Einkommen will jede Bank sehen – bei der Instabank eben per Kontoblick statt Gehaltszettel. Wer gar kein Einkommen nachweisen kann, landet realistisch bei einer Prepaid- oder Guthabenkarte.
Wie funktioniert die Karte im Alltag?
Hast du die Karte, funktioniert sie wie jede andere Revolving-Kreditkarte:
- Bezahlen: Du zahlst im Laden, online oder auf Reisen. Jeder Einkauf verringert deinen freien Rahmen. Bei 2.000 Euro Rahmen und einem Einkauf von 300 Euro bleiben dir noch 1.700 Euro.
- Abrechnung: Einmal im Monat bekommst du eine Übersicht über alle Umsätze, meist in der App.
- Rückzahlung: Fällig ist mindestens der Mindestbetrag – bei der Instabank 2,5 % der Rechnung, mindestens 30 Euro. Du kannst jederzeit mehr oder alles zurückzahlen.
- Rahmen wieder frei: Was du zurückzahlst, kannst du wieder ausgeben – ohne neuen Antrag.
Ein Punkt, den viele übersehen: Die Instabank Kreditkarte hat keine zinsfreien Tage. Zinsen fallen ab dem ersten Tag an, an dem du den Rahmen nutzt – auch wenn du die Rechnung später komplett bezahlst. Bei vielen anderen Kreditkarten ist das anders. Je schneller du zurückzahlst, desto weniger Zinsen zahlst du. Den Mindestbetrag kannst du in der App begleichen, alles darüber überweist du per SEPA-Überweisung von deiner Hausbank.
Für wen ist diese Karte geeignet?
| Deine Situation | Passt die Karte? | Warum |
|---|---|---|
| Alte, erledigte Schufa-Einträge und festes Einkommen | Ja, gute Ausgangslage | Die Schufa wird nicht abgefragt, dein Einkommen zählt |
| Kaum Schufa-Historie, aber regelmäßiges Gehalt | Ja | Der Kontoblick zeigt, dass Geld reinkommt |
| Du brauchst eine Karte für Mietwagen, Hotel oder Reisen | Ja | Echter Kreditrahmen statt Guthaben |
| Du brauchst eine Karte für Abos oder Online-Dienste, die keine Debit- oder Prepaid-Karte annehmen | Ja | Mit echtem Kreditrahmen wird die Karte meist akzeptiert |
| Laufendes Inkassoverfahren | Nein | Offene Forderungen sind ein Ausschlussgrund |
| Laufende Privatinsolvenz | Nein | Neue Kredite sind in dieser Phase praktisch ausgeschlossen |
| Kein eigenes, regelmäßiges Einkommen | Nein | Ohne Einkommen kein Kreditrahmen – Prepaid-Karte prüfen |
| Die Instabank vergibt die Karte erst ab 23 Jahren | Nein | Instabank vergibt die Karte erst ab einem bestimmten Alter (siehe Voraussetzungen) |
| Du schöpfst den Rahmen jeden Monat aus und zahlst nur Raten | Eher nein | Dann wird die Karte zur teuren Schuldenfalle |
Wann eine Kreditkarte ohne Schufa mit Verfügungsrahmen nicht passt
Wenn du eigentlich einen festen Betrag brauchst – zum Beispiel 1.500 Euro für eine Reparatur, die du über ein Jahr abzahlen willst –, ist eine Kreditkarte nicht das richtige Werkzeug. Ein Ratenkredit mit festen Raten ist dafür meist günstiger und planbarer. Und wenn du gerade knapp bei Kasse bist und befürchtest, den Rahmen auszureizen, schützt dich eine Guthabenkarte besser vor neuen Schulden.
Voraussetzungen
Die genauen Regeln legt jeder Anbieter selbst fest. Für die Instabank Kreditkarte gelten laut Anbieter diese Punkte (Stand: Oktober 2026):
| Voraussetzung | Was das für dich heißt |
|---|---|
| Mindestalter | 23 Jahre |
| Wohnsitz | Hauptwohnsitz in Deutschland |
| Einkommen | Regelmäßiges, zu versteuerndes Einkommen – geprüft per Kontoblick |
| Girokonto | Ein deutsches Konto für den Kontoblick und für die Rückzahlung |
| Kein aktives Inkassoverfahren | Laufende Inkassofälle führen zur Ablehnung |
| Smartphone | Mit deutscher Mobilnummer – für die digitale Identifizierung und Unterschrift |
| Ausweis | Gültiges Ausweisdokument für die Identifizierung per Smartphone |
Was hier keine Rolle spielt: dein Schufa-Score. Was sehr wohl eine Rolle spielt: was bei Experian über dich gespeichert ist und wie dein Konto in den letzten Monaten aussah.
Was kostet die Karte wirklich?
Viele schufafreie Karten waren früher teuer – mit Jahresgebühr und Bearbeitungskosten. Die Instabank Kreditkarte hat keine Jahresgebühr und keine Kontoführungsgebühr. Bezahlt wird sie über die Zinsen – und die laufen hier ab dem ersten Tag.
| Kostenpunkt | Instabank Kreditkarte (laut Anbieter, Stand: Oktober 2026) |
|---|---|
| Jahresgebühr / Kontoführung | 0 Euro |
| Sollzins | 18,9 % p. a. (veränderlich) |
| Effektiver Jahreszins | 20,63 % p. a. |
| Zinsfreie Tage | 0 – Zinsen ab dem ersten Tag der Nutzung |
| Einkäufe in Deutschland und im Ausland | 0 Euro |
| Zahlen in fremder Währung | 2,49 % Fremdwährungsgebühr |
| Bargeld abheben | 2,69 % vom Betrag, höchstens 500 Euro pro Tag |
| Geld aufs Referenzkonto überweisen | 2,69 %, höchstens 100 Euro Gebühr pro Überweisung |
| Mindestbetrag pro Monat | 2,5 % der Rechnung, mindestens 30 Euro |
So viel kosten 1.000 Euro auf der Karte bei 18,9 % Sollzins – je nachdem, wie schnell du zurückzahlst:
| So zahlst du zurück | Dauer | Zinsen gesamt |
|---|---|---|
| Alles nach etwa 30 Tagen | 1 Monat | rund 16 Euro |
| 100 Euro pro Monat | ca. 11 Monate | rund 97 Euro |
| 50 Euro pro Monat | ca. 25 Monate | rund 211 Euro |
| Nur der Mindestbetrag (2,5 %, mind. 30 Euro) | ca. 4 Jahre | rund 430 Euro |
Vereinfachte Rechnung ohne neue Einkäufe und ohne weitere Gebühren. Sie zeigt aber klar: Wer nur den Mindestbetrag zahlt, zahlt vier Jahre lang und fast die Hälfte des Betrags an Zinsen obendrauf.
Repräsentatives Beispiel der Instabank nach § 6a PAngV: Nettodarlehensbetrag 1.500 Euro, Sollzins (veränderlich) 18,9 % p. a., effektiver Jahreszins 20,63 % p. a., Laufzeit 12 Monate, 12 Raten à 138 Euro, Gesamtbetrag 1.657 Euro. Darlehensgeber: Instabank ASA.
Die Instabank bietet zusätzlich eine Kostenschutzversicherung an. Die ist freiwillig und für die Karte nicht nötig. Wenn du darüber nachdenkst, lies vorher genau, was sie kostet und in welchen Fällen sie wirklich zahlt.
Vorteile
- Keine Schufa-Abfrage: Alte Schufa-Einträge blockieren den Antrag nicht automatisch.
- Echter Verfügungsrahmen: Du kannst auch Kautionen für Mietwagen oder Hotels hinterlegen – mit einer Guthabenkarte geht das oft nicht.
- Keine Jahresgebühr: Auch keine Kontoführungsgebühr und keine Kosten für Einkäufe in Euro.
- Kein Bankwechsel: Dein Girokonto bleibt, wo es ist.
- Kein Papierkram: Das Einkommen wird per Kontoblick geprüft, Gehaltszettel musst du nicht hochladen.
- Schneller Start: Nach Zusage, Identifizierung und Unterschrift steht dir sofort eine virtuelle Karte zur Verfügung – auch in Apple Pay und Google Pay.
- Rahmen nach deinem Einkommen: Die Bank legt das Limit individuell fest – im besten Fall deutlich mehr als bei vielen anderen Einsteigerkarten.
- Sollzins unter dem Marktschnitt: 18,9 % sind für eine Kreditkarte vergleichsweise niedrig – viele Karten liegen über 20 %.
- Monatliche Rabatte: Jeden Monat gibt es eine neue Rabattkategorie, der Rabatt wird von der nächsten Rechnung abgezogen.
Nachteile und Risiken
- Keine zinsfreien Tage: Zinsen laufen ab dem ersten Tag – auch wenn du die Rechnung voll bezahlst.
- Teurer als ein Ratenkredit: 20,63 % effektiv sind deutlich mehr als bei einem normalen Ratenkredit.
- Kleiner Mindestbetrag: 2,5 % der Rechnung wirken bequem, ziehen die Rückzahlung aber über Jahre.
- Mehr zahlen nur per Überweisung: Alles über dem Mindestbetrag überweist du selbst von deiner Hausbank.
- Kosten im Ausland: Bei fremder Währung kommen 2,49 % auf jeden Umsatz.
- Bargeld und Überweisungen kosten: 2,69 % Gebühr – plus Zinsen ab dem ersten Tag.
- Keine Garantie: Auch ohne Schufa kann der Antrag abgelehnt werden – zum Beispiel wegen eines Inkassofalls oder wenn dein Einkommen im Kontoblick nicht passt.
- Versuchung: Ein hoher Rahmen fühlt sich an wie zusätzliches Geld. Ist er aber nicht.
Eine Kreditkarte mit Verfügungsrahmen ist geliehenes Geld. Wer schon Schulden hat und den Rahmen nutzt, um andere Rechnungen zu bezahlen, macht seine Lage meist schlimmer. Nutze den Rahmen nur für Ausgaben, die du im nächsten Monat sicher zurückzahlen kannst. Wenn dir die Schulden über den Kopf wachsen, hilft eine kostenlose Schuldnerberatung – zum Beispiel bei der Verbraucherzentrale oder bei Caritas und Diakonie.
Trotz negativer Schufa: Wie hoch sind die Chancen?
Eine feste Quote kann dir niemand nennen – auch wir nicht. Die Tabelle zeigt eine grobe Einschätzung, wie die Prüfung über Experian und Kontoblick typischerweise auf verschiedene Lebenslagen reagiert. Sie ersetzt keine Entscheidung der Bank.
| Deine Lage | Realistische Chance | Darauf kommt es an |
|---|---|---|
| Alter Schufa-Eintrag ist erledigt, Gehalt kommt pünktlich | Gut | Konto läuft im Plus, keine Rücklastschriften |
| Unbefristet angestellt, aber Dispo oft ausgeschöpft | Mittel | Wie viel nach festen Ausgaben übrig bleibt |
| Noch in der Probezeit | Mittel | Höhe und Regelmäßigkeit des Gehalts |
| Minijob oder sehr kleines Einkommen | Gering | Eher kleiner Rahmen, wenn überhaupt |
| Restschuldbefreiung erteilt, seitdem stabiles Einkommen | Möglich | Was bei Experian noch gespeichert ist |
| Offene Forderung beim Inkasso | Sehr gering | Erst die Forderung klären |
| Laufende Privatinsolvenz | Keine | Erst nach Abschluss des Verfahrens neu versuchen |
Warum werden Anträge trotzdem abgelehnt?
Viele sind überrascht, wenn auch eine Karte ohne Schufa-Abfrage abgelehnt wird. Meist liegt es an einem dieser Punkte:
- Offene Inkassofälle: Auch ohne Schufa erfährt die Bank über Experian von offenen Forderungen.
- Einkommen nicht erkennbar: Dein Gehalt geht auf ein anderes Konto als das, das du für den Kontoblick freigibst – oder du bekommst es bar.
- Konto ständig im Minus: Rücklastschriften, ein dauerhaft ausgeschöpfter Dispo oder viele Mahngebühren fallen im Kontoblick sofort auf.
- Zu viele laufende Raten: Wenn nach Miete, Raten und Verträgen kaum etwas übrig bleibt, gibt es keinen oder nur einen kleinen Rahmen.
- Angaben passen nicht: Was du im Antrag angibst, wird mit den Kontodaten verglichen. Ein „aufgerundetes“ Gehalt fällt auf.
- Alter oder Wohnsitz: Unter dem Mindestalter oder ohne Wohnsitz in Deutschland geht es nicht.
- Identifizierung abgebrochen: Schlechtes Licht, ein abgelaufener Ausweis oder eine abgebrochene Verbindung stoppen den Antrag.
Was du nach einer Ablehnung tun kannst: Fordere bei Experian kostenlos eine Kopie deiner gespeicherten Daten an (Auskunft nach Art. 15 DSGVO) und prüf, ob alles stimmt. Falsche Einträge kannst du berichtigen lassen. Stell nicht sofort neue Anträge bei vielen Anbietern, sondern kläre erst den Grund.
Wie hoch ist der Verfügungsrahmen ohne Schufa?
Die Instabank nennt einen Kreditrahmen von bis zu 25.000 Euro. Das ist aber der Höchstwert, kein Standard. Dein persönliches Limit hängt davon ab, wie viel du verdienst, welche festen Ausgaben du hast und wie die Prüfung bei Experian ausfällt. Ein bestimmter Betrag ist nie garantiert – Werbung mit „sicher 15.000 Euro ohne Schufa“ solltest du deshalb nicht glauben.
Ein kleinerer Rahmen ist übrigens kein Nachteil. Er schützt dich davor, mehr auszugeben, als du zurückzahlen kannst. Wenn du dich für einen bestimmten Betrag interessierst, findest du hier mehr:
- Kleiner Puffer für den Alltag: Kreditkarte ohne Schufa mit 1.000 Euro.
- Mittlerer Rahmen: Kreditkarte ohne Schufa mit 3.000 Euro.
- Hohes Limit: Kreditkarte ohne Schufa mit 5.000 Euro.
Schritt-für-Schritt-Anleitung: So beantragst du die Karte
- Konto vorbereiten: Am besten beantragst du die Karte kurz nach dem Gehaltseingang. Dann zeigt der Kontoblick ein klares Bild.
- Richtiges Konto wählen: Gib für den Kontoblick das Konto frei, auf dem dein Gehalt landet – nicht ein Zweitkonto.
- Unterlagen bereitlegen: Personalausweis oder Reisepass, Smartphone mit deutscher Handynummer und die Zugangsdaten zu deinem Online-Banking.
- Antrag ausfüllen: Name, Adresse, Beruf, Einkommen und feste Ausgaben – ehrlich und genau so, wie es auf dem Konto zu sehen ist.
- Vorläufige Entscheidung abwarten: Nach dem Absenden bekommst du sofort eine vorläufige Antwort. Manchmal prüft die Bank danach noch von Hand – das dauert meist 1 bis 2 Werktage.
- Identifizieren, Konto bestätigen, unterschreiben: Du identifizierst dich mit Ausweis und Smartphone und gibst den Kontoblick über Tink frei. Dabei meldest du dich bei deinem Online-Banking an – die Instabank kann deine Umsätze nur lesen, nicht darüber Geld bewegen. Danach unterschreibst du digital. Such dir dafür einen hellen, ruhigen Platz.
- Karte nutzen und Rückzahlung planen: Danach kannst du die virtuelle Karte sofort nutzen, die Plastikkarte kommt in etwa 8 bis 10 Werktagen per Post. Leg dir gleich fest, wann und wie viel du zurücküberweist – je früher, desto weniger Zinsen.
Häufige Fehler vermeiden
- „Ohne Schufa“ mit „ohne Prüfung“ verwechseln: Wer ein offenes Inkasso hat, wird auch hier abgelehnt. Erst die Forderung klären, dann beantragen.
- Falsches Konto für den Kontoblick: Ohne sichtbares Gehalt gibt es keinen Rahmen.
- Nur den Mindestbetrag zahlen: Bei 1.000 Euro dauert das rund vier Jahre und kostet etwa 430 Euro Zinsen.
- Bargeld holen oder Geld aufs Konto schieben: 2,69 % Gebühr plus Zinsen ab Tag eins – für Bargeld ist deine Girocard meist günstiger.
- Die Karte zum Stopfen von Löchern nutzen: Wer mit dem Rahmen andere Raten bezahlt, baut neue Schulden auf.
- Viele Anträge gleichzeitig: Jede Ablehnung und jede Anfrage hinterlässt Spuren bei den Auskunfteien.
Warnung vor unseriösen Angeboten
Rund um „Kreditkarte ohne Schufa“ gibt es viele Lockangebote. Diese Warnsignale solltest du kennen:
- Garantierte Zusage: „Kreditkarte schufafrei bis 15.000 Euro – garantiert“ kann keine seriöse Bank versprechen.
- Geld vorab: Bearbeitungsgebühren, „Freischaltkosten“ oder eine Versicherung, bevor du die Karte hast.
- Nachnahme: Du zahlst an der Haustür und bekommst nur Unterlagen oder eine Prepaid-Karte.
- „Sofort Geld ohne jede Prüfung“: Auch wenn manche Karten eine Überweisung aufs eigene Konto erlauben – geprüft wird immer, und das Geld kostet ab dem ersten Tag Zinsen.
- Nur Kontakt per WhatsApp oder teurer Hotline: Seriöse Banken haben ein Impressum, eine Adresse und eine Banklizenz.
Die Instabank ASA ist eine norwegische Bank mit Sitz in Oslo. Zuständige Aufsicht ist die norwegische Finanzaufsicht Finanstilsynet. Weil Norwegen zum Europäischen Wirtschaftsraum gehört, darf sie ihre Kreditkarte auch in Deutschland anbieten. Bei jedem anderen Anbieter kannst du das in der BaFin-Datenbank selbst prüfen.
Alternativen
Wenn die Karte für dich nicht passt oder dein Antrag abgelehnt wurde, gibt es andere Wege:
- Prepaid- oder Guthabenkarte: Kein Verfügungsrahmen, dafür meist ohne Bonitätsprüfung und ohne Schuldenrisiko. Für Online-Shopping reicht sie oft, für Mietwagen-Kautionen meist nicht.
- Teilzahlung als Ersatz für den Dispo: Wann das sinnvoll ist, liest du bei der Kreditkarte ohne Schufa mit Dispo.
- Geld aufs Konto statt Karte: Ein Rahmenkredit ohne Schufa gibt dir eine flexible Kreditlinie auf dem Girokonto.
- Fester Betrag mit kurzer Laufzeit: Wenn du eigentlich Bargeld brauchst, schau dir den 1000 Euro Sofortkredit ohne Schufa an.
- Normale Schufa? Dann vergleiche alle Karten: Im Kreditkarten Vergleich findest du auch Karten mit niedrigeren Zinsen.
Häufige Fragen und ehrliche Antworten
Gibt es eine Kreditkarte ohne Schufa mit Verfügungsrahmen wirklich?
Ja. Die Instabank zum Beispiel vergibt eine Visa-Kreditkarte mit echtem Kreditrahmen, ohne die Schufa abzufragen. Geprüft wird trotzdem – über die Auskunftei Experian und dein Einkommen per Kontoblick. Eine Zusage ist deshalb nicht garantiert.
Ist „ohne Schufa“ dasselbe wie „ohne Bonitätsprüfung“?
Nein. „Ohne Schufa“ heißt nur, dass die Schufa nicht gefragt wird. Eine Prüfung deiner Kreditwürdigkeit muss jede Bank vor einem Kredit machen – das ist Gesetz. Eine echte Kreditkarte mit Verfügungsrahmen ganz ohne Bonitätsprüfung gibt es bei seriösen Anbietern nicht.
Bekomme ich die Karte trotz negativer Schufa?
Das ist möglich, weil die Schufa nicht abgefragt wird. Entscheidend sind dein Einkommen, dein Konto und deine Daten bei Experian. Ein alter, erledigter Eintrag ist meist kein Problem. Ein offenes Inkasso oder eine laufende Insolvenz führen dagegen fast immer zur Ablehnung.
Was ist ein Kontoblick und ist er sicher?
Beim Kontoblick meldest du dich über den Open-Banking-Dienst Tink bei deinem Online-Banking an. Die Bank kann dann einmalig deine Umsätze lesen, zum Beispiel deine Gehaltseingänge. Überweisungen oder Änderungen an deinem Konto sind darüber nicht möglich. Die Daten werden nur für die Prüfung deines Antrags genutzt.
Brauche ich einen Gehaltsnachweis?
Einen Gehaltszettel musst du bei der Instabank nicht hochladen. Den Nachweis übernimmt der Kontoblick: Die Bank sieht direkt, ob und wie viel Gehalt regelmäßig auf deinem Konto ankommt. Ganz ohne Einkommen geht es aber nicht.
Wie hoch ist der Verfügungsrahmen?
Das legt die Bank für jeden einzeln fest. Die Instabank nennt bis zu 25.000 Euro als Höchstwert. Wie viel du bekommst, hängt von deinem Einkommen, deinen festen Ausgaben und der Prüfung bei Experian ab. Ein bestimmter Betrag ist nicht garantiert.
Wird die Karte in meiner Schufa eingetragen?
Die Instabank fragt die Schufa nicht ab, sondern prüft über Experian. Laut Instabank bleibt dein Schufa-Score dadurch unberührt. Bei Experian kann die Anfrage aber gespeichert werden.
Was kostet die Instabank Kreditkarte?
Es gibt keine Jahresgebühr. Der Sollzins liegt bei 18,9 % pro Jahr, effektiv bei 20,63 % (Stand: Oktober 2026). Zinsfreie Tage gibt es nicht – Zinsen fallen ab dem ersten Tag an. Für Zahlungen in fremder Währung kommen 2,49 % dazu, für Bargeld und Überweisungen aufs Konto 2,69 %.
Muss ich jeden Monat alles zurückzahlen?
Nein. Fällig ist nur der Mindestbetrag: 2,5 % der Rechnung, mindestens 30 Euro. Auf den Rest laufen weiter Zinsen. Wer nur den Mindestbetrag zahlt, braucht für 1.000 Euro rund vier Jahre. Je mehr du zurückzahlst, desto günstiger wird es.
Wie bezahle ich die Kreditkartenrechnung?
Den Mindestbetrag kannst du im Online-Banking oder in der App der Instabank bezahlen. Willst du mehr zurückzahlen, überweist du das Geld per SEPA-Überweisung von deiner Hausbank. Praktisch ist ein Dauerauftrag kurz nach deinem Gehaltseingang.
Wie schnell kann ich die Karte nutzen?
Nach Zusage, Identifizierung, Kontobestätigung und digitaler Unterschrift steht dir sofort eine virtuelle Karte zur Verfügung – für Online-Einkäufe, Apple Pay oder Google Pay. Die Plastikkarte kommt in etwa 8 bis 10 Werktagen per Post.
Kann ich Geld von der Kreditkarte auf mein Konto überweisen?
Ja. Bei der Instabank kannst du Geld aus deinem Kreditrahmen auf dein Referenzkonto überweisen. Das kostet 2,69 % Gebühr (höchstens 100 Euro pro Überweisung), und ab dem ersten Tag laufen Zinsen. Für einen größeren Betrag, den du länger abzahlen willst, ist ein Ratenkredit meist günstiger.
Gibt es eine Kreditkarte mit Verfügungsrahmen ohne Einkommensnachweis?
Nicht bei seriösen Banken. Ein Kreditrahmen setzt voraus, dass du ihn zurückzahlen kannst – und das muss die Bank prüfen. Ohne Einkommen bleibt realistisch nur eine Prepaid- oder Guthabenkarte.
Ist eine Bank aus Norwegen seriös?
Die Instabank ASA ist eine norwegische Bank mit Sitz in Oslo, beaufsichtigt von der norwegischen Finanzaufsicht Finanstilsynet. Norwegen gehört zum Europäischen Wirtschaftsraum, deshalb darf sie ihre Karte auch in Deutschland anbieten. Ob ein Anbieter in Deutschland tätig sein darf, kannst du in der Unternehmensdatenbank der BaFin nachsehen.
Was mache ich, wenn mein Antrag abgelehnt wurde?
Stell nicht sofort neue Anträge. Fordere zuerst bei Experian eine kostenlose Kopie deiner Daten an und prüf, ob alles stimmt. Oft liegt es auch am Kontoblick – zum Beispiel, wenn dein Gehalt auf ein anderes Konto geht. Kläre den Grund und versuche es erst dann noch einmal.
Kann sich mein Verfügungsrahmen später ändern?
Ja, in beide Richtungen. Wenn du die Karte zuverlässig nutzt und pünktlich zahlst, kann die Bank den Rahmen erhöhen. Wenn sich deine finanzielle Lage verschlechtert oder Zahlungen ausbleiben, kann sie ihn auch senken.
Ändert sich ab dem 20. November 2026 etwas?
Ja. Dann gelten in Deutschland die neuen Regeln der EU-Verbraucherkreditrichtlinie. Banken müssen die Kreditwürdigkeit noch genauer prüfen und dürfen bei negativem Ergebnis keinen Kredit vergeben. Sie müssen außerdem erklären können, warum sie einen Antrag ablehnen – auch wenn ein Computer entschieden hat.
Was ist besser – Kreditkarte ohne Schufa oder Kredit ohne Schufa?
Das hängt davon ab, was du brauchst. Für Zahlungen im Alltag, auf Reisen und für Kautionen ist die Kreditkarte praktischer. Wenn du einen festen Betrag aufs Konto brauchst und ihn in Raten abzahlen willst, ist ein Kredit meist planbarer und oft günstiger als die Teilzahlung der Karte.
Fazit: Möglich – aber nie ganz ungeprüft
Eine Kreditkarte ohne Schufa mit Verfügungsrahmen ist kein Märchen. Banken wie die Instabank prüfen dich über Experian und deinen Kontoblick statt über die Schufa. Mit festem Einkommen und ohne offene Inkassofälle hast du damit eine echte Chance – auch wenn deine Schufa nicht sauber ist.
Eine Garantie gibt es aber nicht. Und weil Zinsen ab dem ersten Tag laufen, ist die Karte nur dann günstig, wenn du schnell zurückzahlst. Dann bekommst du eine echte Kreditkarte für Alltag und Reisen – ohne Jahresgebühr und ohne Bankwechsel.
Zuletzt aktualisiert am 24.10.2026