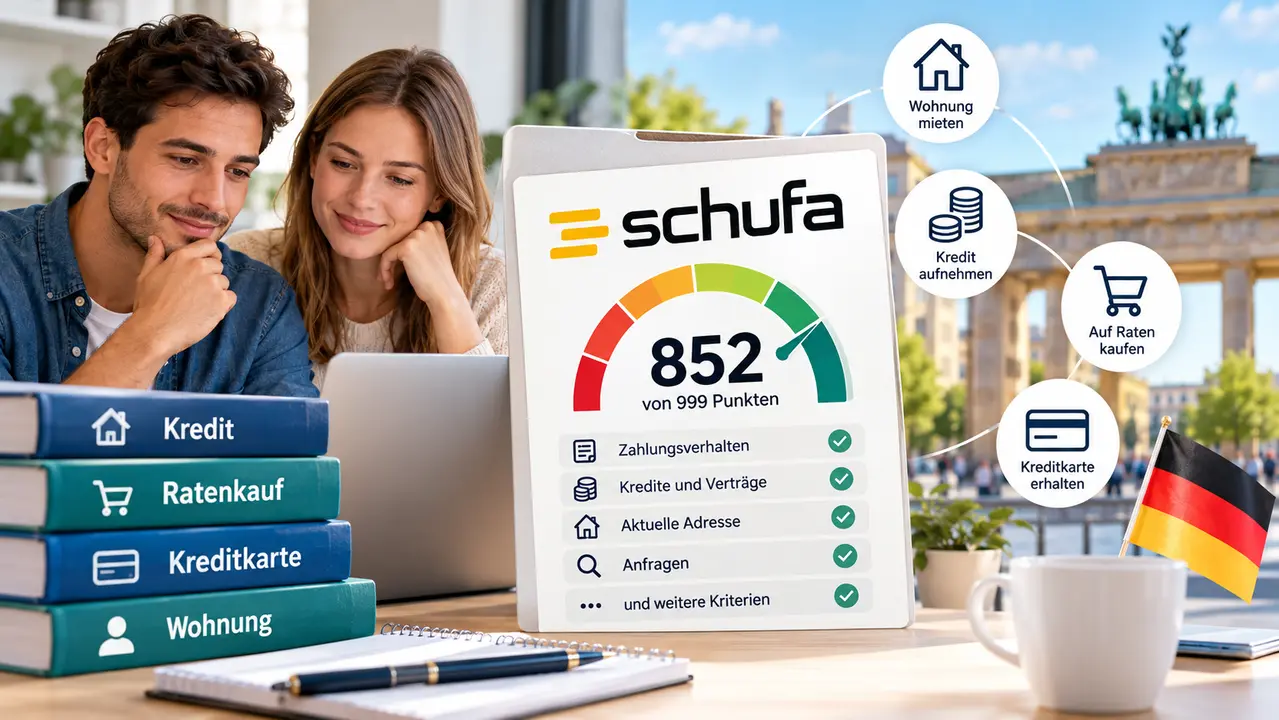
Du suchst eine Wohnung, möchtest etwas auf Raten kaufen oder eine Kreditkarte beantragen – und plötzlich fällt das Wort SCHUFA. Viele wissen dann nicht genau, was das bedeutet. Besonders schwer ist es für Menschen, die neu in Deutschland sind. In diesem Ratgeber bekommst du die SCHUFA einfach erklärt: was sie ist, was der neue SCHUFA-Score bedeutet und was du selbst tun kannst.
Wir beantworten auch Fragen wie: Kannst du deinen Score selbst beeinflussen? Und bekommst du einen Kredit, wenn du noch nicht lange in Deutschland lebst?
Das Wichtigste in Kürze
- Die SCHUFA ist eine Auskunftei. Sie vergibt keine Kredite und entscheidet nicht über deinen Antrag.
- Seit dem 17. März 2026 gibt es einen neuen SCHUFA-Score von 100 bis 999 Punkten. Je höher, desto besser.
- Der Score berechnet sich aus 12 Kriterien.
- Du kannst deinen Score kostenlos im SCHUFA-Account sehen.
- Wenig SCHUFA-Daten (zum Beispiel, weil du neu in Deutschland bist) ist nicht dasselbe wie ein negativer Eintrag.
Was ist die SCHUFA?
Die SCHUFA ist eine deutsche Auskunftei. Das ist ein Unternehmen, das Informationen darüber sammelt, wie Menschen mit ihren Zahlungsverpflichtungen umgehen. Der vollständige Name lautet „Schutzgemeinschaft für allgemeine Kreditsicherung“.
Einfach gesagt: Die SCHUFA hilft Unternehmen einzuschätzen, wie wahrscheinlich es ist, dass jemand seine Rechnungen und Raten wie vereinbart bezahlt.
Wichtig: Die SCHUFA vergibt selbst keine Kredite. Sie entscheidet auch nicht, ob du eine Kreditkarte bekommst oder etwas auf Raten kaufen darfst. Diese Entscheidung trifft immer das Unternehmen, bei dem du den Antrag stellst.
Welche Informationen sammelt die SCHUFA?
Die SCHUFA kann zum Beispiel Informationen darüber erhalten:
- ob jemand einen Kredit aufgenommen hat,
- ob jemand eine Kreditkarte besitzt,
- ob vereinbarte Kreditraten bezahlt werden,
- ob es bestimmte offene Forderungen oder Zahlungsschwierigkeiten gibt,
- wie lange bestimmte Bankverbindungen oder Kreditverträge bereits bestehen.
Nicht bei jedem Menschen sind alle diese Daten gespeichert. Das hängt davon ab, welche Verträge jemand abgeschlossen hat und welche Informationen die SCHUFA rechtmäßig erhalten darf.
Zählen auch Daten aus deinem Heimatland?
Die SCHUFA arbeitet vor allem für den deutschen Markt. Ihre Informationen nutzen Banken, Händler und Telekommunikationsunternehmen in Deutschland.
Wenn du aus einem anderen Land nach Deutschland ziehst, steht deine bisherige Zahlungsgeschichte aus deinem Heimatland in der Regel nicht in der SCHUFA. Nach dem Umzug hast du deshalb oft nur wenige SCHUFA-Daten. Das ist nicht dasselbe wie ein negativer SCHUFA-Eintrag.
Was ist der SCHUFA-Score?
Der SCHUFA-Score ist eine Punktzahl. Er soll Unternehmen helfen einzuschätzen, wie wahrscheinlich es ist, dass eine Person ihre Rechnungen und Raten bezahlt.
Seit dem 17. März 2026 gibt es einen neuen SCHUFA-Score. Er hat eine Skala von 100 bis 999 Punkten. Früher wurde der Score in Prozent angegeben, und es gab verschiedene Scores für verschiedene Branchen. Jetzt gibt es einen Score für alle. Grundsätzlich gilt: Je höher die Punktzahl, desto besser die Bewertung.
Welche Klassen gibt es beim neuen SCHUFA-Score?
| Score-Klasse | Punkte | Was bedeutet das? |
|---|---|---|
| Hervorragend | 776 bis 999 | sehr geringes Risiko für Zahlungsausfälle |
| Gut | 709 bis 775 | geringes bis durchschnittliches Risiko |
| Akzeptabel | 642 bis 708 | leicht erhöhtes Risiko |
| Ausreichend | 100 bis 641 | erhöhtes bis deutlich erhöhtes Risiko |
| Ungenügend | kein Score | wird z. B. bei bestimmten offenen Zahlungsstörungen vergeben |
Die Klassen helfen dir, deinen Score besser zu verstehen. Sie sagen aber nicht allein voraus, ob du einen Kredit, eine Kreditkarte oder eine Finanzierung bekommst.
Was bedeutet der Score in der Praxis?
Eine Bank schaut nicht nur auf den SCHUFA-Score. Sie prüft meistens auch dein Einkommen, deine monatlichen Ausgaben und bestehende Kredite.
Ein Beispiel: Zwei Personen haben einen ähnlichen SCHUFA-Score. Die eine verdient jeden Monat 2.500 Euro netto. Die andere hat nur ein kleines oder unregelmäßiges Einkommen. Bei einem Kreditantrag kann die Bank deshalb zu unterschiedlichen Entscheidungen kommen.
Ist ein hoher Score eine Garantie für einen Kredit?
Nein. Ein guter Score kann deine Chancen verbessern, aber er garantiert keine Zusage. Der Kreditgeber entscheidet selbst und kann weitere Informationen und Voraussetzungen prüfen.
Umgekehrt gilt: Ein niedriger Score bedeutet nicht automatisch, dass du nie einen Kredit bekommst. Es kommt auf deine gesamte finanzielle Situation und die Bedingungen des Anbieters an.
Nutzen schon alle Unternehmen den neuen SCHUFA-Score?
Noch nicht. Der neue Score wird Schritt für Schritt eingeführt. Unternehmen müssen ihre Systeme anpassen. Nach Angaben der SCHUFA kann diese Übergangszeit bis Ende 2028 dauern. Bis dahin können Unternehmen unterschiedliche Bewertungsverfahren verwenden.
Welche 12 Kriterien zählen beim neuen SCHUFA-Score?
Der neue SCHUFA-Score wird aus zwölf Kriterien berechnet. Für jedes Kriterium gibt es Punkte. Die Punkte werden zusammengezählt. So kannst du besser nachvollziehen, wie dein Score entsteht.
1. Gab es Zahlungsstörungen?
Wenn Rechnungen oder Kreditraten trotz Mahnungen nicht bezahlt werden, kann das deine Bewertung deutlich verschlechtern. Auch die Art des Eintrags spielt eine Rolle.
2. Wie lange besteht dein ältester Bankvertrag?
Hier zählt, wie lange dein ältester relevanter Bankvertrag schon besteht. Wer erst seit Kurzem ein Konto hat, hat eine kürzere finanzielle Geschichte.
3. Wie lange hast du deine älteste Kreditkarte?
Gemeint ist eine Kreditkarte mit Kreditrahmen. Reine Debitkarten oder Prepaid-Karten fallen nicht darunter.
4. Wie lange wohnst du an deiner aktuellen Adresse?
Auch die Wohndauer an deiner Adresse wird berücksichtigt. Ein Umzug bedeutet aber nicht, dass du unzuverlässig bist.
5. Wie lange besteht dein ältester Rahmenkredit?
Mit einem Rahmenkredit kannst du Geld bis zu einem festen Limit abrufen. Hier zählt, wie lange so ein Kreditrahmen schon besteht.
6. Wie viele Bank- und Kreditkartenanfragen gab es?
Bestimmte Anfragen und neu eröffnete Konten oder Kreditkarten in den letzten zwölf Monaten können zählen. Beantrage deshalb nichts ohne echten Bedarf.
7. Wie viele Anfragen gab es außerhalb von Banken?
Auch bestimmte Anfragen von Unternehmen außerhalb des Bankbereichs können eine Rolle spielen. Welche genau, legt die SCHUFA in ihren Kriterien fest.
8. Wie viele neue Ratenkredite hast du aufgenommen?
Mehrere neue Ratenkredite in den letzten zwölf Monaten können sich auf den Score auswirken.
9. Wie lange laufen deine Ratenkredite noch?
Auch die Restlaufzeit bestimmter Ratenkredite wird berücksichtigt. Eine längere oder kürzere Laufzeit ist dabei nicht automatisch besser.
10. Wie ist der Status deiner Ratenkredite?
Hier geht es zum Beispiel darum, ob ein Kredit noch läuft oder schon zurückgezahlt ist.
11. Hast du einen Immobilienkredit oder eine Bürgschaft dafür?
Auch Informationen zu Immobilienkrediten oder entsprechenden Bürgschaften können in den Score einfließen. Ein Immobilienkredit ist dabei nicht grundsätzlich schlecht.
12. Wurde deine Identität bestätigt?
Hier zählt, ob deine Identität auf die vorgesehene Weise bestätigt wurde. So können deine Daten richtig zugeordnet werden.
Heißt eine niedrige Punktzahl bei einem Kriterium, dass du eine schlechte Bonität hast?
Nein. Wenn du noch keine Kreditkarte und keinen Rahmenkredit hast oder erst kurz in Deutschland wohnst, fehlt dir vielleicht einfach eine lange finanzielle Geschichte. Das ist etwas ganz anderes als eine offene Rechnung oder ein nicht bezahlter Kredit.
Welche Daten nutzt die SCHUFA nicht für den Score?
Nach Angaben der SCHUFA werden zum Beispiel deine Staatsangehörigkeit, deine ethnische Herkunft sowie politische oder religiöse Überzeugungen nicht für den Score verwendet. Auch Daten aus sozialen Netzwerken zählen nicht.
Für Menschen aus dem Ausland ist das besonders wichtig: Deine Staatsangehörigkeit allein bestimmt deinen SCHUFA-Score nicht.
Wo kannst du deinen SCHUFA-Score kostenlos sehen?
Seit dem 17. März 2026 kannst du deinen neuen SCHUFA-Score kostenlos im SCHUFA-Account ansehen. Dafür musst du dich registrieren und deine Identität bestätigen, zum Beispiel mit der Online-Ausweisfunktion deines Personalausweises oder Aufenthaltstitels.
Außerdem hast du das Recht auf eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung (DSGVO). Darin siehst du, welche Daten über dich gespeichert sind.
Du musst kein kostenpflichtiges Abo abschließen, nur um deine Daten oder deinen Score zu sehen. Die kostenlose Datenkopie und der kostenlose SCHUFA-Account reichen dafür aus.
Zum kostenlosen SCHUFA-Account
Kostenlose Datenkopie anfordern
Warum ist die SCHUFA für dich wichtig?
Viele Unternehmen möchten vor einem Vertrag wissen, ob du deine Zahlungen voraussichtlich leisten kannst. Deshalb spielt die SCHUFA in vielen Situationen eine Rolle.
Wenn du einen Kredit aufnehmen möchtest
Die Bank kann SCHUFA-Informationen nutzen, um deine Kreditwürdigkeit einzuschätzen. Zusätzlich prüft sie meistens, ob dein Einkommen für die monatlichen Raten reicht. Auch bestehende Kredite und laufende Ausgaben sind wichtig. Wenn es schnell gehen muss, findest du im Bereich Sofortkredit Informationen dazu, worauf du bei einer schnellen Auszahlung achten solltest.
Wenn du etwas auf Raten kaufen möchtest
Möchtest du zum Beispiel ein Fahrrad, ein Handy oder einen Computer in Raten bezahlen, prüft der Händler oder sein Finanzierungspartner oft deine Bonität. Die Bedingungen hängen vom Händler ab. Mehr dazu findest du in unserem Überblick zur Produktfinanzierung.
Wenn du eine Kreditkarte beantragen möchtest
Bei Kreditkarten mit Kreditrahmen ist für den Anbieter besonders wichtig, ob du die Abrechnung später bezahlen kannst. Die Anforderungen unterscheiden sich je nach Bank. Welche Kartenarten es gibt, erklären wir im Bereich Kreditkarten.
Wenn du eine Wohnung suchst
Viele Vermieter möchten einen Nachweis über deine Bonität sehen. Welche Unterlagen genau verlangt werden, hängt vom Vermieter ab. Frag am besten vorher nach, welche Auskunft akzeptiert wird.
SCHUFA einfach erklärt für Menschen, die neu in Deutschland sind
Wenn du neu in Deutschland bist, hast du wahrscheinlich noch keine lange finanzielle Geschichte. Vielleicht hast du erst vor Kurzem ein Girokonto eröffnet, wohnst noch nicht lange an deiner Adresse und hattest bisher keinen Kredit.
Das bedeutet nicht automatisch, dass deine SCHUFA schlecht ist. Für eine Bank ist es aber schwieriger, dich einzuschätzen. Deshalb kann sie zusätzliche Nachweise verlangen oder deinen Antrag anders bewerten.
Welche Voraussetzungen können Anbieter verlangen?
| Voraussetzung | Was du wissen solltest |
|---|---|
| Mindestalter | meistens 18 Jahre |
| Wohnsitz | oft eine Adresse in Deutschland, z. B. mit Meldebescheinigung |
| Bankkonto | häufig ein deutsches Girokonto |
| Einkommen | regelmäßiges Einkommen oder genug finanzielle Mittel |
| Ausweis | gültiger Identitätsnachweis |
| Aufenthaltsstatus | je nach Anbieter und Produkt manchmal ein Aufenthaltstitel |
Nicht jeder Anbieter verlangt alles davon. Prüfe deshalb vor dem Antrag die genauen Bedingungen.
Muss ich die deutsche Staatsangehörigkeit haben?
Nein, nicht grundsätzlich. Für viele Finanzprodukte ist sie keine Voraussetzung. Entscheidend sind die Bedingungen des Anbieters, zum Beispiel ein Wohnsitz in Deutschland oder bestimmte Ausweisdokumente.
Muss ich in Deutschland gemeldet sein?
Viele Banken verlangen eine Adresse in Deutschland. Eine Meldebescheinigung kann als Nachweis dienen. Sie ersetzt aber nicht automatisch alle anderen Unterlagen.
Muss ich mindestens 18 Jahre alt sein?
Für Kredite und Kreditkarten musst du in der Regel volljährig sein, also mindestens 18 Jahre. Das allein garantiert aber noch keine Zusage.
Brauche ich ein regelmäßiges Einkommen?
Bei vielen Krediten und Kreditkarten ja. Der Anbieter möchte sehen, dass du die Raten bezahlen kannst. Ob du angestellt bist, studierst, eine Ausbildung machst oder Rente bekommst, kann dabei eine Rolle spielen. Wenn du Bürgergeld bekommst, gelten oft besondere Bedingungen. Mehr dazu erfährst du in unserem Beitrag Kredit trotz SCHUFA und Bürgergeld →
Unser Tipp
Prüfe vor jedem Antrag, welche Voraussetzungen der Anbieter verlangt. So vermeidest du unnötige Anfragen. Du musst nicht viele Konten oder Kredite eröffnen, um eine SCHUFA-Geschichte aufzubauen. Wichtiger ist, dass du deine bestehenden Verträge zuverlässig bezahlst.
Wie kannst du deinen SCHUFA-Score verbessern?
Du kannst nicht jeden Teil deines Scores selbst bestimmen. Aber du kannst einiges tun, damit deine Finanzen übersichtlich bleiben und du unnötige Risiken vermeidest.
Rechnungen und Raten pünktlich bezahlen
Bezahle Rechnungen und Raten rechtzeitig. Wenn du mehrere Zahlungen im Monat hast, schreib dir die Termine auf oder stell dir Erinnerungen im Handy ein.
Kannst du eine Rechnung nicht bezahlen, melde dich so früh wie möglich beim Unternehmen. Ignoriere keine Mahnungen. Nicht jede späte Zahlung führt automatisch zu einem negativen SCHUFA-Eintrag – dafür müssen bestimmte rechtliche Voraussetzungen erfüllt sein.
Nicht unnötig viele Kredite beantragen
Überlege vor einem Kreditantrag, wie viel Geld du wirklich brauchst und ob du die Raten sicher bezahlen kannst. Mehrere Anfragen in kurzer Zeit können bei einzelnen Kriterien eine Rolle spielen. Vergleiche Angebote deshalb gezielt und frag nach, welche Art von Anfrage der Anbieter stellt.
Nicht mehr Kreditkarten als nötig
Eine Kreditkarte kann praktisch sein. Beantrage aber nicht mehrere Karten, nur weil es viele Angebote gibt. Eine Karte, die du wirklich nutzt, reicht meistens.
Deine SCHUFA-Daten regelmäßig kontrollieren
Prüfe ab und zu, ob deine gespeicherten Daten stimmen. Falsche oder veraltete Angaben können Probleme machen. Wenn du einen Fehler findest, kannst du bei der SCHUFA eine Korrektur beantragen.
Geduld haben
Eine finanzielle Geschichte wächst mit der Zeit. Ein bestimmter Score lässt sich nicht garantieren. Auch nach dem Bezahlen einer offenen Rechnung verbessert sich der Score nicht unbedingt sofort. Das hängt von der Art des Eintrags und den geltenden Speicherfristen ab.
Was tun bei einem negativen SCHUFA-Eintrag?
Ein negativer Eintrag kann zum Beispiel mit einer nicht bezahlten Forderung zusammenhängen. Prüfe zuerst, ob der Eintrag wirklich richtig ist.
Schritt 1: Kostenlose Datenkopie anfordern
Fordere bei der SCHUFA deine kostenlose Datenkopie nach Artikel 15 DSGVO an. Darin siehst du alle gespeicherten Daten. Die Datenkopie ist nicht dasselbe wie ein kostenpflichtiges Zusatzprodukt.
Schritt 2: Die Angaben kontrollieren
- Gehören die Daten wirklich zu dir?
- Sind die Angaben richtig?
- Wurde eine Forderung schon bezahlt?
- Hätte ein Eintrag schon gelöscht werden müssen?
Verstehst du einen Eintrag nicht, frag bei der SCHUFA oder beim zuständigen Unternehmen nach.
Schritt 3: Fehler melden
Findest du einen falschen Eintrag, kannst du eine Prüfung und Korrektur beantragen. Halte Unterlagen bereit, die den Fehler zeigen, zum Beispiel einen Zahlungsbeleg. Ein richtiger Eintrag wird aber nicht gelöscht, nur weil er für dich ungünstig ist.
Korrekturantrag bei der SCHUFA →
Kann ich trotz negativer SCHUFA einen Kredit bekommen?
Das lässt sich nicht pauschal sagen. Es hängt davon ab, warum der Eintrag besteht, wie deine aktuelle finanzielle Situation aussieht und welche Bedingungen der Anbieter hat.
Bevor du einen neuen Kredit beantragst, prüfe ehrlich, ob du die Raten dauerhaft bezahlen kannst. Ein zusätzlicher Kredit kann finanzielle Probleme auch größer machen.
WARNUNG!
Vorsicht bei Versprechen wie „Kredit garantiert“ oder „Kredit für jeden“. Kein seriöser Anbieter kann dir ohne Prüfung eine sichere Zusage geben. Zahle niemals Gebühren im Voraus, bevor du einen Kredit bekommen hast – zum Beispiel per Nachnahme, Bargeldtransfer oder Gutscheinkarte. Das ist ein typisches Zeichen für unseriöse Angebote.
Ratenkauf abgelehnt: Was kannst du tun?
Eine Ablehnung bei einem Händler bedeutet nicht, dass du überall abgelehnt wirst. Händler, Banken und Zahlungsanbieter haben unterschiedliche Voraussetzungen. Auch die Übergangszeit beim neuen SCHUFA-Score bis Ende 2028 kann zu Unterschieden führen.
Welche Alternativen kannst du prüfen?
- Klarna: Prüfe, ob der Shop Ratenzahlung über Klarna anbietet und welche Bedingungen gelten.
- PayPal: Bei teilnehmenden Händlern kannst du prüfen, ob eine Ratenzahlung möglich ist.
- Shop des Herstellers: Manche Hersteller haben eigene Finanzierungen oder einen anderen Finanzierungspartner.
- Andere Zahlungsarten: zum Beispiel Kauf auf Rechnung oder eine Anzahlung mit kleinerem Restbetrag.
Wichtig: Kein Anbieter muss deinen Antrag annehmen. Auch Klarna, PayPal und Hersteller prüfen deine Bonität und können ablehnen.
Wenn mehrere Anträge abgelehnt werden, stell nicht einfach immer neue Anträge. Prüfe zuerst deine SCHUFA-Daten und deine finanzielle Situation.
Worauf solltest du vor jeder Entscheidung achten?
| Produkt | Darauf solltest du achten |
|---|---|
| Kredit | effektiver Jahreszins, Laufzeit, Gesamtbetrag, der zurückgezahlt wird |
| Ratenkauf | Gesamtpreis, Zinsen und Gebühren, Anzahl der Raten, was bei verpassten Raten passiert |
| Kreditkarte | Art der Karte, Gebühren, Zinsen bei Teilzahlung, Art der Rückzahlung |
Eine niedrige Monatsrate heißt nicht, dass die Finanzierung insgesamt günstig ist. Beantrage nur so viel, wie du wirklich brauchst und sicher zurückzahlen kannst.
Offizielle Informationen der SCHUFA
Wenn du mehr über deine gespeicherten Daten oder den neuen Score erfahren möchtest, kannst du dich direkt bei der SCHUFA informieren.
- Kostenlose Datenkopie anfordern →
- Alles zum neuen SCHUFA-Score →
- So wird der Score berechnet →
- Welche Daten für den Score genutzt werden →
- Falsche Angaben korrigieren lassen →
Nutze bei Fragen möglichst die offiziellen Seiten der SCHUFA. Dort findest du immer die aktuellen Regeln.
Häufige Fragen: SCHUFA einfach erklärt
Was ist die SCHUFA einfach erklärt?
Die SCHUFA ist eine Auskunftei. Sie sammelt Informationen darüber, wie Menschen ihre Rechnungen und Kredite bezahlen, und gibt diese an Unternehmen weiter. Über Kredite entscheidet sie nicht selbst.
Ab wie vielen Punkten ist der SCHUFA-Score gut?
Beim neuen Score gelten 709 bis 775 Punkte als „gut“ und 776 bis 999 Punkte als „hervorragend“. 642 bis 708 Punkte sind „akzeptabel“.
Kann ich meinen SCHUFA-Score kostenlos sehen?
Ja. Seit dem 17. März 2026 kannst du deinen neuen Score kostenlos im SCHUFA-Account einsehen. Zusätzlich kannst du eine kostenlose Datenkopie nach Artikel 15 DSGVO anfordern.
Entscheidet die SCHUFA, ob ich einen Kredit bekomme?
Nein. Die Entscheidung trifft immer die Bank oder der Händler. Die SCHUFA liefert nur Informationen. Der Anbieter prüft meistens auch Einkommen und Ausgaben.
Habe ich eine schlechte SCHUFA, wenn ich neu in Deutschland bin?
Nicht automatisch. Du hast vielleicht nur wenige Daten, weil deine finanzielle Geschichte in Deutschland noch kurz ist. Das ist nicht dasselbe wie ein negativer Eintrag.
Spielt meine Staatsangehörigkeit beim SCHUFA-Score eine Rolle?
Nach Angaben der SCHUFA nein. Staatsangehörigkeit, ethnische Herkunft sowie politische oder religiöse Überzeugungen werden für den Score nicht verwendet.
Verschlechtert jede Kreditanfrage meinen Score?
Nicht automatisch. Bestimmte Anfragen und neue Verträge in den letzten zwölf Monaten können aber bei einzelnen Kriterien zählen. Stelle deshalb nur gezielte Anfragen.
Wird ein negativer Eintrag sofort gelöscht, wenn ich bezahle?
Nicht unbedingt. Wie lange ein Eintrag gespeichert bleibt, hängt von der Art des Eintrags und den geltenden Speicherfristen ab. Die aktuellen Fristen findest du bei der SCHUFA.
Kann ich einen falschen SCHUFA-Eintrag korrigieren lassen?
Ja. Du kannst bei der SCHUFA eine Prüfung und Korrektur beantragen. Halte am besten Belege bereit, die den Fehler zeigen.
Wie kann ich meinen SCHUFA-Score verbessern?
Bezahle Rechnungen und Raten pünktlich, beantrage keine unnötigen Kredite oder Karten und kontrolliere deine Daten regelmäßig. Ein bestimmter Score lässt sich aber nicht garantieren.
Wie schnell ändert sich mein SCHUFA-Score?
Das lässt sich nicht genau sagen. Es hängt davon ab, welche Daten sich ändern und wann sie an die SCHUFA gemeldet werden. Plane deshalb Zeit ein.
Brauche ich eine SCHUFA-Auskunft für eine Wohnung?
Viele Vermieter fragen danach, aber nicht alle. Frag vorher nach, welcher Bonitätsnachweis akzeptiert wird.
Gibt es einen Kredit ganz ohne Prüfung?
Seriöse Kreditgeber prüfen immer, ob du den Kredit zurückzahlen kannst. Sei vorsichtig bei Angeboten, die eine Zusage garantieren oder Gebühren im Voraus verlangen.
Fazit: Die SCHUFA verstehen und richtig mit ihr umgehen
Die SCHUFA stellt Informationen zur Kreditwürdigkeit bereit. Der neue SCHUFA-Score von 100 bis 999 Punkten soll Unternehmen helfen, das Risiko von Zahlungsproblemen einzuschätzen.
Der Score allein entscheidet aber nicht, ob du einen Kredit, eine Kreditkarte oder eine Finanzierung bekommst. Unternehmen prüfen auch dein Einkommen, deine Ausgaben und weitere Voraussetzungen.
Wenn du neu in Deutschland bist, ist deine Zahlungsgeschichte vielleicht noch kurz. Das heißt nicht, dass deine SCHUFA schlecht ist. Am wichtigsten ist: Behalte deine Rechnungen im Blick, geh nur Verpflichtungen ein, die du bezahlen kannst, und kontrolliere deine Daten – das geht kostenlos.
Dieser Ratgeber dient der allgemeinen Information und ersetzt keine individuelle Finanz- oder Rechtsberatung. Die Bedingungen unterscheiden sich je nach Anbieter. Prüfe deshalb immer die aktuellen Angaben des jeweiligen Unternehmens. Stand: Oktober 2026.
